
À La Réunion, demander un devis pour assurer une moto ou un scooter permet de comparer les protections sans vous obliger à souscrire. Une estimation personnalisée tient compte du véhicule, de votre usage et de votre commune de stationnement avant toute décision.
Ce que signifie vraiment une demande sans engagement
Un devis d’assurance moto sans engagement dans le 974 est une estimation établie à partir des informations que vous communiquez : véhicule, conducteur, garanties souhaitées et conditions d’utilisation. La demande est généralement gratuite et ne crée pas de contrat. Vous pouvez accepter la proposition, la modifier ou ne pas y donner suite.
Il faut distinguer le devis de la souscription. Une proposition peut évoluer après vérification des justificatifs ou après des questions sur vos antécédents, votre bonus-malus ou le stationnement. La couverture ne prend effet qu’après l’acceptation du dossier et la validation des conditions contractuelles.
Un comparateur automatique affiche plusieurs tarifs à partir de critères standardisés. Un courtier ou un intermédiaire peut transmettre votre demande à plusieurs partenaires assureurs pour rechercher une solution adaptée. Dans les deux cas, comparez les garanties ligne par ligne plutôt que de retenir uniquement le montant de la cotisation.
Les informations à préparer pour obtenir un tarif pertinent
Un formulaire bien renseigné évite d’obtenir un prix indicatif trop éloigné de la proposition finale. Préparez la carte grise, votre permis de conduire et, si vous êtes déjà assuré, votre relevé d’informations. Ce document précise notamment votre bonus-malus et vos sinistres déclarés.
- Le type de deux-roues : scooter 50 cm3, moto 125 cm3, grosse cylindrée, cyclomoteur ou quad.
- La marque, le modèle, la valeur, l’année et les éventuels accessoires.
- Votre ancienneté de permis, votre expérience et vos antécédents d’assurance.
- L’usage déclaré : loisirs, trajets domicile-travail, déplacements réguliers ou usage professionnel.
- La commune et le mode de stationnement : garage fermé, cour, parking collectif ou voie publique.
Le tarif dépend de l’ensemble de ces paramètres. Un jeune conducteur, une moto de valeur élevée ou un stationnement peu sécurisé peuvent entraîner des conditions différentes. Déclarez aussi précisément l’usage professionnel, notamment pour la livraison. Une utilisation non mentionnée au contrat peut limiter la protection en cas de sinistre.
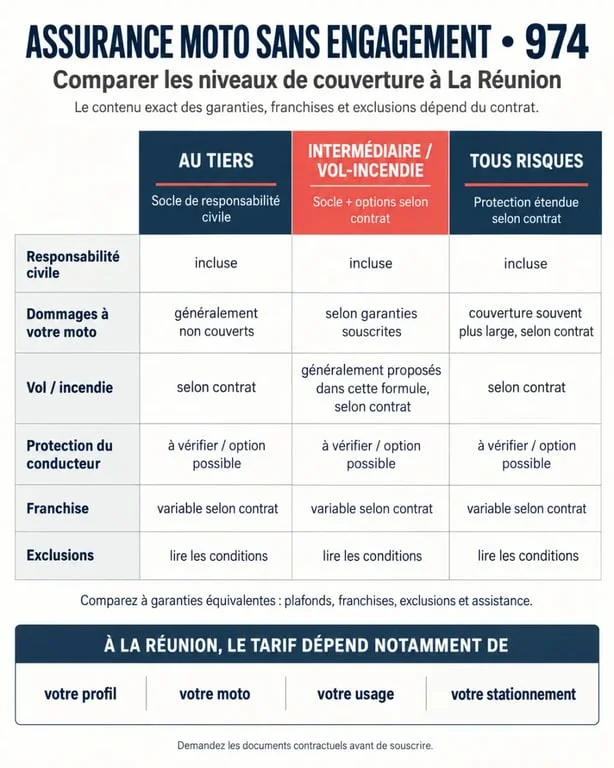
Trois niveaux de couverture à comparer avant le prix
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile pour les dommages corporels et matériels causés aux tiers. | Budget serré ou véhicule ancien, en sachant que vos propres dommages ne sont pas couverts. |
| Intermédiaire ou vol-incendie | Responsabilité civile complétée, selon le contrat, par le vol, l’incendie, certains événements climatiques et la défense-recours. | Deux-roues exposé au stationnement extérieur ou dont le remplacement serait difficile. |
| Tous risques | Protection plus large incluant généralement les dommages tous accidents, sous conditions et avec franchise. | Moto récente, financée ou à forte valeur, lorsque le reste à charge doit être limité. |
La responsabilité civile est le minimum obligatoire, mais elle ne protège ni votre moto ni vos blessures. Vérifiez donc la protection corporelle du conducteur, l’assistance, l’assistance panne 0 km, le véhicule de remplacement et la garantie des équipements comme le casque, les gants ou le blouson.
La franchise, le détail qui change l’intérêt du devis
La franchise est la somme qui reste à votre charge lors d’un sinistre garanti. Une prime basse peut cacher une franchise élevée sur le vol ou les dommages. Comparez aussi les plafonds d’indemnisation, les exclusions et les modalités d’évaluation du véhicule. Un rachat de franchise peut être proposé, mais son coût doit être mis en regard de votre budget et du risque réel.
À La Réunion, regardez au-delà de l’accident
Dans le 974, les garanties liées au vol, à l’incendie, aux pluies intenses, aux inondations et aux catastrophes naturelles méritent une attention particulière. Leur application dépend du contrat, de la nature de l’événement et, pour les catastrophes naturelles, des conditions prévues par le régime applicable. Une formule ne couvre pas automatiquement chaque dégât climatique.
Une moto peut sembler protégée parce qu’elle est garée sous un auvent, alors que le vent, les projections, la montée des eaux ou l’accès au parking restent déterminants. Décrivez précisément l’abri, la fermeture du garage, l’ancrage éventuel et les dispositifs antivol. Ces informations aident à choisir une garantie cohérente et à respecter les mesures de prévention parfois exigées après un vol.
Relisez les conditions relatives au vol et à la tentative de vol. Certains contrats encadrent les moyens de protection attendus et les justificatifs à fournir. Pour les accessoires, vérifiez s’ils sont inclus d’office ou couverts par une option avec un plafond dédié.
Comparer les propositions et souscrire sereinement
Lorsque vous recevez plusieurs offres, mettez-les à niveau : même formule, mêmes options, même franchise et même valeur de véhicule. Une proposition moins chère n’est intéressante que si l’assistance, la garantie conducteur et les exclusions correspondent à votre situation. Demandez une explication si une mention reste imprécise, notamment sur le prêt du guidon, le transport d’un passager ou l’usage domicile-travail.
- Vérifiez l’identité du véhicule et du conducteur indiquées sur le devis.
- Comparez les garanties essentielles, puis les plafonds et les franchises.
- Contrôlez les exclusions concernant le vol, le climat et l’usage professionnel.
- Transmettez les pièces demandées lorsque vous souhaitez finaliser le dossier.
- Conservez le devis et les échanges jusqu’à la réception des conditions définitives.
Que vous habitiez Saint-Denis, Saint-Paul, Saint-Pierre, Le Tampon ou une autre commune de l’île, un devis bien comparé vous aide à choisir une assurance deux-roues adaptée à votre trajet quotidien, à votre stationnement et à la valeur de votre moto. Vous évitez ainsi de confondre une estimation tarifaire avec un engagement contractuel.
{« @type »: »Article », »@context »: »https://schema.org », »headline »: »Devis d’assurance moto sans engagement dans le 974 : comparez les garanties avant le tarif », »inLanguage »: »fr-FR », »description »: »À La Réunion, demander un devis pour assurer une moto ou un scooter permet de comparer les protections sans vous obliger à souscrire. Une estimation personnalisée tient compte du… »}

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

