
Pour obtenir un devis d’assurance grosse cylindrée à La Réunion adapté, ne vous arrêtez pas au montant de la prime. Le modèle de votre moto, votre expérience, vos trajets et ses conditions de stationnement influencent aussi le niveau de protection. Une demande en ligne permet de présenter ces informations et de comparer plusieurs propositions, généralement gratuitement et sans engagement lorsqu’elle est proposée par un intermédiaire.
Préparez une demande de devis fidèle à votre usage
Une grosse cylindrée ne s’assure pas comme un petit scooter. Sa valeur, sa puissance, son coût de réparation et son exposition au vol peuvent modifier l’étude du dossier. Déclarez précisément le modèle, l’année, la valeur estimée, les accessoires éventuels et le type d’utilisation. Une moto utilisée uniquement le week-end n’appelle pas les mêmes garanties qu’un deux-roues employé chaque jour pour les trajets domicile-travail.
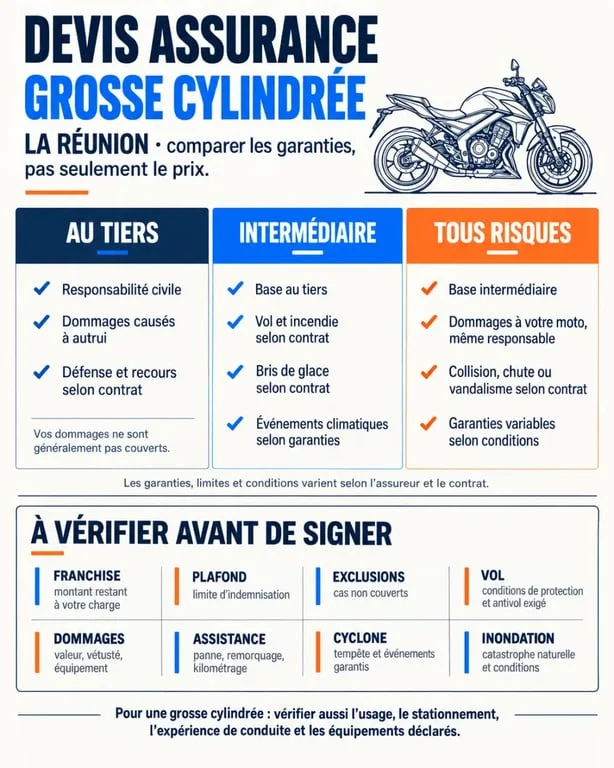
Les informations nécessaires pour comparer correctement
Indiquez votre âge, la date d’obtention du permis, votre bonus-malus et vos antécédents d’assurance. Le kilométrage annuel, l’usage privé ou professionnel, la commune de circulation habituelle et le lieu de garage comptent également. Un stationnement dans un garage fermé, avec un antivol adapté, n’est pas évalué comme un stationnement régulier sur la voie publique. Une déclaration exacte évite surtout de retenir une offre séduisante, mais inadaptée au moment d’un sinistre.
- Permis de conduire et carte grise de la moto ;
- relevé d’informations, si vous avez déjà été assuré ;
- caractéristiques du véhicule, notamment s’il est importé ;
- usage, kilométrage estimé et adresse de stationnement ;
- RIB au moment de finaliser la souscription, selon l’assureur.
Pourquoi le prix varie-t-il d’un motard à l’autre ?
Il n’existe pas de tarif universel pour une assurance moto grosse cylindrée à La Réunion. La cylindrée n’est qu’un facteur parmi d’autres. La marque, le modèle, la valeur vénale, l’ancienneté, la facilité de réparation et la disponibilité des pièces peuvent peser dans le devis. Le profil du conducteur compte tout autant : expérience, sinistres responsables, résiliation antérieure ou bonus favorable influencent l’acceptation du dossier et le montant de la prime.
Le jeune conducteur, généralement titulaire du permis depuis moins de 3 ans, peut subir une surprime. Dans l’exemple d’une prime de référence à 600 €, une surprime maximale de 100 % conduit à 1 200 € la première année. Elle peut ensuite passer à 50 % la deuxième année, puis à 25 % la troisième année. Ces montants illustrent un mécanisme possible, et non un tarif applicable à toutes les grosses cylindrées.
Sur une île, le devis tient aussi compte de la logistique de réparation. Le délai d’acheminement des pièces, l’immobilisation du véhicule et la disponibilité d’un réparateur agréé sont des paramètres concrets. Il faut donc regarder au-delà d’une prime basse : une assistance limitée ou une indemnisation encadrée peut laisser le motard sans solution pratique lorsque la moto reste immobilisée loin de son garage habituel.
Choisissez la formule selon la valeur de votre moto
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés à autrui, mais ne répare pas votre moto et ne couvre pas vos propres blessures. Pour une grosse cylindrée, la différence entre les formules se trouve dans les garanties ajoutées et dans leurs conditions d’application.
| Formule | Protection habituelle | À envisager si… |
|---|---|---|
| Au tiers | Responsabilité civile | La moto a une valeur limitée et le budget reste prioritaire. |
| Intermédiaire | Tiers complété selon le contrat : vol, incendie, événements climatiques ou assistance | Vous souhaitez couvrir les risques majeurs sans garantir tous les dommages. |
| Tous risques | Dommages à la moto, y compris après un accident responsable, selon les conditions du contrat | Le véhicule est récent, financé ou représente une valeur importante. |
Franchise, plafond et exclusion : le vrai comparatif
Une franchise est la somme qui reste à votre charge après l’indemnisation. Un plafond limite le montant remboursable. Une exclusion décrit une situation qui n’est pas couverte. Comparez ces éléments garantie par garantie, notamment pour le vol, les dommages tous accidents, l’équipement du motard et l’assistance. Vérifiez aussi les exigences liées au stationnement, aux clés, à l’antivol ou aux accessoires déclarés. Une formule tous risques n’implique donc pas une prise en charge sans limite ni condition.
Adaptez les garanties aux risques de La Réunion
À La Réunion, les fortes pluies, les vents violents, les inondations et la saison cyclonique, de novembre à avril, justifient une lecture attentive des garanties climatiques. Selon le contrat, les événements climatiques et les catastrophes naturelles ne relèvent pas des mêmes mécanismes d’indemnisation. Demandez dans quels cas les dommages à la moto, son remorquage et sa mise à l’abri sont pris en charge.
La garantie vol et vandalisme mérite aussi une attention particulière si la moto dort à l’extérieur ou stationne régulièrement dans des zones très fréquentées. À Saint-Denis, Saint-Pierre ou Saint-Paul comme ailleurs sur l’île, le choix dépend moins du nom de la commune que de l’exposition réelle : box, parking collectif, éclairage, durée de stationnement et dispositif de protection.
Protégez aussi le motard et sa mobilité
La garantie conducteur peut couvrir les dommages corporels du pilote, selon un plafond défini. L’assistance 0 km, le remorquage, un éventuel véhicule de remplacement, la protection juridique et la couverture du casque, des gants, du blouson ou de la bagagerie peuvent modifier l’intérêt d’un contrat. Demandez si les équipements doivent être listés et conservez leurs justificatifs d’achat lorsque cela est nécessaire.
Comparez les propositions avant de souscrire
Transmettre une demande complète à plusieurs assureurs ou courtiers partenaires permet de comparer autre chose que le prix. Pour chaque devis, utilisez le même usage, le même conducteur principal et des garanties comparables. Une offre moins chère peut prévoir une franchise plus élevée, un plafond inférieur ou des exclusions plus restrictives.
- Vérifiez les garanties indispensables pour votre moto et votre stationnement.
- Comparez la prime annuelle, les franchises et les plafonds d’indemnisation.
- Lisez les conditions applicables au vol, au cyclone, à l’inondation et aux dommages.
- Contrôlez l’assistance, les modalités de remorquage et les équipements couverts.
- Validez enfin les informations déclarées avant la souscription.
Pour une grosse cylindrée, le meilleur devis est celui qui reste cohérent avec votre budget tout en protégeant réellement votre véhicule, votre équipement et votre capacité à reprendre la route après un sinistre.
{« @type »: »Article », »@context »: »https://schema.org », »headline »: »Un devis d’assurance grosse cylindrée à La Réunion doit surtout révéler vos vraies garanties », »inLanguage »: »fr-FR », »description »: »Pour obtenir un devis d’assurance grosse cylindrée à La Réunion adapté, ne vous arrêtez pas au montant de la prime. Le modèle de votre moto, votre expérience, vos trajets et ses… »}

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

