
Assurance moto modifiée à La Réunion : déclarez chaque transformation pour protéger votre indemnisation
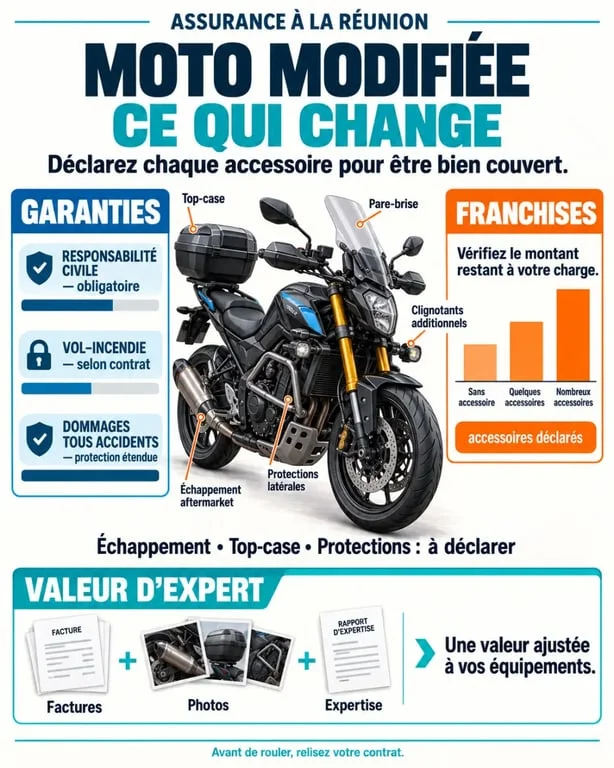
À La Réunion, une moto personnalisée, équipée ou transformée peut être assurée si son état réel est décrit précisément à l’assureur. Une ligne d’échappement, un kit esthétique, un top-case, des protections renforcées ou une préparation moteur n’ont pas les mêmes conséquences sur le contrat. Faites valider la moto et ses équipements avant la souscription, puis après chaque nouvelle modification.
Une moto modifiée est-elle assurable à La Réunion ?
Oui, mais l’acceptation dépend de la nature des transformations, de la conformité du véhicule, de sa valeur et de son usage. Une moto modifiée n’est pas forcément une machine profondément préparée. Des accessoires ajoutés après l’achat, une selle spécifique, des sacoches, des feux, des éléments de protection ou un système électronique peuvent aussi devoir être signalés s’ils augmentent la valeur ou changent les caractéristiques du deux-roues.
Différencier personnalisation, transformation et usage de piste
Une personnalisation esthétique ou un équipement de voyage ne fait pas toujours l’objet de la même analyse qu’une modification mécanique ou électronique. Les transformations qui touchent au moteur, au freinage, à la puissance, à l’échappement ou au châssis demandent une attention particulière, notamment pour vérifier l’homologation et la circulation sur route ouverte.
Une moto dédiée au circuit ou à la compétition doit aussi être distinguée d’une moto utilisée au quotidien. La couverture prévue pour la route ne s’étend pas automatiquement à la piste. Les motos hyper sportives, de collection, de prestige ou fortement personnalisées peuvent donc nécessiter une étude individualisée.
Déclarer avant qu’un sinistre ne révèle la modification
Une modification non déclarée peut créer un écart entre la moto indiquée au contrat et celle qui est réellement utilisée. En cas d’accident, de vol ou d’expertise, cet écart peut compliquer l’indemnisation. Transmettez au conseiller les factures, des photos récentes, la carte grise, les documents d’homologation lorsqu’ils existent et, si nécessaire, une estimation de la valeur globale.
Demandez une réponse écrite sur l’acceptation des transformations et sur leur prise en charge. Cette vérification est également à renouveler lors d’un changement d’usage, d’une nouvelle transformation ou du renouvellement du contrat.
Les garanties à comparer pour une moto personnalisée
La responsabilité civile est obligatoire. Elle indemnise les dommages causés à autrui, mais ne rembourse ni votre moto ni ses équipements. Pour une machine équipée ou de valeur, examinez les garanties matérielles et corporelles, leurs plafonds, leurs franchises et leurs exclusions.
| Protection | Utilité pour une moto modifiée | Point à contrôler |
|---|---|---|
| Responsabilité civile | Couvre les dommages causés aux tiers. | Ne protège pas la moto ni les accessoires. |
| Vol et incendie | Protège un investissement exposé au vol ou à la destruction. | Franchise, antivol exigé et plafond des accessoires. |
| Dommages tous accidents | Peut couvrir les réparations après une collision, que vous soyez responsable ou non. | Franchise et valeur retenue par l’expert. |
| Sécurité du conducteur | Protège le pilote en cas de blessures. | Plafond, seuil d’AIPP et exclusions. |
| Assistance | Aide après une panne, un accident ou un vol. | Déclenchement, kilométrage et véhicule de remplacement. |
À La Réunion, les garanties liées aux catastrophes naturelles, aux événements climatiques et à l’assistance méritent une attention particulière. Vérifiez aussi la défense pénale et le recours après accident, le bris de glace si votre moto en comporte, ainsi que la protection juridique.
Choisir entre tiers, intermédiaire et tous risques
Le niveau de formule doit suivre la valeur totale à risque, et pas seulement la cote de la moto d’origine. Une moto ancienne très personnalisée peut justifier une protection plus étendue qu’un modèle récent peu équipé si les pièces installées représentent une somme importante.
- Formule au tiers : elle convient à un véhicule de faible valeur lorsque vous acceptez de financer vous-même les réparations. Elle reste limitée pour protéger des accessoires coûteux après un accident responsable ou un vol.
- Formule intermédiaire : elle ajoute souvent le vol, l’incendie et certains événements climatiques. Elle peut être envisagée pour une moto stationnée régulièrement à l’extérieur.
- Formule tous risques : elle vise les dommages tous accidents et convient davantage à une moto récente, sportive, de prestige ou fortement équipée, sous réserve des franchises et des exclusions.
La franchise pèse directement sur le coût réel du contrat. Une cotisation plus basse peut sembler intéressante, mais une franchise élevée reste à votre charge au premier sinistre. Faites le calcul avec un exemple concret, comme une chute à faible vitesse endommageant le carénage, les commandes, les protections et les accessoires.
Le contrat le plus adapté n’est donc pas nécessairement celui qui affiche le tarif le plus bas. Il doit aussi prévoir une franchise supportable au regard du prix des pièces et de la main-d’œuvre.
Faire assurer les accessoires et l’équipement du pilote
Une garantie accessoires ne couvre pas systématiquement tout ce qui est fixé ou transporté sur la moto. Top-case, valises, supports, poignées chauffantes, système de navigation, carénage personnalisé ou échappement doivent être listés avec leur valeur. Le contenu du top-case peut relever d’une garantie distincte, avec son propre plafond.
Ne supposez pas qu’un accessoire est indemnisé parce qu’il apparaît sur une photo de la moto. Les factures et les justificatifs permettent de préciser les équipements concernés et leur valeur au moment de la souscription.
Valeur d’expert, vétusté et plafonds
Après un sinistre, l’indemnisation dépend souvent de la valeur à dire d’expert, de la vétusté, des plafonds et de la franchise. Certains contrats prévoient une indemnisation renforcée pour les motos de moins de 2 ans ou une valeur d’expert majorée pour les motos de plus de 2 ans.
L’équipement du conducteur peut également être couvert selon un montant déterminé. Casque, blouson, gants, bottes et airbag méritent donc d’être déclarés et facturés séparément. Vérifiez les conditions propres à chaque équipement, notamment le plafond d’indemnisation et l’application éventuelle de la vétusté.
Préparer un devis utile avec un conseiller local
Pour obtenir un devis d’assurance moto à La Réunion réellement comparable, présentez la cylindrée, le modèle, l’année, le lieu de stationnement, les conducteurs, les trajets habituels et l’éventuel usage professionnel. Ajoutez la liste détaillée des modifications, les factures d’accessoires, des photos datées et les justificatifs de conformité disponibles.
Précisez aussi si la moto est sportive, de collection, de prestige, ancienne ou destinée à la piste. Ces caractéristiques peuvent modifier l’étude du risque et les conditions d’acceptation. Une moto hyper sportive ou fortement transformée nécessite souvent un examen individualisé.
Avant de signer, relisez les exclusions liées aux transformations, aux usages sur circuit, au vol, aux équipements et à l’absence de conformité. Demandez le montant des franchises, les conditions d’assistance et la méthode d’évaluation de la moto.
Un conseiller implanté à La Réunion pourra vérifier l’acceptation du risque et construire une protection cohérente pour la moto, le pilote et les accessoires. Vous limitez ainsi les zones floues au moment d’un sinistre et disposez d’une base claire pour comparer les offres.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

