
À La Réunion, le prix d’une assurance moto ne suffit pas pour choisir un contrat. L’ancienneté, l’absence de sinistre et le regroupement de contrats peuvent donner accès à un avantage fidélité. Encore faut-il vérifier son effet réel et s’assurer que les garanties correspondent à la moto, à son usage et à ses conditions de stationnement.
Fidélité : ce que vous pouvez réellement gagner sur votre assurance moto
Un avantage fidélité ne réduit pas toujours le montant annuel du contrat. Il peut aussi diminuer la somme restant à votre charge après un sinistre. Cette différence compte pour comparer deux devis d’assurance moto à La Réunion.
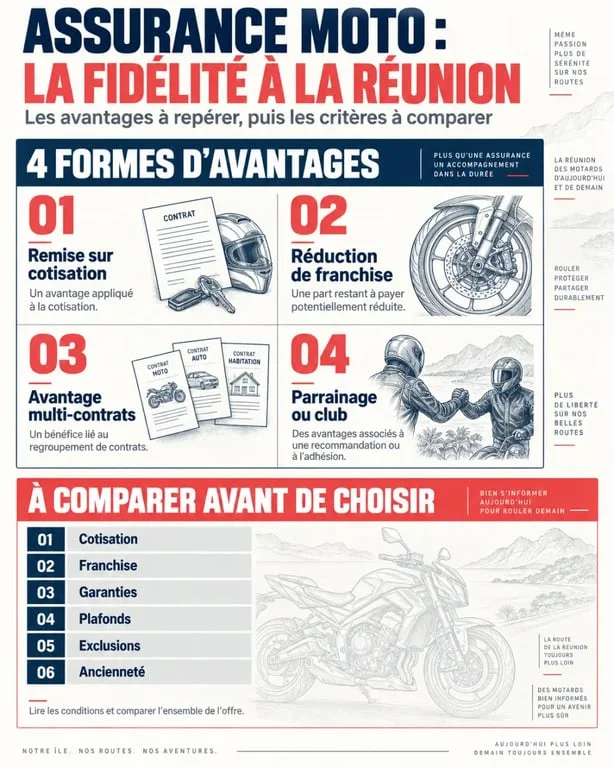
| Type d’avantage | Effet concret | Point à contrôler |
|---|---|---|
| Remise sur cotisation | La prime annuelle ou mensuelle baisse. | Durée de la remise et contrats concernés. |
| Réduction de franchise | Vous payez moins après un dommage garanti. | Ancienneté requise et sinistres pris en compte. |
| Avantage multi-contrats | Un contrat auto ou habitation peut améliorer les conditions. | Éligibilité de chaque contrat et gain réel. |
| Parrainage ou club | Un crédit ou une réduction ponctuelle peut être proposé. | Conditions, plafonds et durée de validité. |
La franchise réduite, un bénéfice souvent plus tangible
La franchise est la somme qui reste à la charge de l’assuré lors d’un sinistre couvert. Sa réduction peut être intéressante si la moto est exposée au vol, aux chocs ou à une utilisation quotidienne. AMV annonce une baisse de franchise de 50 % dès trois ans d’assurance sans sinistre, puis de 75 % dès cinq ans. Ces conditions concernent l’offre présentée par cet assureur. Elles doivent être vérifiées dans le devis et les documents contractuels avant la souscription.
Pour évaluer une offre, comparez la cotisation avec la franchise, le plafond d’indemnisation, l’assistance et les exclusions. Une remise sur la prime peut perdre son intérêt si la franchise vol reste élevée ou si les équipements du motard ne sont pas couverts. Une comparaison ligne par ligne permet de mesurer le coût réel du contrat après un accident ou un vol.
Choisir la formule selon la valeur de la moto et votre usage
La responsabilité civile est obligatoire. Elle indemnise les dommages causés à autrui, mais elle ne couvre pas à elle seule votre moto ni vos blessures. Le niveau de protection dépend de la valeur du deux-roues, de son âge, de votre budget et de l’usage réel, privé ou professionnel.
- Au tiers : cette formule peut convenir à une moto ancienne ou de faible valeur lorsque le coût reste prioritaire. Ajoutez au minimum une protection corporelle du conducteur si elle n’est pas incluse.
- Au tiers étendue : ce compromis peut inclure, selon le contrat, le vol, l’incendie, le bris de glace, les événements climatiques ou les catastrophes naturelles.
- Tous risques : cette couverture est adaptée à une moto récente, financée ou onéreuse. Elle peut prendre en charge les dommages tous accidents, y compris lorsque vous êtes responsable.
Les garanties qui méritent une lecture attentive
La protection corporelle du conducteur est particulièrement importante à moto, notamment après un accident responsable ou sans tiers identifié. Vérifiez son plafond, ses conditions d’intervention et ses exclusions. La défense pénale et le recours après accident peuvent également varier selon la formule retenue.
Examinez aussi l’assistance. Certaines offres annoncent une disponibilité 24 heures sur 24 et 7 jours sur 7, mais le déclenchement, le remorquage et l’éventuel véhicule de remplacement dépendent du contrat. Ces détails peuvent peser après une panne, un accident ou un vol.
Pour la garantie vol, demandez quel antivol est exigé. Un dispositif agréé ou classé SRA peut être demandé. Si vous transportez un casque, des gants, un gilet airbag ou des affaires dans un top case, contrôlez la couverture des équipements du motard et du contenu. Ils ne sont pas systématiquement indemnisés dans les mêmes conditions que la moto.
À La Réunion, les informations qui font varier le devis
Il n’existe pas de tarif unique pour une assurance moto fidélité à La Réunion. L’assureur évalue un profil de risque et applique ses propres règles de souscription. Seul un devis personnalisé permet donc d’obtenir un montant adapté à votre situation.
- modèle, cylindrée, valeur et date de mise en circulation de la moto ;
- ancienneté du permis, bonus-malus et historique de sinistres ;
- usage quotidien, loisirs, trajet professionnel ou conduite occasionnelle ;
- adresse et conditions de stationnement habituelles ;
- garanties choisies, montant des franchises et options ;
- contrats déjà détenus auprès du même assureur.
Préparez votre permis, la carte grise ou les caractéristiques précises du véhicule, votre relevé d’information et les détails du stationnement. Signalez dès la simulation si vous êtes jeune permis, propriétaire d’une moto de collection, d’un scooter ou d’une moto tout-terrain. Ces profils peuvent nécessiter des garanties et des critères d’acceptation spécifiques.
Le regroupement de contrats peut améliorer les conditions proposées, mais il faut mesurer le gain global. Comparez la remise obtenue avec le niveau de garantie, la franchise et le prix de chaque contrat. Une offre multi-contrats n’est intéressante que si elle reste compétitive sur l’ensemble de vos besoins.
Comparer un assureur local sans regarder uniquement le prix
La présence d’un interlocuteur à La Réunion ou d’un réseau opérant dans les DROM-COM peut faciliter les échanges après un accident, un vol ou une modification du contrat. Avant de signer, demandez comment déclarer un sinistre, quels moyens de contact sont disponibles et si l’espace client permet de consulter les garanties, de modifier une option ou de transmettre des documents.
La gestion en ligne peut simplifier la demande de devis, la modification des garanties et la déclaration d’un sinistre. Elle ne remplace pas forcément l’accompagnement humain. Vérifiez donc les deux parcours, en ligne et par téléphone, ainsi que les modalités de suivi lorsque le véhicule doit être remorqué ou réparé.
Un contrat peut généralement être ajusté lorsque votre situation évolue : changement de moto, nouveau lieu de stationnement, ajout d’un équipement ou modification de l’usage. Pour changer d’assureur, vérifiez la date d’échéance, les modalités de résiliation et la continuité de couverture. Demandez plusieurs devis comparables, avec les mêmes garanties et les mêmes franchises, puis faites préciser par écrit les conditions de fidélité applicables à votre situation.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

