
Un top-case, des valises, un pare-brise renforcé, un GPS ou un échappement peuvent représenter une part importante de la valeur de votre deux-roues. Pourtant, une assurance moto à La Réunion ne les couvre pas automatiquement parce qu’ils sont fixés au véhicule. La prise en charge dépend de leur déclaration, de la formule choisie et des conditions prévues au contrat.
Accessoires montés : ce qui peut être assuré et ce qui doit être déclaré
Un accessoire monté est un élément installé durablement sur la moto : top-case, sacoches rigides, pare-cylindres, bulle, poignées chauffantes, selle confort, support GPS, carénage additionnel ou système antivol fixé. Les pièces d’origine peuvent relever de la valeur du véhicule. Les équipements ajoutés après l’achat nécessitent souvent une garantie accessoires ou une déclaration spécifique.
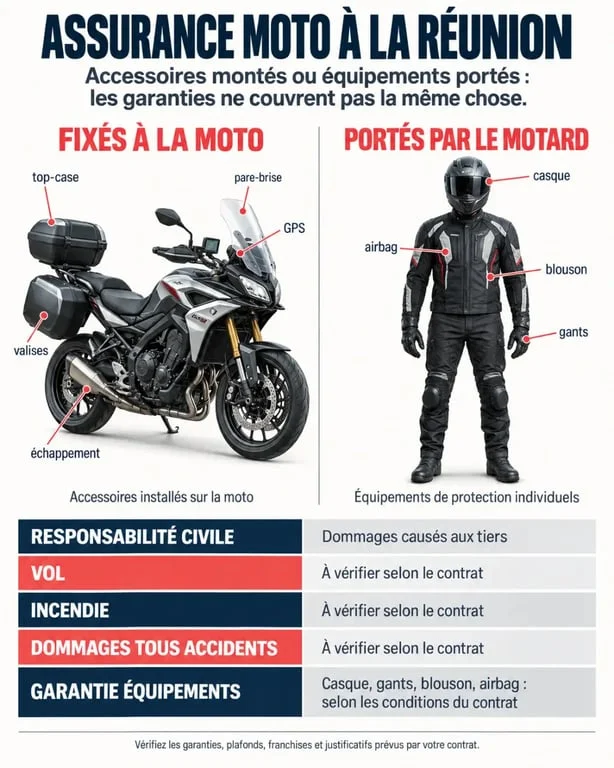
Accessoire fixé et équipement porté : deux protections différentes
Le casque, les gants, le blouson, les bottes et l’airbag moto ne sont pas des accessoires montés. Ils peuvent être couverts par une garantie équipements du motard, distincte de l’assurance de la moto. Cette différence compte après une chute : une garantie dommages peut indemniser le véhicule sans inclure les équipements portés par le conducteur.
Factures, photos et homologation : les preuves qui comptent
Avant de souscrire ou dès l’ajout d’un élément, conservez les factures, prenez des photographies datées et communiquez la valeur totale des accessoires à l’assureur. En cas de sinistre, ces documents facilitent l’expertise et limitent le risque de sous-assurance. Une modification non homologuée, mal installée ou non déclarée peut être exclue. Cela concerne notamment certaines transformations mécaniques ou pièces qui modifient les caractéristiques du véhicule.
Vol, accident, incendie : quelle garantie protège vos ajouts ?
La responsabilité civile est obligatoire, mais elle indemnise les dommages corporels et matériels causés aux tiers. Elle ne répare ni votre moto ni vos accessoires après un accident responsable, un vol ou un incendie. Pour protéger votre investissement, examinez les garanties dommages, leurs plafonds et leurs exclusions.
| Situation | Garantie généralement à rechercher | Point à vérifier |
|---|---|---|
| Chute ou collision responsable | Dommages tous accidents | Accessoires inclus, franchise et plafond |
| Vol de la moto ou vol partiel | Vol et tentative de vol | Conditions de stationnement et antivol exigé |
| Feu, court-circuit ou incendie | Garantie incendie | Valeur retenue pour les éléments ajoutés |
| Dégradation volontaire | Vandalisme ou dommages selon le contrat | Exclusions et dépôt de plainte éventuel |
| Événement naturel reconnu | Catastrophes naturelles | Conditions de reconnaissance officielle |
En cas de vol partiel, par exemple si un top-case ou un GPS est retiré de la moto, la garantie vol ne suffit que si le contrat vise bien les accessoires déclarés. Après un accident non responsable, la défense-recours peut aussi aider à obtenir réparation auprès du responsable. La franchise, la vétusté, la valeur d’achat ou la valeur vénale influencent ensuite le remboursement réel.
Choisir entre Base, Eco et Optima selon la valeur exposée
Les formules Base, Eco et Optima correspondent habituellement à des niveaux de protection progressifs. Leur contenu exact varie toutefois selon l’assureur, la cylindrée et le profil du conducteur. Ne choisissez donc pas uniquement d’après le nom de la formule : vérifiez la liste des garanties, les exclusions et les montants d’indemnisation.
| Formule | Logique de couverture | Pour quel usage ? |
|---|---|---|
| Base | Socle légal autour de la responsabilité civile et des garanties prévues | Moto de faible valeur ou budget très contraint |
| Eco | Protection intermédiaire pouvant intégrer vol, incendie ou garanties ciblées | Usage quotidien avec accessoires limités |
| Optima | Couverture renforcée, notamment avec dommages tous accidents selon le contrat | Moto récente, de plus forte valeur ou fortement équipée |
Une moto utilisée sur les routes côtières, en zone urbaine ou sur les trajets de montagne n’affronte pas les mêmes risques. Le sel présent dans l’air et sur certaines routes peut accélérer l’usure des fixations, de la visserie et des joints. À La Réunion, vérifiez donc régulièrement l’état des attaches de vos accessoires. Cette précaution relève de l’entretien, mais elle permet aussi de documenter l’état antérieur d’un équipement si une perte ou une détérioration survient.
Les garanties utiles pour rouler sereinement à La Réunion
L’assistance et le dépannage 24 h/24 sont utiles en cas de panne, d’accident ou d’immobilisation loin de votre domicile. Vérifiez les modalités de remorquage, l’éventuelle réparation sur place et les conditions d’intervention dans les zones isolées. Ces éléments comptent lorsque la moto est votre moyen de déplacement quotidien.
Protéger le conducteur, pas seulement la machine
La garantie conducteur couvre les dommages corporels subis par le motard selon les plafonds du contrat, y compris lorsqu’il est responsable de l’accident. La protection juridique et la défense-recours peuvent accompagner un litige lié à un accident, à une indemnisation ou à la responsabilité d’un tiers.
Pour les équipements, recherchez une garantie dédiée incluant, selon l’offre, le casque, la tenue et l’airbag filaire ou radiocommandé. Cette protection ne se confond pas avec la garantie des accessoires fixés à la moto. La distinction doit apparaître clairement dans le contrat.
Préparer un devis sans oublier la valeur des accessoires
Pour comparer utilement les offres, indiquez la cylindrée, l’usage de la moto, votre historique de conduite, le lieu de stationnement et la valeur de la machine. Ajoutez séparément la liste des accessoires montés, leur date d’achat et leurs justificatifs. Demandez une confirmation écrite sur leur prise en charge en cas de vol, d’incendie et d’accident responsable.
Avant de signer, relisez quatre points : le plafond dédié aux accessoires, la franchise applicable, les exclusions liées à l’homologation ou au vol, et le mode de calcul de l’indemnité. Un devis personnalisé permet ainsi de comparer les formules sur ce qui protège réellement votre moto équipée, plutôt que sur la seule cotisation.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

