
Le tarif d’une assurance trike à La Réunion dépend du véhicule, de l’expérience du conducteur, de la commune de circulation et du niveau de protection choisi. Pour obtenir une cotisation cohérente, comparez les garanties contre le vol, les dommages, l’incendie et les événements naturels, mais aussi l’assistance et les franchises.
Quel budget prévoir pour assurer un trike à La Réunion ?
Il n’existe pas de tarif unique pour une assurance trike à La Réunion. Les assureurs établissent une prime personnalisée, car un trois-roues puissant, neuf ou transformé ne présente pas le même risque qu’un modèle d’occasion utilisé ponctuellement. Les repères de l’assurance moto permettent de situer les écarts, mais ils ne remplacent pas un devis local.
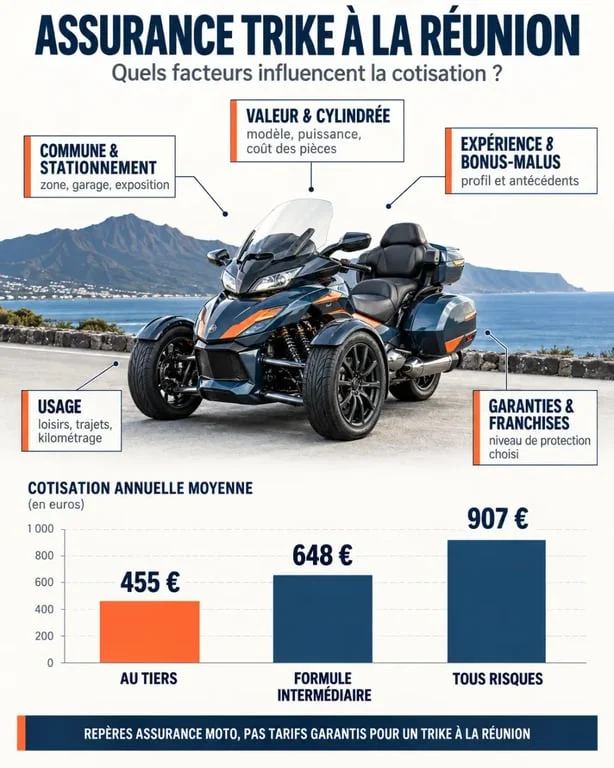
| Formule | Repère annuel pour l’assurance moto | Usage cohérent pour un trike |
|---|---|---|
| Au tiers | Environ 455 € | Trike ancien, faible valeur ou budget très contraint |
| Intermédiaire | Environ 648 € | Véhicule à protéger contre le vol et l’incendie |
| Tous risques | Environ 907 € | Trike récent, financé ou à forte valeur |
Ces montants sont des indicateurs pour les motos. Ils ne constituent ni un prix garanti ni une grille spécifique à La Réunion. Un jeune conducteur peut, par exemple, se situer entre 1 013 € et 1 400 € par an. À l’inverse, un conducteur expérimenté avec un bon bonus, un garage fermé et un usage de loisir peut obtenir une cotisation plus contenue.
La formule la moins chère n’est donc pas toujours la plus adaptée. Sur un trike récent, le coût d’une réparation ou d’un remplacement peut rapidement dépasser l’économie réalisée avec une couverture minimale. Le bon choix dépend de la valeur du véhicule, de son utilisation et de la somme que vous pourriez assumer après un sinistre.
Pourquoi La Réunion influence-t-elle la prime d’assurance ?
La zone de résidence entre dans le calcul du risque. La fréquence des déplacements, les conditions de stationnement, l’exposition au vol et le coût de remise en état peuvent faire varier le devis. Indiquez précisément votre commune, le lieu où le trike dort et vos trajets habituels. Une information imprécise peut rendre la comparaison de devis trompeuse.
Le véhicule, le conducteur et l’usage
La cylindrée, la puissance, la valeur d’achat et l’ancienneté du trike influencent directement la cotisation. L’assureur examine aussi l’ancienneté du permis, le coefficient de bonus-malus, les sinistres passés et l’usage déclaré. Un trajet domicile-travail quotidien ou un usage professionnel entraîne généralement une exposition plus élevée qu’une sortie occasionnelle le week-end.
Le stationnement compte également. Un trike garé dans un garage fermé n’est pas exposé dans les mêmes conditions qu’un véhicule laissé régulièrement dans la rue. Cette information doit être déclarée avec précision, car elle peut intervenir dans l’évaluation du risque de vol et dans les conditions d’indemnisation.
Sur une île, le coût d’un sinistre ne se limite pas à la pièce remplacée. La disponibilité des pièces, l’immobilisation chez le réparateur et la logistique peuvent augmenter les dépenses indirectes. Vérifiez donc le plafond d’assistance, les modalités de transport du véhicule et la solution prévue si le trike ne peut pas être réparé rapidement. La prime annuelle ne suffit pas à comparer deux contrats.
Du tiers au tous risques : quelle couverture choisir ?
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais ne rembourse pas les réparations de votre trike lorsque vous êtes responsable de l’accident. Le choix de la formule doit suivre la valeur du véhicule et votre capacité à financer une réparation ou un remplacement.
- Au tiers : cette formule offre le socle légal. Elle peut convenir si la perte financière du trike reste supportable.
- Tiers étendu : elle ajoute généralement le vol et l’incendie, ainsi que parfois les événements climatiques, selon les conditions du contrat.
- Dommages collision : cette garantie couvre habituellement les dégâts après un choc avec un tiers identifié.
- Tous risques : elle protège plus largement les dommages subis par le trike, y compris lorsque votre responsabilité est engagée, dans les limites prévues.
Pour un trike neuf ou coûteux, demandez le prix d’une formule tous risques et comparez-le avec celui d’une formule intermédiaire. Examinez aussi la valeur à neuf ou la valeur d’acquisition, parfois proposée pendant 12 mois. La couverture des accessoires, du top-case et des équipements fixés au véhicule mérite également une vérification.
Un trike peu utilisé peut inciter à choisir une protection réduite, mais le risque de vol ou de dégradation demeure pendant les périodes de stationnement. Le niveau de garantie doit donc correspondre à la valeur réellement exposée, même lorsque le kilométrage annuel reste faible.
Les garanties à vérifier avant de signer
Deux contrats portant le même nom peuvent indemniser très différemment. La protection du pilote doit être examinée avec attention : la responsabilité civile protège principalement les autres victimes. Vérifiez son plafond, ses conditions d’intervention et l’éventuelle prise en compte d’un gilet airbag.
L’assistance 0 km évite d’attendre une distance minimale avant d’être dépanné. Le rapatriement du véhicule, le prêt d’un véhicule après un vol et la protection juridique sont aussi à comparer. Ces garanties peuvent faire la différence en cas de panne, d’accident ou d’immobilisation prolongée.
Pour les événements naturels, demandez la rédaction exacte de la garantie, les exclusions, le délai de déclaration et la franchise applicable. Les intitulés commerciaux ne suffisent pas. Vérifiez notamment les conditions prévues pour le vol, l’incendie et les catastrophes naturelles, ainsi que les règles concernant les équipements et les accessoires.
La franchise mérite la même attention que la cotisation. Une offre moins chère peut prévoir une somme plus élevée à votre charge après un sinistre. Comparez les montants par type d’événement et les éventuels plafonds d’indemnisation avant de choisir.
Préparer un devis fiable et assurer un trike transformé
Rassemblez votre permis, la carte grise, un relevé de sinistres, les caractéristiques du trike, sa valeur, son mode de stationnement et l’usage prévu. Demandez plusieurs devis avec des garanties identiques. Comparez la prime annuelle, les franchises, les plafonds d’indemnisation et l’assistance, puis vérifiez le coût total d’un paiement mensuel, semestriel ou annuel.
Un trike homologué d’origine et une moto transformée ne sont pas nécessairement traités de la même manière. Pour une transformation, l’homologation et l’immatriculation doivent correspondre au véhicule assuré. Elles peuvent conditionner l’acceptation du dossier et l’indemnisation. Transmettez les documents relatifs à la modification dès la demande de devis.
Le permis requis dépend de la catégorie du trois-roues. Certaines motos trois-roues peuvent être conduites avec un permis B détenu depuis plus de 2 ans et une formation pratique, tandis que d’autres situations relèvent d’un permis moto. Faites confirmer ces points avant de souscrire, en même temps que les conditions applicables au trike transformé.
Une comparaison utile repose enfin sur des informations identiques pour chaque assureur : même valeur déclarée, même usage, même lieu de stationnement et mêmes garanties. Vous pourrez ainsi distinguer un tarif réellement avantageux d’une offre simplement moins protectrice.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

