
À La Réunion, assurer une moto modifiée ou utilisée sur circuit ne revient pas seulement à choisir une formule au tiers ou tous risques. La carte grise, les transformations apportées à la machine et le lieu du roulage définissent le périmètre réel de la couverture. Une moto assurée pour la route peut ne plus l’être lors d’une session sur piste, d’un transport sur remorque ou d’une chute dans le paddock.
Homologation et modification : deux vérifications avant de demander un devis
Une moto homologuée dispose en principe d’une carte grise et peut circuler sur route, à condition de rester conforme à sa réception. Elle peut relever d’une assurance moto classique incluant au minimum la responsabilité civile. Cette garantie indemnise les dommages causés aux tiers, mais elle ne protège pas automatiquement le pilote ni sa propre machine.
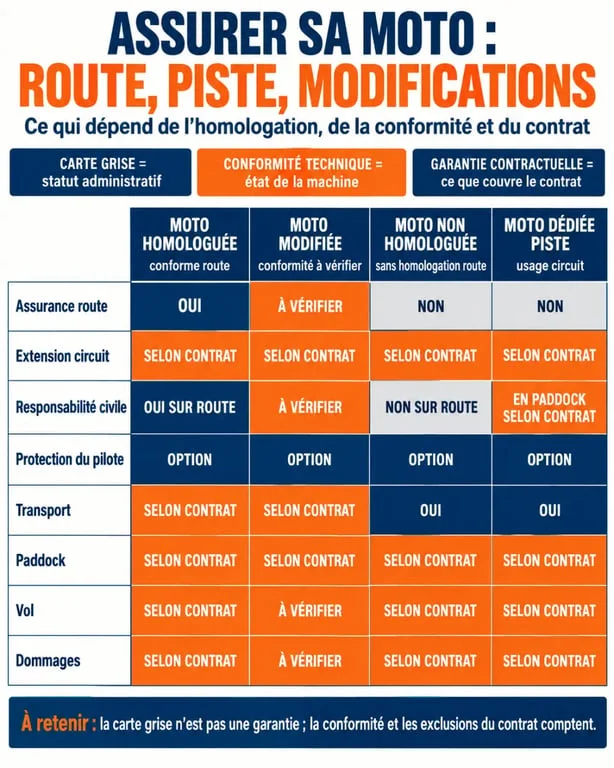
Une moto modifiée doit être évaluée au-delà de son apparence. Un changement esthétique limité n’a pas les mêmes conséquences qu’une préparation moteur, un échappement non conforme, des commandes reculées, la suppression d’équipements routiers ou une transformation du châssis. Dès qu’une modification affecte les caractéristiques déclarées, la valeur du véhicule ou son usage, signalez-la à l’assureur avant de rouler. Une transformation non déclarée peut entraîner une indemnisation insuffisante, un refus de prise en charge ou une contestation après un sinistre.
Moto non homologuée : une logique d’assurance différente
Une moto sans carte grise, réservée à la piste ou préparée exclusivement pour le circuit, ne doit pas être présentée comme une moto de route. Elle nécessite généralement un contrat spécifique piste ou une solution liée à l’événement auquel elle participe. La responsabilité civile reste indispensable dès lors que des dommages peuvent être causés à un autre pilote, à un commissaire, à l’organisateur ou à une installation.
Il faut distinguer l’homologation administrative, la conformité technique et la garantie contractuelle. La carte grise permet l’accès à la route, la conformité évite de rouler avec une moto transformée de façon irrégulière et le contrat précise ce qui est réellement indemnisé. Remplir une de ces conditions ne suffit donc pas à valider les deux autres.
Le circuit est souvent exclu, même avec une assurance tous risques
Une formule dommages tous accidents ne couvre pas nécessairement le roulage sur circuit. Les exclusions peuvent viser les essais, les entraînements, le chronométrage, les stages de pilotage ou la compétition. Avant une journée piste, demandez une confirmation écrite sur le type d’activité accepté. Roulage libre, journée encadrée, stage, entraînement chronométré et course ne sont pas toujours traités de la même manière.
| Situation | Solution à envisager | Point à contrôler |
|---|---|---|
| Moto homologuée, piste occasionnelle | Contrat route avec extension piste ou garantie temporaire | Exclusion du chronométrage et dommages à la moto |
| Moto préparée mais encore immatriculée | Contrat mentionnant les modifications et extension adaptée | Acceptation des pièces et valeur assurée |
| Moto non homologuée | Contrat spécifique piste, licence ou pass selon l’événement | Responsabilité civile et protection du pilote |
| Compétition ou entraînement chronométré | Couverture sportive adaptée | Conditions imposées par l’organisateur et la fédération |
La licence FFM ou le PASS CIRCUIT FFM peuvent répondre à certains besoins de roulage, sans remplacer automatiquement une assurance moto complète. Un pass peut coûter moins de 40 € par jour, tandis qu’une responsabilité civile sur circuit est parfois proposée entre 15 et 20 € par jour. Vérifiez aussi la couverture corporelle, les dommages matériels et les exclusions propres à l’événement.
Protéger le pilote, la moto et les équipements au bon endroit
Pour un pilote de piste, la garantie qui indemnise la moto n’est pas toujours la plus importante. En cas de chute seul, sans tiers identifié, la garantie personnelle du conducteur peut couvrir les conséquences corporelles, selon un plafond et des conditions précises. Certaines protections affichent des plafonds de 80 000 €, 200 000 € ou 500 000 €. Comparez le niveau adapté à votre situation, les seuils d’invalidité et les exclusions sportives.
Du garage au paddock, chaque étape compte
Le risque ne commence pas au feu vert du circuit. Vérifiez le trajet domicile-circuit, le stationnement, le garage, le paddock, le chargement et le déchargement. Une assurance moto ne couvre pas forcément la machine lorsqu’elle est transportée sur une remorque ou dans un utilitaire. L’arrimage, le véhicule tracteur et les biens transportés peuvent relever d’autres garanties.
Sur une moto de piste, les équipements protègent directement le pilote : casque, combinaison, bottes, gants et airbag absorbent chacun une partie du choc. Leur coût doit aussi être pris en compte. Contrôlez le plafond dédié à l’équipement conducteur, qui peut atteindre 1 000 € dans certaines garanties incluses et 2 000 € dans des protections renforcées. Vérifiez également les justificatifs exigés en cas de sinistre.
Pour la moto elle-même, examinez séparément le vol, la tentative de vol, l’incendie, les dommages tous accidents, les accessoires et les pièces de performance. Une franchise basse ne compense pas un plafond trop limité ou une valeur déclarée qui ignore la préparation réellement installée.
Choisir une formule selon votre fréquence de roulage à La Réunion
Pour une seule sortie annuelle, une extension ponctuelle, un pass circuit ou une assurance temporaire peut être plus cohérent qu’un contrat annuel dédié. À l’inverse, dès 7 à 8 sorties par an, une formule annuelle, une licence adaptée ou un contrat piste spécifique mérite d’être comparé. Le choix dépend aussi de l’utilisation de la moto : circule-t-elle sur route, arrive-t-elle sur remorque ou reste-t-elle exclusivement au circuit ?
- Usage routier dominant : privilégiez la responsabilité civile, le vol, l’assistance et une extension piste clairement rédigée si nécessaire.
- Roulage piste régulier : vérifiez la responsabilité civile circuit, la protection conducteur et les exclusions liées au chronométrage.
- Moto dédiée piste : contrôlez le contrat spécifique, le transport, le paddock et la valeur des pièces.
Avant de signer, comparez les devis ligne par ligne : usage déclaré, modifications acceptées, zones couvertes, franchises, plafonds, délai de prise d’effet et documents demandés. À La Réunion, indiquez clairement si la moto circule sur route, est stockée dans un garage, voyage sur remorque ou participe à des journées circuit. Cette précision compte souvent davantage qu’une formule affichée au meilleur prix.
{« @type »: »Article », »@context »: »https://schema.org », »headline »: »Assurance moto à La Réunion : une modification non déclarée peut-elle faire perdre votre couverture ? », »inLanguage »: »fr-FR », »description »: »À La Réunion, assurer une moto modifiée ou utilisée sur circuit ne revient pas seulement à choisir une formule au tiers ou tous risques. La carte grise, les transformations… »}

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

