
Choisir une assurance pour sa moto ou son scooter ne consiste pas seulement à retenir la cotisation la plus basse. À Maurice comme à La Réunion, la couverture doit correspondre à la valeur du deux-roues, à vos trajets, à votre profil et aux risques auxquels il est exposé. Un devis détaillé aide à comparer les garanties avant la souscription et à repérer les exclusions susceptibles de poser problème après un sinistre.
La responsabilité civile : le socle indispensable, mais limité
La responsabilité civile est la garantie minimale obligatoire pour circuler avec un véhicule terrestre à moteur. Elle indemnise les dommages corporels ou matériels causés à un tiers lorsque le conducteur est responsable d’un accident. Elle concerne aussi bien une moto qu’un scooter, un cyclomoteur de 50 cm³, une moto 125 cm³ ou un quad homologué.
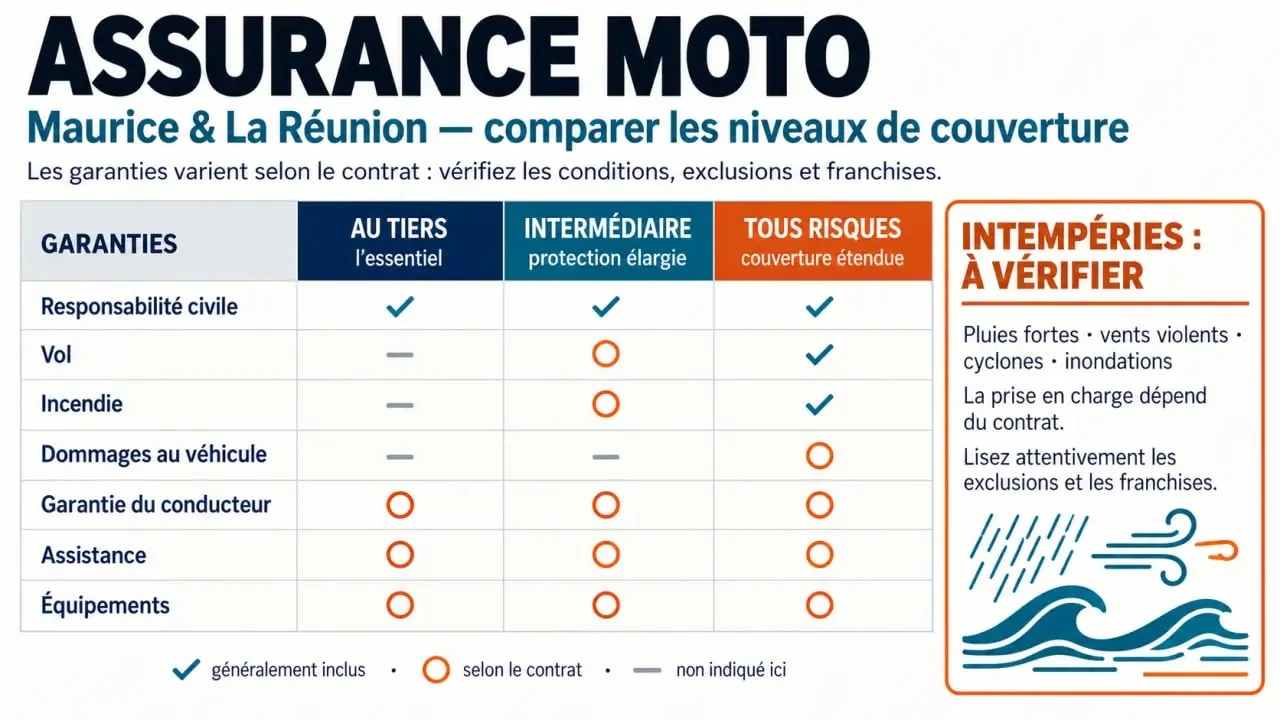
Cette protection de base ne rembourse généralement ni les réparations de votre propre deux-roues, ni vos blessures, ni vos équipements. Une chute seul, un acte de vandalisme ou le vol de la moto peuvent donc rester à votre charge si aucune garantie complémentaire n’a été souscrite. La formule au tiers convient surtout à un véhicule ancien ou de faible valeur, à condition d’accepter ce risque financier.
Au tiers, intermédiaire ou tous risques : comparer ce qui est vraiment couvert
Les intitulés des formules permettent de s’orienter, mais le contenu exact dépend toujours du contrat. Comparez donc les garanties incluses, les options et les limites d’indemnisation, plutôt que le seul nom de l’offre.
| Formule | Protection habituellement recherchée | Profil ou situation adaptée |
|---|---|---|
| Au tiers | Responsabilité civile pour les dommages causés aux tiers | Deux-roues ancien, de faible valeur ou budget très contraint |
| Intermédiaire | Socle au tiers complété, selon le contrat, par le vol, l’incendie ou certains événements | Moto ou scooter à protéger sans rechercher la couverture la plus large |
| Tous risques | Dommages au véhicule, y compris après certains accidents responsables, selon les conditions prévues | Deux-roues récent, financé, de valeur ou utilisé fréquemment |
Ne pas oublier le conducteur et les équipements
La garantie du conducteur mérite une attention particulière. Elle peut couvrir vos dommages corporels selon le plafond et les conditions prévus au contrat. Vérifiez aussi la prise en charge du casque, des gants, du blouson et des accessoires. Ces équipements peuvent représenter un budget important après une chute, même lorsque les dégâts sur la moto restent limités. Une protection juridique et une assistance après accident ou panne peuvent également simplifier les démarches.
À Maurice et à La Réunion, les risques locaux changent le bon niveau de protection
Maurice et La Réunion sont deux territoires distincts. Une même offre, les mêmes règles de souscription ou la même zone de circulation ne s’appliquent donc pas automatiquement dans les deux cas. Demandez à l’assureur ou au courtier de confirmer le territoire couvert, les modalités d’assistance et les conditions applicables à votre lieu de résidence.
Les fortes pluies, les vents violents, les cyclones et les inondations exposent une moto stationnée dehors, même lorsqu’elle ne roule pas. L’eau peut atteindre la connectique, les freins, le moteur ou les bagages. Un deux-roues renversé peut aussi subir des dommages aux leviers, aux rétroviseurs ou au carénage. Vérifiez donc les garanties tempête, catastrophe naturelle et inondation, ainsi que l’assistance et les conditions liées au stationnement ou à la sécurisation du véhicule.
Le lieu de garage influence également l’évaluation du risque de vol et de dommages. Un parking fermé, un antivol adapté et une déclaration exacte du stationnement habituel peuvent être pris en compte dans l’étude du dossier. En cas d’événement climatique, la prise en charge dépend des garanties souscrites, des exclusions, de la franchise et des conditions particulières. La lecture du contrat reste indispensable.
Les informations qui font varier le devis d’assurance moto
La cylindrée, la marque, le modèle, l’ancienneté et la valeur du véhicule sont analysés, mais ils ne sont pas les seuls critères. Un scooter 50 cm³, une moto 125 cm³ et une grosse cylindrée ne présentent pas le même niveau de risque ni le même coût de réparation. Une moto de plus de 15 ans peut justifier une couverture plus ciblée, tandis qu’un modèle récent mérite souvent une protection contre les dommages et le vol.
Usage, permis et antécédents : déclarer sans approximation
Usage privé, trajets domicile-travail, loisirs, livraison ou activité professionnelle : cette information peut modifier l’étude du dossier. Une moto utilisée pour travailler doit faire l’objet d’une analyse spécifique. L’âge du conducteur, l’ancienneté du permis, le bonus-malus, les sinistres antérieurs et la présence d’un conducteur secondaire peuvent aussi modifier les conditions d’acceptation et le montant proposé.
Une déclaration imprécise fragilise la couverture au moment où elle devient nécessaire. Signalez donc l’usage réel du véhicule, les conducteurs concernés et les antécédents demandés par l’assureur. Cette transparence permet de rechercher une formule cohérente avec la situation et d’éviter un écart entre le contrat et l’utilisation du deux-roues.
Préparer une demande de devis utile et comparable
Pour recevoir une proposition adaptée, préparez la carte grise ou les caractéristiques précises du deux-roues, votre permis de conduire et votre relevé d’informations si vous en disposez. Ajoutez les informations sur l’usage, le stationnement et le territoire concerné, Maurice ou La Réunion. Signalez aussi tout usage professionnel ou toute modification notable du véhicule.
Comparez ensuite plusieurs devis à garanties équivalentes. Pour chacun, contrôlez le montant de la franchise, les plafonds d’indemnisation, la valeur retenue en cas de destruction, les exclusions liées au vol ou aux intempéries, l’assistance et la couverture des équipements. Un assureur local, un conseiller ou un courtier peut vous aider à arbitrer entre budget et protection, puis à ajuster la formule avant la signature.
{« @type »: »Article », »@context »: »https://schema.org », »headline »: »Assurance moto à Maurice et à La Réunion : comparez les garanties avant de choisir », »inLanguage »: »fr-FR », »description »: »Choisir une assurance pour sa moto ou son scooter ne consiste pas seulement à retenir la cotisation la plus basse. À Maurice comme à La Réunion, la couverture doit correspondre à… »}

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

