
Pour circuler vers Cilaos et sur les routes sinueuses de La Réunion, le prix ne suffit pas pour choisir une assurance moto. Une chute sans tiers, une panne ou un remorquage peuvent entraîner des frais très différents selon le contrat. Il faut donc examiner la protection du conducteur, de la moto et les conditions d’assistance avant de souscrire.
Les garanties qui font la différence sur un trajet à virages
La responsabilité civile est obligatoire. Elle indemnise les dommages matériels et corporels causés à un tiers. En revanche, elle ne couvre pas automatiquement votre moto, vos blessures ni les frais liés à une chute dont vous êtes seul responsable.
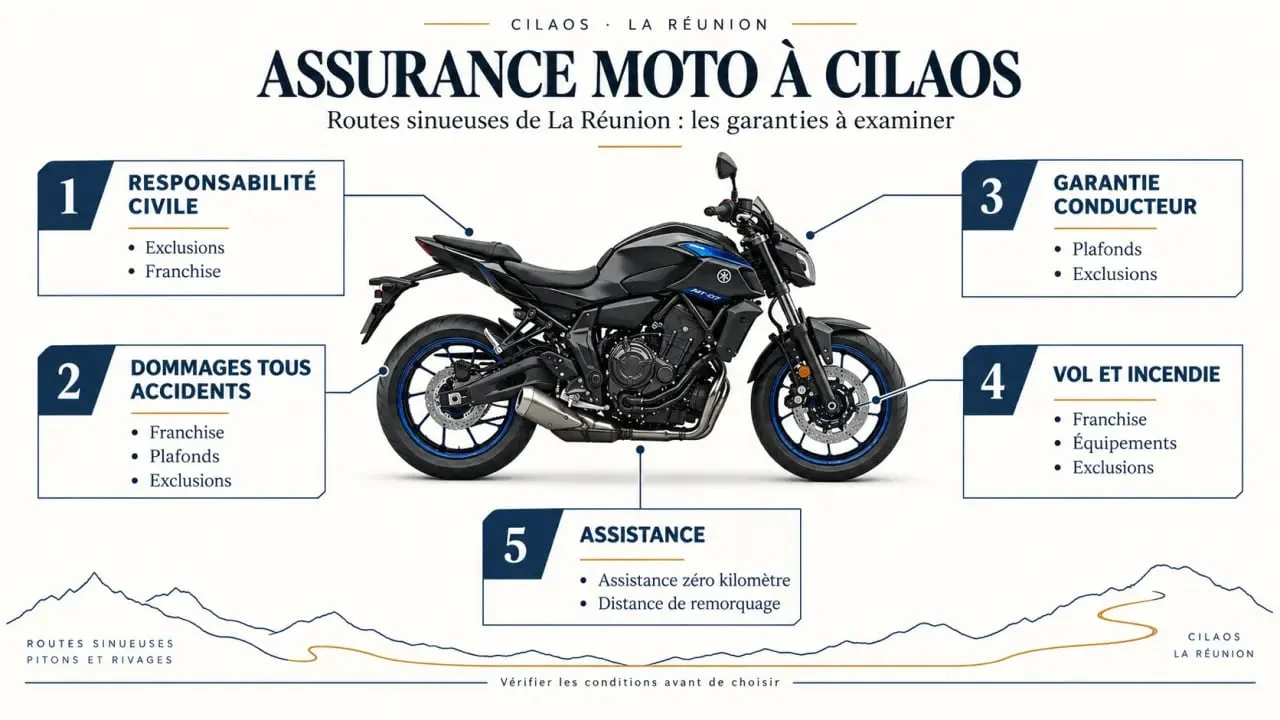
| Garantie | Ce qu’elle peut couvrir | Point à contrôler |
|---|---|---|
| Responsabilité civile | Dommages causés aux tiers | Elle ne répare pas nécessairement votre moto |
| Dommages tous accidents | Dégâts subis par la moto, y compris sans tiers, selon le contrat | Franchise, plafond et exclusions |
| Garantie conducteur | Blessures corporelles et frais médicaux selon les limites prévues | Montant d’indemnisation et seuils d’intervention |
| Vol et incendie | Vol de la moto ou dommages liés à un incendie | Conditions de stationnement et dispositifs exigés |
| Assistance | Dépannage, crevaison, remorquage et accompagnement après accident | Assistance zéro kilomètre et distance de remorquage |
La garantie dommages tous accidents mérite une attention particulière si votre moto a une valeur importante ou si vous souhaitez être couvert après une glissade, un choc contre un obstacle ou une chute sans tiers. Elle peut prendre en charge les dégâts subis par la moto, selon les conditions prévues au contrat. Sa portée dépend notamment de la franchise, des plafonds et des exclusions.
Une chute dans un virage : ce qui peut être pris en charge
Après un accident avec un autre usager, la responsabilité civile de la partie responsable peut intervenir pour indemniser les préjudices causés. Le traitement est différent lorsqu’aucun tiers n’est impliqué. Sans garantie dommages adaptée, les réparations de votre moto peuvent rester à votre charge.
La garantie conducteur peut contribuer à la prise en charge des conséquences corporelles et des frais médicaux, dans les limites définies par le contrat. Elle ne remplace pas une garantie couvrant les dégâts matériels de la moto. Pour connaître la protection réelle, vérifiez les conditions applicables à une chute seul, à une collision et à une immobilisation après accident.
Le fossé entre être assuré et être réellement indemnisé
Une attestation d’assurance valide ne donne pas forcément une protection complète le jour où la moto ne peut plus rouler. La différence se trouve souvent dans la franchise, la vétusté retenue, le plafond d’indemnisation, la valeur déclarée de la machine et les exclusions.
Avant de souscrire, demandez si les accessoires, le casque, les gants ou le blouson sont couverts, et selon quelle valeur. Contrôlez aussi les modalités d’indemnisation des pièces ajoutées à la moto. Cette vérification évite de découvrir après l’expertise qu’un équipement de sécurité ou un accessoire n’entre pas dans la couverture prévue.
Les exclusions à lire avant de signer
Les exclusions précisent les situations dans lesquelles l’assureur peut limiter ou refuser sa prise en charge. Elles peuvent concerner les conditions de conduite, l’état du véhicule, certains usages déclarés ou les obligations de protection contre le vol.
Vérifiez également les règles applicables au prêt de guidon, au transport d’un passager et aux modifications apportées à la moto. Une 125 cm³, une grosse cylindrée ou une moto de collection ne nécessitent pas forcément le même niveau de garanties. Les conditions doivent correspondre à l’usage déclaré et au type de machine assuré.
L’assistance compte autant que la réparation
Sur un itinéraire sinueux, l’immobilisation est souvent le premier problème concret. Elle peut résulter d’une panne mécanique, d’une crevaison, d’un accident ou d’une moto devenue non roulante. Une assistance moto peut prévoir le dépannage, le remorquage, l’orientation vers un réparateur et l’accompagnement après accident.
Certaines offres annoncent une disponibilité 24h/24 et 7j/7. La crevaison peut aussi être incluse, sous réserve de l’option choisie. La mention « assistance » ne suffit toutefois pas pour comparer deux contrats. Demandez où la moto est remorquée, si le service fonctionne dès le domicile avec une option zéro kilomètre, quelle distance est incluse et quels frais restent dus au-delà.
Vérifiez aussi la procédure à suivre après une panne ou un accident. Il est généralement préférable de contacter l’assistance avant d’organiser soi-même un remorquage, afin de respecter les modalités prévues par le contrat et de limiter le risque de frais non remboursés.
Comparer les contrats selon votre moto et votre usage
Un motard quotidien n’a pas les mêmes besoins qu’un conducteur qui utilise sa moto le week-end. Pour un faible kilométrage, une formule au kilomètre peut être pertinente si ses conditions correspondent réellement à votre usage. Examinez notamment les limites de kilométrage et les garanties incluses.
Une moto récente ou coûteuse justifie une comparaison attentive des dommages tous accidents, de la valeur d’indemnisation et de la franchise. Pour une moto de collection, recherchez les garanties spécifiques et les modalités d’évaluation de sa valeur. La cylindrée, l’usage et la fréquence des trajets influencent aussi le niveau de protection à rechercher.
- Comparez les garanties incluses, et pas seulement la cotisation annuelle.
- Notez la franchise applicable à chaque type de sinistre.
- Contrôlez les plafonds prévus pour le conducteur, les équipements et l’assistance.
- Lisez les exclusions et les obligations de déclaration.
- Évaluez la disponibilité du service client et les moyens de contact après un sinistre.
Pour obtenir un devis d’assurance moto à Cilaos, préparez les informations sur la cylindrée, la valeur de la moto, son usage, le kilométrage estimé et vos antécédents. Présentez clairement vos trajets à La Réunion. Demandez un détail écrit des garanties, des franchises et des conditions d’assistance.
Vous pourrez ainsi comparer des protections réellement équivalentes. Le bon contrat n’est pas nécessairement le moins cher : c’est celui dont les garanties correspondent à votre moto, à vos trajets et au niveau de reste à charge que vous pouvez accepter après une chute, une panne ou un accident.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

