
À La Réunion, un motard expérimenté ne cherche pas seulement une assurance obligatoire. Il veut protéger une moto souvent valorisée, son équipement et sa capacité à reprendre la route rapidement après un sinistre. Pour choisir une couverture adaptée, comparez d’abord les garanties, la protection corporelle, l’assistance et les franchises, avant de vous arrêter au montant de la cotisation.
Partir de votre moto et de votre usage réel
Le profil de motard confirmé tient généralement compte de l’ancienneté du permis, du bonus-malus et de l’historique des sinistres. Ces éléments ne suffisent toutefois pas à déterminer le niveau de risque. Une Yamaha MT-09 de 890 cm³, une BMW R1300 GS Adventure, une Kawasaki Z1000 SX, une Harley Sportster de 883 cm³ ou un TMAX puissant n’entraînent pas les mêmes coûts potentiels qu’un deux-roues urbain plus ancien.
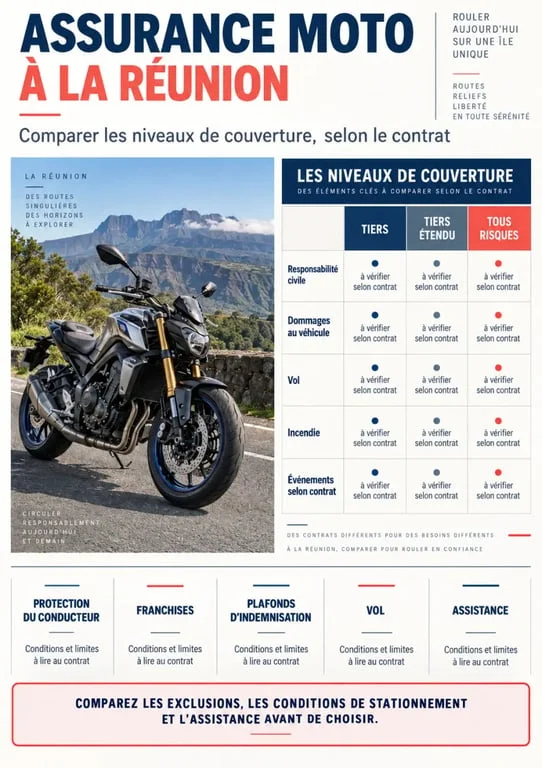
Indiquez précisément la cylindrée, l’année, la valeur de la moto et les éventuelles transformations. Les motos sportives, hyper sportives, de collection, de prestige, de piste ou personnalisées peuvent être assurables, mais leur acceptation et leurs garanties dépendent du contrat. L’usage déclaré compte aussi : trajets domicile-travail, circulation quotidienne, sorties le week-end, longues balades ou usage professionnel ne correspondent pas au même niveau de risque.
Le stationnement pèse aussi dans le devis
Un garage fermé, un parking collectif ou un stationnement régulier sur la voie publique ne présentent pas les mêmes conditions face au risque de vol. Avant de souscrire, vérifiez les exigences relatives à l’antivol, les justificatifs à conserver et la déclaration du lieu de remisage habituel. Une garantie vol intéressante sur le papier peut être moins protectrice si ses obligations de prévention ne correspondent pas à vos habitudes.
Tiers, tiers étendu ou tous risques : arbitrer sans sous-assurer
La responsabilité civile est le socle légal de l’assurance moto. Elle indemnise les dommages causés à autrui, mais pas ceux subis par votre propre moto lorsque vous êtes responsable. Pour un motard confirmé, le choix dépend surtout de la valeur de la moto et du reste à charge acceptable après un accident.
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Tiers | Responsabilité civile, avec parfois défense pénale et recours | Moto ancienne ou de valeur modérée, budget maîtrisé |
| Tiers étendu | Socle tiers complété selon le contrat par le vol, l’incendie, les événements climatiques ou le bris de glace | Moto stationnée dehors ou exposée à un risque de vol |
| Tous risques | Dommages tous accidents, y compris lorsque vous êtes responsable ou lorsque l’auteur du dommage est inconnu | Grosse cylindrée, moto récente, sportive ou fortement équipée |
Une formule tous risques ne signifie pas que toutes les situations sont automatiquement prises en charge. Les plafonds, exclusions, franchises et conditions d’indemnisation restent décisifs. Pour une moto de moins de 2 ans, certaines offres prévoient une indemnisation à valeur à neuf. Au-delà, le contrat peut retenir une valeur à dire d’expert, parfois majorée de 15 %. Demandez le mécanisme appliqué à votre machine, et pas seulement le nom de la formule.
Les garanties qui font la différence après un sinistre
Protéger le pilote avant la carrosserie
La protection du conducteur mérite une lecture attentive, car la responsabilité civile ne couvre pas vos propres blessures. Les niveaux proposés peuvent varier fortement. Certaines garanties annoncent 100 000 euros pour une AIPP supérieure à 10 %, tandis que d’autres atteignent 1 000 000 euros à partir d’une AIPP supérieure à 10 % ou de 5 %. L’AIPP désigne l’atteinte permanente à l’intégrité physique et psychique. Comparez donc le montant maximal, mais aussi le seuil de déclenchement.
Sur une moto, le pilote est particulièrement exposé en cas d’accident. Une machine peut être réparée ou remplacée, alors qu’une incapacité durable peut affecter la vie professionnelle, familiale et les déplacements quotidiens. La protection corporelle doit être choisie selon votre situation personnelle, et non comme une simple option ajoutée au devis.
Assistance, équipement et accessoires : lire les lignes concrètes
En cas de panne, une assistance avec une franchise de 30 km ne rend pas le même service qu’une assistance sans franchise kilométrique. Vérifiez aussi les situations couvertes : panne, accident, vol, remorquage et éventuel véhicule de remplacement. Certaines offres prévoient un véhicule jusqu’à 30 jours après un vol, sous conditions.
Casque, blouson, gants, airbag, bagagerie, échappement homologué ou contenu du top case doivent être déclarés ou couverts par une garantie spécifique. Selon le niveau retenu, les plafonds peuvent aller de 600 euros à 3 400 euros pour l’équipement, avec une formule sans vétusté. Pour les accessoires, les montants annoncés vont de 250 euros à plus de 5 000 euros. Contrôlez également la franchise applicable à chaque poste et les justificatifs demandés.
Comprendre le prix sans se limiter au tarif affiché
Le tarif d’une assurance moto à La Réunion est personnalisé selon votre expérience, vos antécédents, le bonus-malus, la moto, son âge, sa puissance, sa valeur, l’usage, le lieu de stationnement et les garanties choisies. Une franchise plus élevée peut réduire la cotisation, mais elle augmente votre participation financière au moment du sinistre. Comparez donc le prix annuel avec le coût réel d’un accident ou d’un vol.
- Demandez le montant de la franchise pour les dommages, le vol et le bris de glace.
- Vérifiez les plafonds prévus pour l’équipement, les accessoires et le contenu du top case.
- Identifiez les exclusions liées à la piste, aux modifications ou à l’usage professionnel.
- Contrôlez les règles d’expertise, la vétusté et le mode d’indemnisation.
Obtenir un devis local réellement comparable
Pour demander un devis d’assurance moto à La Réunion, préparez votre permis, votre relevé d’information, la carte grise, les caractéristiques de la moto, son kilométrage, son mode de stationnement et la liste des accessoires de valeur. Un devis en ligne fournit une première estimation. Un conseiller local peut ensuite préciser les conditions d’acceptation d’une moto sportive ou personnalisée et les garanties applicables.
Vous pouvez solliciter un acteur spécialisé comme la Mutuelle des Motards à La Réunion, une agence AXA ou un courtier local. Demandez deux ou trois propositions sur une base identique, avec les mêmes franchises et les mêmes options. Vous pourrez ainsi comparer une protection équivalente et choisir une assurance adaptée à la valeur de votre moto, à votre usage et à votre expérience.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

