
Une moto au garage reste assurée à La Réunion, sauf immobilisation technique réelle
Une moto garée plusieurs semaines dans un box, un garage privé ou un parking collectif à La Réunion ne devient pas automatiquement « non assurée ». Tant qu’elle reste en état de circuler, la responsabilité civile demeure en principe nécessaire, même si vous ne l’utilisez pas. En revanche, le contrat peut être adapté à un usage réduit, à une immobilisation durable ou à la valeur du deux-roues.
Moto stationnée : l’assurance reste généralement obligatoire
Une moto simplement inutilisée, en panne ou remisée dans un garage est habituellement considérée comme un véhicule terrestre à moteur en état de circuler. Elle doit donc conserver au minimum une garantie responsabilité civile. Cette couverture indemnise les dommages que le véhicule pourrait causer à un tiers, y compris dans certaines situations lorsqu’il est à l’arrêt.
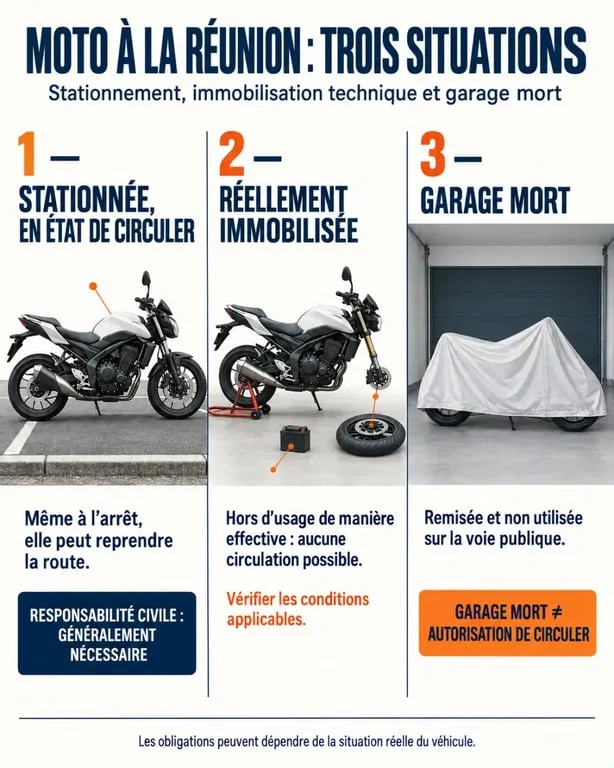
L’exception concerne une moto réellement non roulante, rendue impropre à la circulation par une immobilisation technique effective. Une batterie déchargée, un manque d’essence ou une panne temporaire ne suffisent pas forcément à écarter l’obligation d’assurance. Rouler sans assurance expose notamment à une amende pouvant atteindre 3 750 €.
Garage mort, usage réduit : deux solutions à ne pas confondre
L’assurance garage mort pour une immobilisation durable
L’assurance garage mort s’adresse à une moto immobilisée et stationnée, par exemple pendant une longue restauration, une absence prolongée ou un arrêt saisonnier. Selon le contrat, elle peut inclure la responsabilité civile ainsi que des garanties contre le vol, l’incendie ou les dommages matériels au repos. Son principe est strict : elle n’autorise pas la circulation, même pour un trajet très court.
Avant de choisir cette formule, vérifiez les conditions de stationnement prévues par l’assureur. Il peut demander un garage fermé, un antivol homologué, un ancrage au sol, une alarme ou un accès sécurisé. Un local qui paraît sûr au quotidien ne répond pas toujours aux exigences contractuelles nécessaires à l’indemnisation.
Une formule classique ajustée si vous roulez peu
Si vous prévoyez de reprendre la route, même occasionnellement, une assurance moto classique reste plus adaptée. Une formule au tiers ou intermédiaire peut convenir à un usage limité tout en conservant le droit de circuler. Déclarez précisément l’usage prévu : loisirs, trajets domicile-travail, déplacements occasionnels ou arrêt temporaire.
Cette déclaration permet à l’assureur d’évaluer correctement le risque. Elle évite aussi une différence entre l’usage indiqué au contrat et la réalité, notamment si la moto est finalement utilisée plus souvent ou pour un usage professionnel.
Comparer les garanties selon le risque au garage
| Formule | Protection habituelle | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile | Moto de faible valeur ou budget minimal |
| Intermédiaire | Responsabilité civile, souvent vol et incendie selon le contrat | Moto stationnée avec un risque de vol à couvrir |
| Tous risques | Dommages matériels plus étendus, selon les garanties et la franchise | Moto récente, financée, de collection ou de forte valeur |
| Garage mort | Couverture au repos définie au contrat, sans circulation | Moto durablement immobilisée |
La bonne formule ne dépend pas uniquement du fait de rouler ou non. Une moto de valeur conservée dans un garage collectif peut justifier une garantie vol et incendie. À l’inverse, un deux-roues ancien, peu coté et stocké dans un garage individuel sécurisé peut relever d’une protection plus sobre.
Examinez aussi la franchise, les plafonds d’indemnisation, les exclusions et le mode d’évaluation de la valeur du véhicule. Ces éléments déterminent la protection réellement disponible après un vol, un incendie ou un dommage au repos. Les équipements du motard et les accessoires ne sont pas nécessairement couverts dans les mêmes conditions que la moto.
À La Réunion, le stationnement est un levier de protection concret
Le lieu de stationnement influence l’évaluation du risque et peut entrer dans le calcul du tarif. Une moto garée dans un garage fermé, un parking collectif ou un espace extérieur sécurisé ne présente pas la même exposition au vol et aux intempéries. Indiquez donc le lieu réel de stationnement au moment de la demande de devis.
Après un sinistre, certaines preuves facilitent la déclaration. Photographiez la moto et ses accessoires, conservez les factures, notez le numéro de série, installez un point d’ancrage si le contrat le prévoit et gardez les clés séparément. Cette organisation est utile pour les pièces démontées, les équipements du motard et les motos en restauration.
À La Réunion, vérifiez aussi les garanties liées aux pluies intenses, vents violents, cyclones, inondations et catastrophes naturelles. Leur prise en charge dépend du contrat et de ses conditions. Une moto placée dans un local exposé aux ruissellements n’a pas le même niveau de vulnérabilité qu’un véhicule stationné en hauteur dans un garage fermé.
Préparer un devis et anticiper la reprise de circulation
Pour obtenir une proposition cohérente auprès d’un assureur ou d’un courtier à La Réunion, préparez la carte grise, le permis, le relevé d’informations, la cylindrée, la marque, le modèle, la valeur estimée et les antécédents. Indiquez aussi la commune, le lieu de stationnement, les dispositifs de sécurité et l’usage envisagé.
Le tarif dépend notamment de la cylindrée, de la valeur de la moto, du profil du conducteur, de son âge, de son permis, du bonus-malus, des antécédents, du lieu de stationnement et du niveau de garanties. Le montant d’une assurance moto immobilisée ne peut donc pas être déduit du seul fait que le véhicule roule peu. Une demande personnalisée permet de comparer le coût et l’étendue de la protection.
Avant toute remise en circulation d’une moto couverte en garage mort, contactez l’assureur pour rétablir une formule autorisant la route. Ne supposez pas que cette modification est immédiate ou automatique. Demandez une confirmation écrite des garanties, de la date d’effet et de la franchise. Vous pourrez ainsi reprendre le guidon avec une couverture adaptée à l’usage déclaré.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

