
À La Réunion, assurer une moto ne se limite pas à respecter l’obligation de responsabilité civile. Trajets quotidiens, stationnement, fortes pluies et valeur parfois élevée du deux-roues doivent guider le choix du contrat. Lié à AXA depuis 1981, Club 14 fait partie des offres à comparer avec les assureurs spécialisés et les agences locales.
Club 14 à La Réunion : pour quels motards et quels véhicules ?
Club 14 s’adresse aux passionnés de deux-roues avec une offre distribuée autour de l’univers AXA. Elle peut concerner un scooter de 50 ou 125 cm3, une routière, un gros cube, une moto sportive, ancienne, de collection ou personnalisée. L’acceptation du véhicule et le niveau de protection doivent toutefois être confirmés dans le devis. La puissance, la valeur, les transformations et l’usage déclaré influencent les conditions proposées.
Le tarif dépend aussi du profil du conducteur, de ses antécédents, de son lieu de résidence et du stationnement habituel. Pour un conducteur réunionnais, un interlocuteur local peut faciliter l’étude du dossier et les échanges après un sinistre. Il peut vérifier la cohérence entre le lieu de garage, les dispositifs antivol, les kilomètres parcourus et les garanties vol ou assistance choisies. Cette vérification limite le risque de découvrir une restriction après un accident ou une tentative de vol.
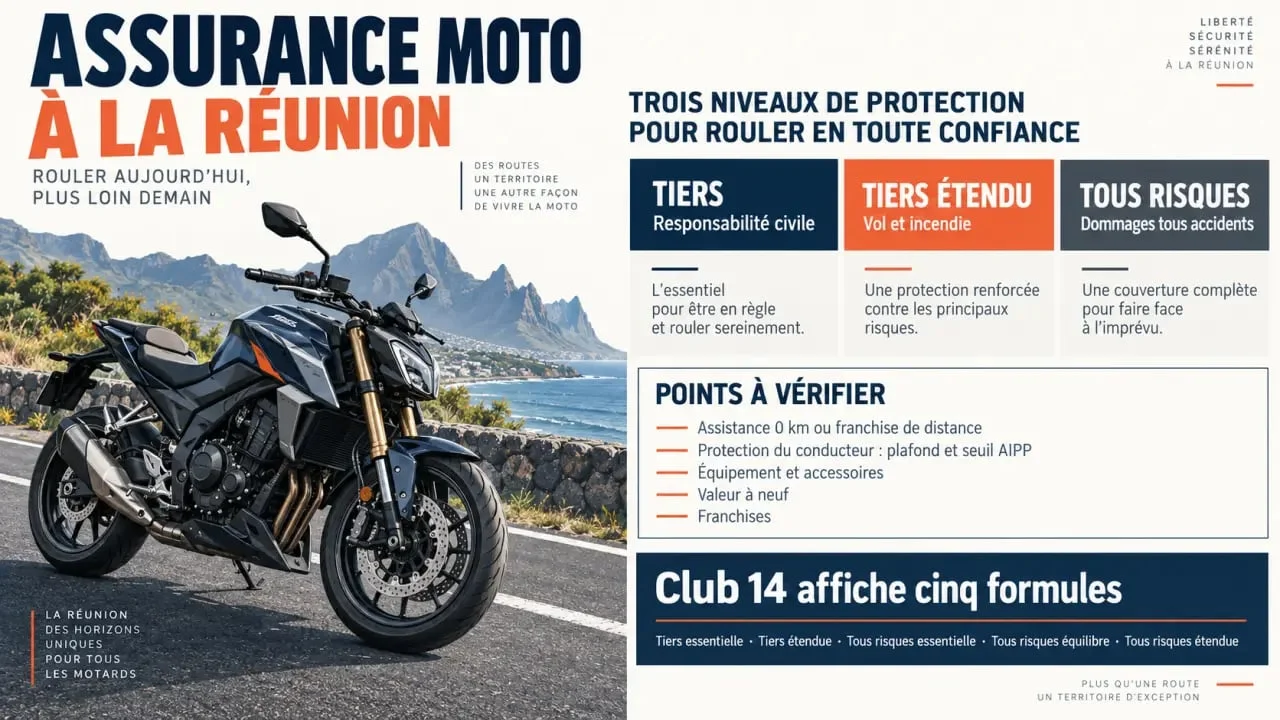
Les cinq formules affichées sur l’offre locale sont les suivantes : tiers essentielle, tiers étendue, tous risques essentielle, tous risques équilibre et tous risques étendue. Leur contenu exact, leurs plafonds et leurs franchises doivent être lus dans les conditions contractuelles avant la souscription.
Partir du risque réellement couvert, pas du nom de la formule
La responsabilité civile est le socle légal obligatoire. Elle indemnise les dommages causés à autrui, mais ne répare ni votre moto ni vos blessures lorsque vous êtes responsable. Une formule au tiers peut convenir à une moto de faible valeur, si vous acceptez un reste à charge potentiellement élevé. Une formule tous risques vise à couvrir les dommages tous accidents, y compris lorsque votre responsabilité est engagée, dans les limites prévues par le contrat.
| Niveau à examiner | Protection à rechercher | Pour quel besoin ? |
|---|---|---|
| Tiers | Responsabilité civile, défense pénale et recours | Respecter l’obligation minimale |
| Tiers étendu | Vol, incendie, bris de glace, événements climatiques selon le contrat | Protéger une moto exposée sans couvrir tous les dommages |
| Tous risques | Dommages tous accidents et indemnisation renforcée éventuelle | Préserver une moto récente ou à forte valeur |
L’assistance et la protection du conducteur font la différence
Ne supposez pas que l’assistance fonctionne automatiquement devant votre domicile. Certaines formules prévoient une assistance 0 kilomètre, tandis que d’autres appliquent une franchise de 30 kilomètres en cas de panne. Vérifiez aussi le véhicule de remplacement : il peut être prévu jusqu’à 30 jours en cas de vol dans certaines garanties.
La sécurité du conducteur doit être étudiée séparément. Elle indemnise les dommages corporels selon un plafond et un seuil d’AIPP, c’est-à-dire d’atteinte à l’intégrité physique et psychique. Selon le niveau retenu, l’indemnisation peut atteindre 100 000 euros ou 1 000 000 d’euros, avec un seuil d’AIPP supérieur à 10 % ou à 5 %. Ces montants ne sont donc pas interchangeables : le plafond, le seuil et les exclusions comptent autant que la présence de la garantie.
Pour les trajets entre domicile, travail et zones montagneuses, examinez la distance de remorquage, l’organisation du dépannage, le transport du pilote et la disponibilité d’une solution de mobilité. Une différence limitée de cotisation annuelle peut être moins importante que ces conditions pratiques lorsque la moto tombe en panne loin du domicile.
Équipement, accessoires et indemnisation : les lignes à lire avant de signer
Casque, blouson homologué, gants, bottes, bagagerie, top case et éléments ajoutés à la moto ne sont pas automatiquement protégés au même niveau que le véhicule. Selon les garanties affichées, l’équipement du conducteur peut être indemnisé jusqu’à 600 euros au premier niveau et jusqu’à 3 400 euros aux niveaux supérieurs. Certaines protections prévoient une absence de vétusté pendant 5 ans. Contrôlez les objets concernés, les plafonds et les justificatifs demandés.
Les accessoires peuvent être couverts de 250 euros à 2 000 ou 3 500 euros, voire au-delà de 5 000 euros selon la formule. Conservez les factures, les photos et la liste des équipements installés. Pour une moto récente, vérifiez aussi le mode d’évaluation. Une indemnisation à valeur à neuf peut concerner les motos de moins de 2 ans, tandis qu’une valeur à dire d’expert majorée de 15 % peut s’appliquer au-delà. La franchise reste à comparer garantie par garantie, notamment pour le vol, les dommages et les accessoires.
Comparer Club 14, AXA, la Mutuelle des motards et une agence locale
Une comparaison utile ne consiste pas à placer deux prix face à face. Club 14 et AXA permettent d’étudier une offre destinée aux motards. La Mutuelle des motards propose une segmentation étendue, notamment pour les motos de piste, de prestige, de collection, les scooters et certains usages professionnels. Une agence locale peut apporter une proximité appréciable pour constituer le dossier et suivre les démarches.
- Comparez les plafonds de protection du conducteur, pas seulement la présence de la garantie.
- Contrôlez les exclusions, notamment celles liées à la compétition, aux transformations et aux usages non déclarés.
- Demandez le détail des franchises en cas de vol, de dommages, de bris de glace ou d’assistance.
- Vérifiez le stationnement exigé et les conditions de mise en œuvre de la garantie vol.
- Lisez les conditions générales avant de vous engager, surtout pour les catastrophes naturelles et les événements climatiques.
Obtenir un devis d’assurance moto à La Réunion sans perdre de temps
Préparez la carte grise ou les caractéristiques précises du deux-roues, votre permis, votre relevé d’informations, la date d’achat, l’usage prévu, le lieu de stationnement et vos éventuels antécédents. Le modèle, la puissance, l’âge de la moto, le profil du conducteur et le niveau de franchise permettent d’obtenir une proposition plus fiable qu’un simple tarif d’appel. Pour une moto personnalisée, sportive ou ancienne, joignez si possible les factures d’accessoires et les justificatifs de valeur.
Demandez plusieurs devis comparables, avec le même niveau de garanties et les mêmes franchises. Avant la souscription, faites confirmer par écrit les points décisifs : assistance à domicile, couverture de l’équipement, indemnisation en cas de vol, véhicule de remplacement et traitement des catastrophes naturelles ou des événements climatiques. Un contrat adapté est celui dont vous comprenez les limites avant d’en avoir besoin.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

