
Pour une moto ou un scooter neuf à La Réunion, une garantie valeur à neuf pendant 24 mois peut réduire fortement la perte financière après un vol ou une destruction totale. Elle permet, selon le contrat, de calculer l’indemnisation à partir de la valeur catalogue plutôt que de la valeur déjà diminuée par la décote. Cette protection n’est toutefois ni automatique ni identique selon les assureurs. Ses conditions doivent être vérifiées avant la souscription.
Ce que couvre réellement la valeur à neuf pendant 24 mois
La garantie valeur à neuf concerne généralement un deux-roues neuf et commence à la date de sa première mise en circulation. Pendant les 24 premiers mois, l’assureur peut indemniser la moto sur la base de sa valeur catalogue, selon les modalités prévues au contrat. Cette garantie limite l’écart entre le prix payé à l’achat et la valeur du véhicule après sa dépréciation sur le marché de l’occasion.
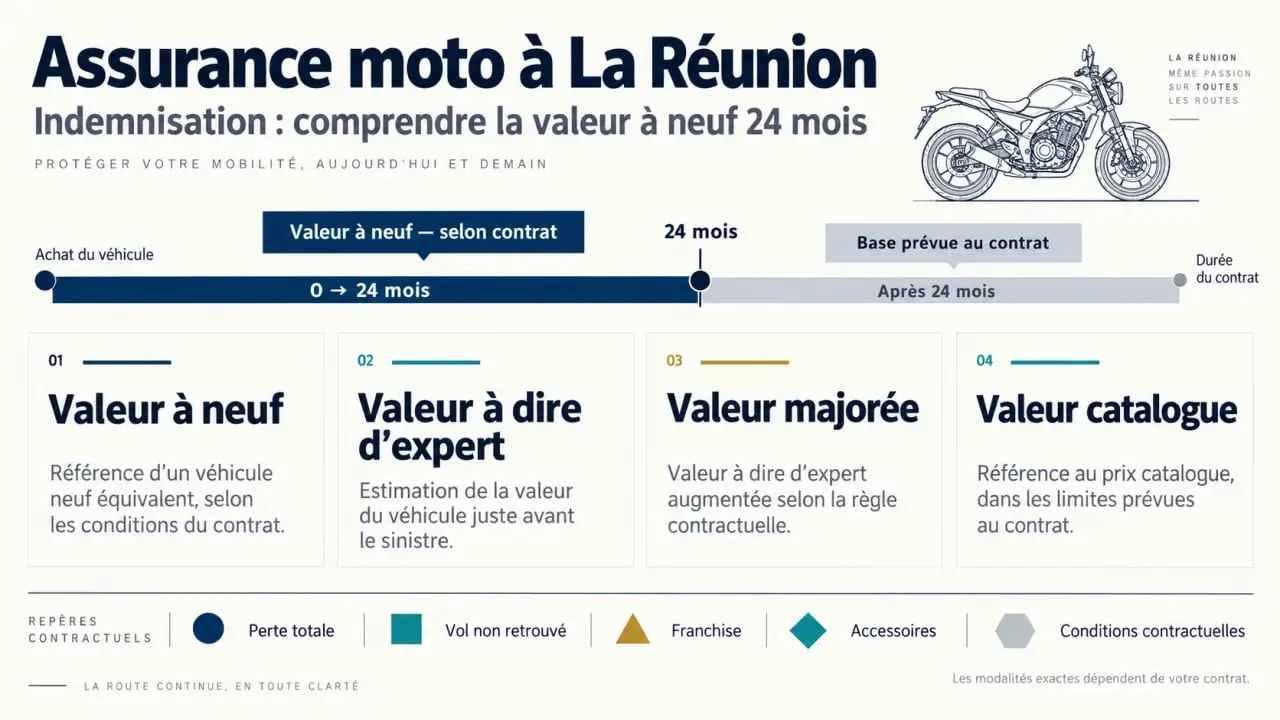
L’indemnisation renforcée intervient habituellement lorsque le véhicule est déclaré en perte totale. La moto peut être détruite, techniquement irréparable ou considérée comme économiquement non réparable. La garantie peut aussi s’appliquer à un vol non retrouvé, après le délai fixé par l’assureur. Incendie, accident, vandalisme et vol ne donnent droit à cette indemnisation que s’ils figurent parmi les événements couverts par la formule choisie.
Une option généralement liée à une formule protectrice
La responsabilité civile est obligatoire, mais une formule au tiers ne couvre pas les dommages subis par votre propre moto. Pour bénéficier d’une valeur à neuf, il faut le plus souvent une formule incluant les dommages au véhicule, comme une assurance intermédiaire enrichie ou une assurance tous risques, avec l’option clairement mentionnée au contrat. Une offre locale peut prévoir une valeur à neuf pendant 24 ou 36 mois. La durée ne doit donc jamais être supposée.
Valeur à neuf, valeur d’expert et valeur majorée : ne pas confondre
Ces trois mécanismes définissent la base utilisée pour calculer l’indemnisation. Ils n’offrent pas le même niveau de protection, notamment après l’expiration des deux premières années.
| Base d’indemnisation | Principe | Moment d’application |
|---|---|---|
| Valeur à neuf | Référence à la valeur catalogue d’un véhicule neuf, selon le contrat | Souvent pendant les 24 premiers mois, parfois 36 mois |
| Valeur à dire d’expert | Valeur de remplacement déterminée selon l’âge, l’état et le marché | Généralement après la période valeur à neuf |
| Valeur majorée | Valeur d’expert augmentée d’un pourcentage contractuel | Après la période renforcée ou selon l’option souscrite |
Prudence Créole mentionne un pack valeur à neuf de 24 ou 36 mois, puis une valeur de remplacement majorée de 30 % au-delà du délai. D’autres offres citées prévoient, pour les motos de plus de 2 ans, une valeur d’expert majorée de 15 %. Ces mécanismes ne remplacent pas une indemnisation à la valeur catalogue. L’écart dépend du modèle, de son kilométrage et de sa cote au jour du sinistre.
La garantie valeur à neuf ne doit pas faire oublier les autres éléments du contrat. Une indemnité élevée pour la moto peut être moins intéressante si le casque, le blouson, les valises ou le top case sont mal couverts. Conservez les factures, photographiez les accessoires ajoutés après l’achat et déclarez les équipements de valeur. Ils peuvent être soumis à des plafonds distincts, à une vétusté ou à une franchise spécifique.
À La Réunion, les garanties à examiner au-delà de la décote
Le choix d’une assurance moto à La Réunion ne dépend pas uniquement de l’âge du véhicule. Le lieu de stationnement, les trajets quotidiens, la cylindrée, l’usage professionnel éventuel, le bonus-malus et l’expérience du conducteur influencent l’acceptation du dossier et le tarif proposé.
Vol, intempéries et dommages : vérifier ligne par ligne
Un deux-roues stationné en extérieur ou dans un espace collectif nécessite une vérification précise de la garantie vol et de ses exigences. Le contrat peut prévoir un antivol homologué, des conditions de garage, des justificatifs ou des modalités particulières de déclaration.
Pour les épisodes de cyclone, de tempête et de fortes pluies, examinez aussi la distinction entre force de la nature, événements climatiques et catastrophes naturelles. Une inondation ou un autre dommage lié aux conditions météorologiques n’est pas automatiquement couvert de la même manière. La prise en charge dépend de la garantie souscrite et des conditions contractuelles.
Assistance et protection du pilote
Après un accident ou une panne, l’assistance et le remorquage limitent les conséquences pratiques de l’immobilisation. Comparez la franchise kilométrique : certaines formules interviennent à partir de 30 kilomètres, tandis que d’autres annoncent une intervention sans franchise kilométrique, y compris en cas de panne.
La protection du conducteur mérite la même attention. La responsabilité civile indemnise les tiers, pas vos propres dommages corporels. Vérifiez donc les plafonds, le seuil d’AIPP et les exclusions de la garantie conducteur. Ces éléments peuvent modifier sensiblement le niveau de protection après un accident.
Demander un devis adapté à votre moto ou scooter
Pour comparer des assurances moto avec une valeur à neuf de 24 mois à La Réunion, demandez plusieurs propositions et exigez une confirmation écrite de la durée de la garantie. Des acteurs comme AXA, Assuranoo, Prudence Créole ou La Banque Postale peuvent être consultés selon votre situation, directement ou par l’intermédiaire d’un courtier local.
Préparez les éléments suivants pour obtenir un devis cohérent :
- la carte grise ou les caractéristiques précises de la moto ;
- la date de première mise en circulation et le prix d’achat ;
- votre permis, votre relevé d’informations et votre bonus-malus ;
- la cylindrée, le modèle et l’usage privé ou professionnel ;
- le lieu de stationnement habituel ;
- la liste des accessoires et des garanties souhaitées.
Avant de signer, contrôlez quatre points : les sinistres ouvrant droit à la valeur à neuf, la date exacte de fin des 24 mois, la franchise applicable et la solution prévue après cette période. Vérifiez aussi les plafonds liés aux équipements et aux accessoires. Une cotisation plus élevée peut être cohérente pour une moto récente, à condition que l’indemnisation, l’assistance et les garanties correspondent réellement à votre investissement.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

