
Pour obtenir un devis d’assurance moto personnalisé à La Réunion, indiquez plus que la marque de votre deux-roues. La cylindrée, votre expérience, vos trajets, le stationnement et le niveau de protection souhaité influencent directement l’offre. Un conseiller local peut mettre ces informations en cohérence avec votre budget et votre situation.
Un devis personnalisé commence par votre usage réel
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur, qu’il s’agisse d’un scooter 50 cm³, d’une moto 125 cm³, d’une grosse cylindrée ou d’un quad. Elle couvre les dommages causés aux autres, mais pas nécessairement vos propres blessures ni les dégâts subis par votre véhicule. Pour obtenir une proposition adaptée, le professionnel doit donc comprendre ce que vous souhaitez protéger : votre mobilité quotidienne, la valeur de votre moto, votre budget ou votre sécurité corporelle.
Les informations qui font varier la cotisation
Le tarif dépend notamment de l’âge du conducteur, de l’ancienneté du permis, du bonus-malus et des éventuels antécédents d’assurance. Le modèle, la puissance, la cylindrée, la valeur de la moto et son caractère sportif entrent également en compte. Précisez si vous roulez pour les loisirs, les trajets domicile-travail, les livraisons ou un autre usage professionnel. Une utilisation mal déclarée peut fragiliser la couverture lors d’un sinistre.
- Type de deux-roues : cyclomoteur, scooter, moto, tricycle ou quad ;
- Carte grise, date de mise en circulation et éventuels accessoires ;
- Permis de conduire et relevé d’informations ;
- Commune de résidence et conditions de stationnement ;
- Usage annuel, conducteur secondaire et garanties souhaitées.
Une demande en ligne permet de réunir rapidement ces éléments. Elle gagne toutefois à être suivie d’une vérification humaine. Un conseiller ou un courtier peut préciser les conditions d’acceptation et, selon son fonctionnement, consulter plusieurs partenaires assureurs. La comparaison est alors plus utile si les propositions portent sur un niveau de protection similaire.
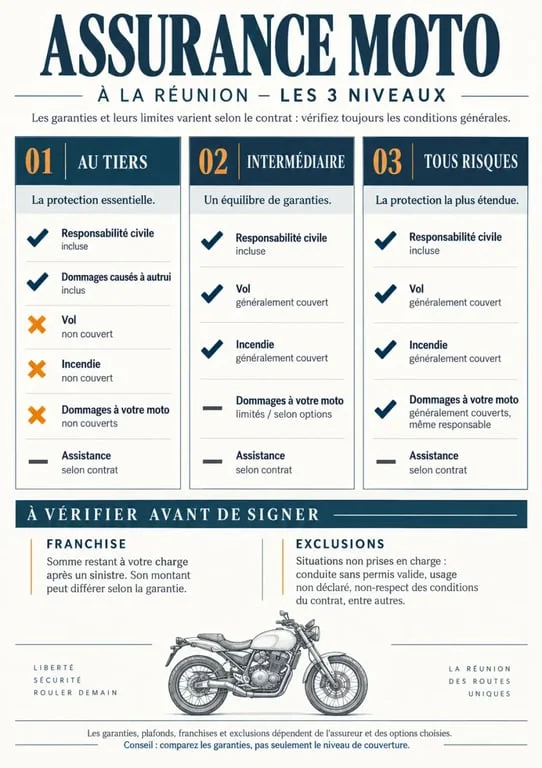
Tiers, intermédiaire ou tous risques : comparer ce qui reste à votre charge
Les appellations varient selon les assureurs. Pour comparer deux offres, examinez les garanties incluses, mais aussi les franchises, les plafonds et les exclusions. Une formule moins chère peut entraîner un reste à charge plus élevé après un accident, un vol ou une panne.
| Formule | Protection habituelle | À privilégier si… |
|---|---|---|
| Au tiers | Responsabilité civile, souvent défense pénale et recours | Votre véhicule a une faible valeur ou votre budget est très contraint |
| Intermédiaire | Tiers complété, selon le contrat, par le vol, l’incendie, le bris de glace ou les événements climatiques | Vous souhaitez protéger votre deux-roues contre des risques ciblés |
| Tous risques | Garanties étendues pouvant inclure les dommages tous accidents | Votre moto est récente, financée ou coûteuse à réparer |
Une franchise correspond à la somme qui peut rester à votre charge après l’indemnisation. Son montant peut varier selon le sinistre : vol, dommages, panne ou catastrophe naturelle. Demandez un scénario précis : « Après une chute responsable, quel montant serait indemnisé et quelle somme paierais-je ? » Cette question permet de mesurer le coût réel de la couverture, au-delà de la mensualité.
À La Réunion, les garanties à regarder de près
Les pluies intenses, les vents violents, les cyclones et les inondations rendent nécessaire une vérification attentive des garanties liées aux événements climatiques et aux catastrophes naturelles. Leur déclenchement, les franchises et les justificatifs demandés dépendent du contrat et de la nature du sinistre. Une garantie présentée comme couvrant les intempéries ne protège donc pas automatiquement contre toutes les situations.
Protéger le pilote autant que la machine
La protection du conducteur mérite une attention particulière. La responsabilité civile indemnise les tiers, mais elle ne couvre pas nécessairement vos propres dommages corporels si vous êtes responsable. Comparez les seuils d’intervention liés à l’AIPP, les plafonds d’indemnisation et les postes pris en charge.
Vérifiez aussi l’assistance. Une assistance 0 kilomètre peut intervenir en cas de panne près de chez vous, tandis qu’une franchise kilométrique limite son déclenchement. Les conditions de dépannage, de remorquage et de véhicule de remplacement doivent être lues dans le détail, notamment si votre deux-roues est votre principal moyen de transport.
Le lieu de stationnement compte également pour la garantie vol. Un garage fermé, un carport ou la voie publique ne présentent pas le même niveau de risque. Décrivez précisément vos habitudes au conseiller. Le contrat peut prévoir des exigences concernant l’antivol, la gravure ou les preuves à fournir après la disparition du véhicule.
Examinez enfin la couverture du casque, des gants, du blouson, des bagages, des accessoires fixés et du contenu du top-case. Les montants garantis, la vétusté, les factures exigées et les circonstances couvertes varient selon les contrats. Ces détails peuvent modifier sensiblement l’indemnisation après un sinistre.
Préparer l’échange avec un conseiller pour décider sereinement
Avant de demander un devis, rassemblez votre carte grise, votre permis et votre relevé d’informations. Préparez aussi une description exacte de la moto, de ses accessoires, de son kilométrage estimé et de ses conditions de stationnement. Pour une moto ancienne, électrique, modifiée, importée ou utilisée professionnellement, signalez-le dès la demande. Ces caractéristiques peuvent influencer l’offre ou nécessiter une étude spécifique.
Les quatre points à faire confirmer avant signature
- Les exclusions : le prêt du guidon, l’usage sur piste, l’absence d’antivol ou le transport professionnel peuvent être encadrés.
- Les franchises : demandez leur montant pour chaque type de sinistre, pas seulement pour les dommages.
- L’indemnisation : la valeur à neuf, la valeur à dire d’expert, la vétusté et le plafond modifient le remboursement réel.
- L’assistance : vérifiez la distance de déclenchement, le dépannage, le remorquage et les conditions d’un véhicule de remplacement.
Un bon devis d’assurance moto à La Réunion ne se résume pas à un tarif. Il doit préciser les garanties, les exclusions et la somme qui restera à payer en cas de sinistre. En confrontant ces éléments à votre usage, à la valeur de votre deux-roues et à vos trajets, vous pourrez choisir une protection cohérente avec votre risque.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

