
Le tarif d’une assurance moto vintage à La Réunion dépend moins de l’étiquette « ancienne » que de la valeur de la machine, de son usage et des garanties choisies. Les repères nationaux donnent un ordre de grandeur, mais seul un devis précisant le lieu de garage, l’assistance et les risques climatiques permet d’obtenir un prix réellement applicable sur l’île.
Quels repères de tarif pour une moto vintage ?
Pour une assurance moto ancienne ou de collection, le prix moyen annoncé est de 315 € par an. Cette moyenne recouvre des situations différentes : la formule au tiers atteint 256 € par an en moyenne, la formule intermédiaire 380 € et le tous risques 472 €. Ces montants restent des indications nationales. Ils ne remplacent pas une proposition tarifaire pour La Réunion.
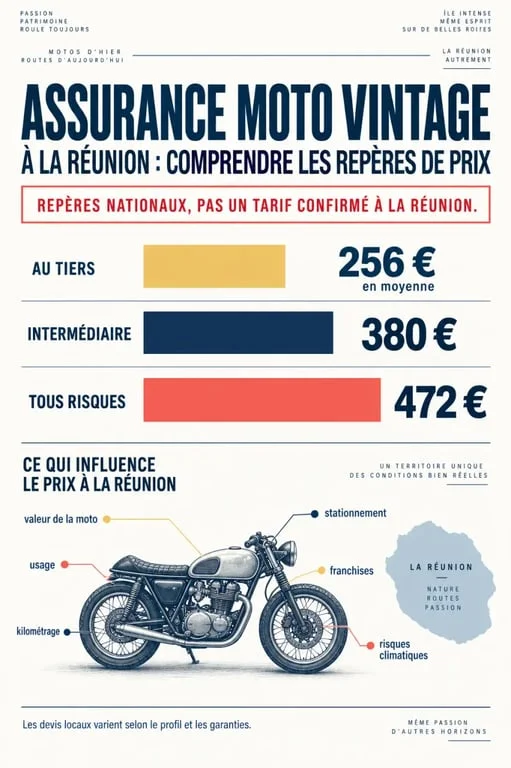
| Formule | Repère annuel | Protection principale |
|---|---|---|
| Au tiers | 256 € en moyenne | Responsabilité civile obligatoire |
| Intermédiaire | 380 € en moyenne | Garanties complémentaires selon le contrat |
| Tous risques | 472 € en moyenne | Dommages à la moto, selon les franchises et les exclusions |
Un contrat spécialisé peut afficher un montant inférieur lorsque la moto roule très peu. Une Honda CB750 de 1983 assurée au tiers est ainsi annoncée à 49 € par an, avec un exemple client à 41,10 €. Cette comparaison n’a de sens qu’à garanties, profil, kilométrage et territoire identiques. À La Réunion, vérifiez donc l’acceptation du risque et les franchises applicables avant de comparer les cotisations.
Vintage, ancienne ou collection : ce que votre moto permet d’assurer
Le terme vintage n’a pas de définition administrative unique. Chaque assureur fixe ses critères. Certains acceptent des motos de 10 ans et plus, tandis qu’AXA retient une moto de collection à partir de 20 ans selon ses propres conditions. Le statut administratif de véhicule de collection répond à une autre règle : la moto doit avoir été construite ou immatriculée depuis au moins 30 ans.
La carte grise collection n’est pas systématiquement obligatoire
Une assurance dite collection peut donc être proposée sans carte grise collection si le modèle, son ancienneté et son usage respectent les règles de l’assureur. À l’inverse, l’obtention d’une carte grise collection peut nécessiter une attestation FFVE et une démarche auprès de l’ANTS. Demandez si le contrat impose ce statut ou s’il accepte une moto ancienne en bon état, utilisée comme véhicule secondaire.
Âge et cylindrée peuvent limiter l’éligibilité
Les seuils varient aussi selon la cylindrée. Certains contrats limitent une moto de 10 à 14 ans à 250 cm³, une moto de 15 à 19 ans à 500 cm³ et une moto de 20 à 29 ans à 750 cm³. À partir de 30 ans, aucune limite de cylindrée n’est annoncée dans cette grille. Ces règles ne sont pas universelles : elles doivent apparaître dans la proposition qui vous est remise.
Les critères qui font monter ou baisser votre devis à La Réunion
L’assureur examine le conducteur, son bonus-malus, ses antécédents, le modèle, la cylindrée, la valeur déclarée, le kilométrage annuel et le type d’usage. Une moto de loisir qui roule peu peut bénéficier d’une cotisation plus contenue. Les motos d’époque sortent en moyenne 11 fois par an, pour 617 km. Dans la pratique, de nombreux contrats collection plafonnent le kilométrage entre 3 000 et 5 000 km par an.
- Usage : loisir, manifestations, trajet travail et usage quotidien ne présentent pas le même niveau de risque.
- Stationnement : un garage fermé et sécurisé réduit l’exposition au vol et au vandalisme.
- Valeur : une expertise peut justifier une valeur agréée ou une valeur d’expertise cohérente avec la rareté du modèle.
- Franchise : une prime basse peut s’accompagner d’une somme importante restant à votre charge après un sinistre.
À La Réunion, le garage joue aussi sur la conservation de la moto. Une bonne ventilation, une protection contre les embruns, une bâche respirante et un contrôle régulier des points de corrosion limitent la dégradation du véhicule. Ces précautions ne remplacent pas une garantie. Elles facilitent toutefois l’évaluation de la valeur et la gestion d’un sinistre, surtout si vous conservez des photos datées et les factures de restauration.
Choisir les garanties sans payer pour un usage qui ne vous ressemble pas
La responsabilité civile reste obligatoire, même si la moto roule très peu. Elle indemnise les dommages causés à autrui, mais pas ceux subis par votre propre machine. Pour une moto de faible valeur ou en cours de restauration, l’assurance au tiers peut suffire si vous acceptez de prendre en charge les dommages matériels.
Vol, incendie et événements climatiques : à lire ligne par ligne
Un tiers étendu ou une formule vol-incendie peut convenir à une moto stationnée hors du domicile ou composée de pièces difficiles à remplacer. À La Réunion, contrôlez la définition contractuelle des catastrophes naturelles, des événements climatiques, des inondations et du vandalisme. Les exclusions, les conditions de mise à l’abri et les franchises comptent autant que l’intitulé de la garantie.
Pour une moto rare, privilégier l’indemnisation maîtrisée
Le tous risques devient pertinent lorsque la valeur marchande ou sentimentale de la moto est élevée, ou lorsque sa restauration coûterait cher. Comparez aussi la garantie du conducteur, la défense et le recours, la protection juridique et l’assistance 0 km. Pour une machine rare, demandez comment sont traités l’expertise, le transport vers un réparateur compétent et l’acheminement de pièces lorsqu’elles doivent venir de métropole.
Préparer un devis fiable et souscrire sans mauvaise surprise
Rassemblez la carte grise, votre permis, le relevé d’information, un justificatif de domicile et, si possible, les photos, factures et rapport d’expertise de la moto. Décrivez l’usage prévu sans le minimiser : prêt du guidon, trajet travail, rassemblements, rallyes de régularité ou transport maritime peuvent être encadrés, voire exclus.
- Demandez plusieurs devis en précisant La Réunion, l’adresse de stationnement et le kilométrage estimé.
- Comparez les garanties, les plafonds d’indemnisation, les franchises, l’assistance et les exclusions, pas seulement le prix annuel.
- Faites confirmer par écrit la couverture territoriale, le traitement des sinistres climatiques et les modalités de dépannage.
- Choisissez une valeur assurée documentée pour éviter une indemnisation insuffisante.
Un devis personnalisé permet de comparer un tarif attractif avec une protection réellement adaptée à votre moto vintage, à votre pratique et aux contraintes de La Réunion.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

