
Pour une moto de valeur à La Réunion, un devis utile ne se résume pas à une cotisation mensuelle. Il doit préciser ce qui sera réellement indemnisé après un vol, une chute, une inondation ou un cyclone, ainsi que votre reste à charge. Une comparaison attentive protège votre budget et votre deux-roues.
Les informations à préparer pour un devis précis
Un devis d’assurance moto haut de gamme à La Réunion devient pertinent lorsque le véhicule, le conducteur et les conditions de stationnement sont décrits avec précision. Déclarez la marque, le modèle, la cylindrée, l’année, le kilométrage, le prix d’achat et les éventuelles modifications ou préparations. Une moto personnalisée, équipée de pièces coûteuses ou d’accessoires non déclarés peut être insuffisamment couverte.
- La carte grise et la date de première mise en circulation ;
- Le permis moto, l’ancienneté de conduite et le relevé d’informations ;
- Le bonus-malus et les antécédents de sinistres ;
- L’usage réel : privé, domicile-travail ou professionnel ;
- Le lieu de stationnement habituel, le garage, l’antivol et un éventuel traceur ;
- La liste valorisée des accessoires, de la bagagerie et des équipements à garantir.
Demander plusieurs propositions en ligne ou auprès d’un courtier permet ensuite de comparer des contrats établis sur une base identique. Sans cette méthode, un tarif plus bas peut simplement correspondre à une valeur déclarée, une assistance ou une protection contre le vol moins étendue.
Pour une grosse cylindrée, le tous risques est souvent le point de départ
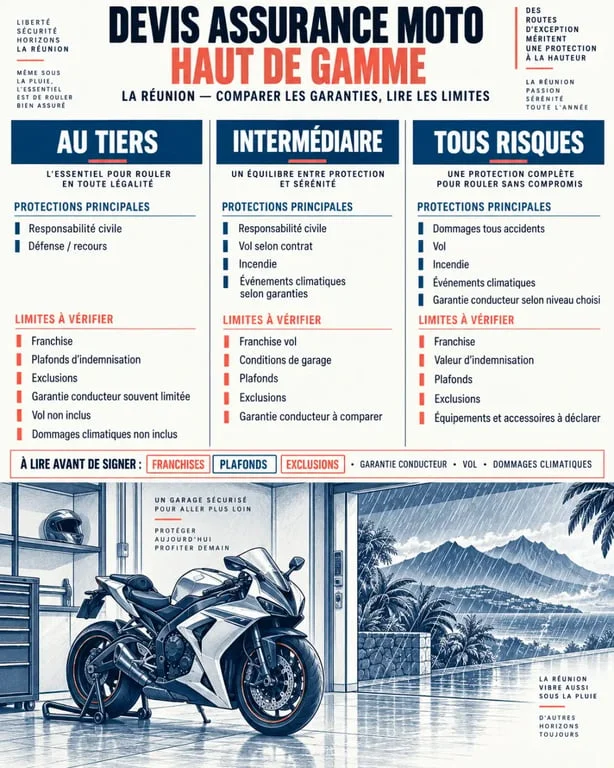
La responsabilité civile est obligatoire, mais elle indemnise les dommages causés aux tiers, pas votre moto ni vos propres blessures. Pour une machine récente, sportive, de prestige ou difficile à remplacer, partir d’une formule tous risques facilite la comparaison. Vous pourrez ensuite retirer les options réellement superflues, plutôt que découvrir trop tard l’absence d’une garantie importante.
| Formule | Protection principale | Limite à surveiller |
|---|---|---|
| Au tiers | Responsabilité civile | Vos dommages, le vol et l’incendie ne sont généralement pas couverts. |
| Intermédiaire | Tiers complété selon le contrat par le vol, l’incendie ou les événements climatiques | Les chutes et les accidents responsables peuvent rester exclus. |
| Tous risques | Dommages accidentels, y compris lorsque votre responsabilité est engagée, selon les conditions | Franchise, plafonds, exclusions et valeur d’indemnisation restent déterminants. |
Ajoutez une garantie conducteur suffisamment protectrice. La responsabilité civile d’un tiers ne couvre pas automatiquement vos dommages corporels si vous êtes responsable de l’accident ou si aucun tiers n’est identifié. L’assistance panne ou accident à 0 km, le remorquage et un véhicule de remplacement peuvent également faire une vraie différence au quotidien.
Vol, équipements et valeur : les détails qui changent l’indemnisation
Choisir une valeur de référence adaptée
Pour une moto haut de gamme, vérifiez si l’indemnisation repose sur la valeur vénale, la valeur d’achat pendant une période limitée, la valeur à neuf ou une valeur agréée. Cette dernière mérite une attention particulière pour une moto rare, de collection ou fortement équipée. La valeur retenue doit rester cohérente avec les factures, les photos, l’entretien et les caractéristiques déclarées. En cas de perte totale, cette règle contractuelle pèse davantage que le prix espéré de revente.
Ne pas confondre moto, accessoires et équipement du motard
Un silencieux, une selle, des valises ou un système de navigation ne sont pas toujours inclus dans la valeur du véhicule. Le casque, les gants, le blouson et l’airbag peuvent relever d’une garantie distincte, avec un plafond propre. Demandez aussi si le contrat couvre la tentative de vol et le vandalisme, et quelles mesures de protection sont exigées : antivol homologué, point d’ancrage, garage fermé ou justificatif de stationnement.
Le bon arbitrage oppose la prime au reste à charge. Une franchise élevée peut alléger la cotisation, mais elle devient lourde lors d’un sinistre répété ou d’une réparation coûteuse. Imaginez un carénage endommagé, une jante à remplacer ou un vol. Pouvez-vous régler la franchise sans retarder la remise en état ? Cette question transforme une simple comparaison de prix en choix adapté à la valeur de votre moto.
À La Réunion, examinez la couverture climatique avant la saison à risque
Les fortes pluies, les vents violents, les tempêtes, les inondations et les cyclones imposent de lire précisément les conditions de garantie. Une formule tous risques ne signifie pas automatiquement que tous les événements sont indemnisés dans toutes les circonstances. La prise en charge dépend des garanties souscrites, de la qualification de l’événement, des exclusions, des plafonds et de la franchise applicable.
Si la moto stationne en extérieur, demandez ce que prévoit le contrat en cas de submersion, de chute provoquée par le vent ou de dommages liés à des projections. Vérifiez aussi les consignes de prévention prévues par l’assureur. Photographier régulièrement la moto et ses accessoires, conserver les factures et la remiser dans un espace abrité lorsque c’est possible simplifie l’évaluation d’un sinistre.
Comparer les devis ligne par ligne avant de souscrire
Le meilleur devis n’est pas nécessairement le moins cher. C’est celui dont les protections correspondent à votre moto, à vos trajets et à votre capacité à assumer une franchise. Demandez une lecture claire des exclusions du contrat, notamment pour l’usage professionnel, le prêt du guidon, les circuits, les transformations non homologuées ou une fausse déclaration de stationnement.
- Comparez la prime annuelle à garanties équivalentes.
- Relevez chaque franchise : vol, dommages, catastrophe naturelle et bris éventuel.
- Contrôlez le plafond de la garantie conducteur, des accessoires et des équipements.
- Identifiez la méthode d’indemnisation en cas de vol ou de perte totale.
- Vérifiez l’assistance, le remorquage, les conditions du véhicule de remplacement et les exclusions locales.
Avant validation, relisez les conditions particulières. Elles doivent reprendre fidèlement la moto assurée, son usage et son stationnement à La Réunion. Comparez aussi les conditions liées à la valeur d’indemnisation et aux dommages climatiques. Cette cohérence vous aidera à choisir une protection à la hauteur de votre machine.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

