
À La Réunion, assurer une moto youngtimer ne revient pas seulement à rechercher le tarif le plus bas. Une machine rare, restaurée ou chargée d’histoire doit être couverte selon sa valeur, son usage et ses conditions de stationnement. Avant de demander un devis, vérifiez si elle relève d’un contrat classique, ancien ou collection. Les trajets quotidiens, le prêt du guidon et l’assistance peuvent varier fortement d’une formule à l’autre.
Youngtimer, ancienne ou collection : quelle catégorie pour votre moto ?
Une moto youngtimer désigne généralement un modèle des décennies passées, suffisamment ancien pour intéresser les passionnés, sans être automatiquement immatriculé en véhicule de collection. Son âge, sa rareté, son état d’origine, son historique d’entretien et sa cote peuvent entrer dans l’étude du dossier. Certaines offres ciblent notamment les motos de plus de 15 ans et les cylindrées de plus de 50 cc, mais chaque assureur applique ses propres critères d’acceptation.
La moto ancienne renvoie surtout à une notion d’âge. La moto de collection possède souvent une valeur patrimoniale ou un caractère exceptionnel. Une carte grise de collection peut orienter le dossier vers un contrat dédié, sans être systématiquement obligatoire. Une moto qui conserve une carte grise normale peut parfois être étudiée comme véhicule ancien, selon son modèle, sa valeur et son utilisation.
L’usage réel compte autant que l’année
Une youngtimer réservée aux balades, aux rassemblements ou aux sorties du week-end n’appelle pas la même couverture qu’une moto utilisée chaque matin pour aller travailler. Les contrats collection prévoient fréquemment un usage de loisir. Le trajet travail occasionnel, le kilométrage, les rallyes de régularité ou les essais libres sur circuit doivent donc être déclarés et validés. Une autorisation ponctuelle ne vaut pas automatiquement accord pour un usage domicile-travail régulier.
Choisir les garanties selon la valeur et l’exposition de la moto
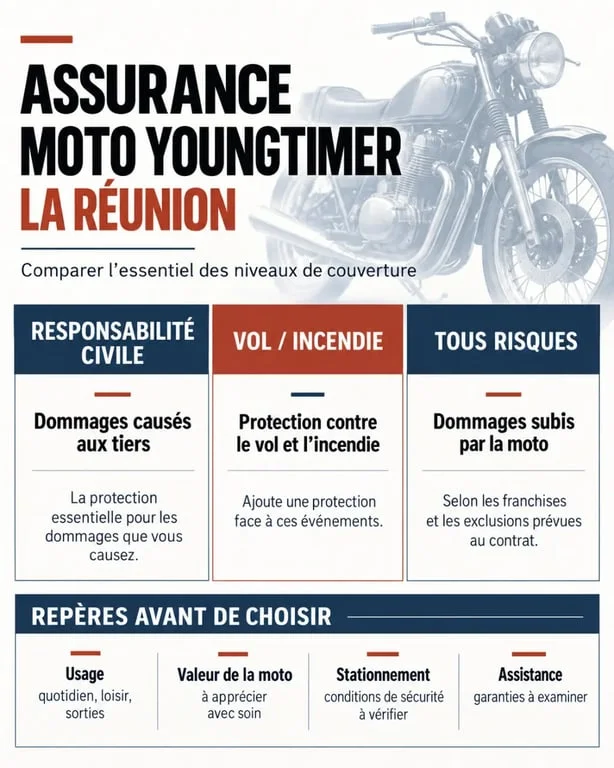
La Responsabilité civile est obligatoire et indemnise les dommages causés à autrui. Pour une moto youngtimer de faible valeur ou peu exposée, elle peut suffire comme base. Lorsque la machine est convoitée, restaurée ou difficile à remplacer, examinez les garanties Vol, Incendie et dommages avec attention. Le niveau de couverture doit suivre la valeur du véhicule et le risque auquel il est réellement exposé.
| Formule | Protection principale | À privilégier si… |
|---|---|---|
| Responsabilité civile | Dommages causés aux tiers | La valeur de la moto est limitée et le risque financier reste acceptable. |
| Vol / Incendie | Vol et destruction par incendie selon les conditions du contrat | La moto dort dans un lieu exposé ou possède une valeur de revente importante. |
| Tous risques | Dommages subis, selon les franchises et les exclusions | Vous voulez protéger une machine restaurée, rare ou coûteuse à réparer. |
Valeur agréée ou valeur d’expertise : un point décisif
Le prix payé plusieurs années auparavant ne reflète pas forcément la valeur actuelle d’une youngtimer. Après un vol ou un sinistre irréparable, demandez comment l’indemnisation sera calculée : valeur de marché, valeur agréée ou valeur d’expertise. Certains contrats prévoient une valeur d’expertise valable sur 3 ans. Conservez les factures de restauration, les photographies détaillées, l’historique d’entretien et les justificatifs des pièces spécifiques. Ces documents rendent l’évaluation plus solide et facilitent les échanges au moment du sinistre.
Le stationnement mérite la même attention. Un garage fermé, un point d’ancrage, un antivol adapté et des habitudes cohérentes réduisent l’exposition quotidienne de la moto. Ils peuvent aussi entrer dans l’étude de la garantie Vol. Décrivez précisément où la moto passe ses nuits, plutôt que de sélectionner une option de sécurité sans vérifier les exigences du contrat.
Les points à contrôler avant de signer à La Réunion
Pour une assurance moto youngtimer à La Réunion, un accompagnement local peut faciliter les démarches, mais il ne remplace pas la lecture des conditions contractuelles. Demandez la zone géographique couverte, notamment si vous expédiez la moto hors de l’île ou si vous voyagez avec elle. Vérifiez aussi le fonctionnement de l’assistance 24 h/24, les modalités de dépannage et de remorquage ainsi que les éventuels plafonds. Une garantie peut être utile sur le papier, puis être limitée par une distance, un réseau ou une situation particulière.
- Les franchises applicables après un accident, un vol ou un prêt du guidon ;
- Les conditions imposées aux conducteurs novices ou titulaires du permis depuis moins de 2 ans ;
- La possibilité de prêter la moto et les restrictions associées ;
- La couverture du trajet travail, qu’il soit occasionnel ou régulier ;
- Les obligations liées au stationnement, à l’antivol ou à la déclaration des équipements ;
- La protection juridique en cas de litige avec un vendeur, un réparateur ou lors d’un achat.
Un contrat collection peut être plus pertinent qu’une assurance moto classique si l’usage reste limité et le véhicule possède une valeur particulière. À l’inverse, une assurance classique est souvent plus cohérente pour un usage intensif, plusieurs conducteurs ou des déplacements professionnels fréquents. Le bon contrat correspond à votre pratique déclarée, et non à l’étiquette la plus valorisante.
Préparer un devis fiable et souscrire sans mauvaise surprise
Un devis personnalisé nécessite des informations précises. Préparez votre permis de conduire, le certificat d’immatriculation, une pièce d’identité et le relevé de sinistres. Si la valeur de la moto le justifie, ajoutez les factures, les photographies, une estimation ou une expertise. Indiquez également le modèle, l’année, la cylindrée, le kilométrage, les transformations éventuelles, l’usage prévu et le lieu de stationnement à La Réunion.
Comparer les propositions sur les bonnes lignes
Ne comparez pas uniquement la cotisation annuelle. Mettez face à face les franchises, le montant d’indemnisation, la définition du vol, l’assistance, le prêt du guidon et les exclusions d’usage. Demandez la date de prise d’effet des garanties et les documents contractuels, dont le document d’information sur le produit d’assurance. Un conseiller spécialisé ou une Maison des Motards présente dans les DROM-COM peut vous aider à comprendre les conditions applicables à votre profil.
Avant de souscrire, relisez chaque déclaration. Un usage quotidien non signalé, une valeur surestimée ou un stationnement différent de celui indiqué peuvent compliquer l’indemnisation. Une assurance correctement renseignée protège mieux votre moto et limite les désaccords lorsque vous devez utiliser vos garanties.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

