
À La Réunion, une moto de passion peut servir aux balades, aux trajets occasionnels, aux rendez-vous entre motards ou aux déplacements réguliers. Un devis d’assurance moto personnalisé doit donc protéger votre responsabilité, votre intégrité physique et la valeur réelle de votre deux-roues, sans inclure des garanties inutiles.
Préparer une demande de devis qui reflète votre pratique
Le tarif dépend d’abord des informations transmises. Décrire précisément la moto et vos habitudes permet de comparer des offres qui couvrent un niveau de risque comparable. Un assureur ou un courtier local peut aussi vous aider à ajuster les garanties à votre situation.
- La marque, le modèle, la cylindrée, l’année et la valeur de la moto ;
- Votre ancienneté de permis, votre coefficient bonus-malus et vos antécédents de sinistres ;
- L’usage déclaré : privé, domicile-travail, professionnel, balade ou pratique tout-terrain ;
- Le lieu de stationnement habituel, qu’il s’agisse d’un garage fermé, d’un parking collectif ou de la voie publique ;
- Les équipements et accessoires à assurer, comme le top case, la bagagerie, l’échappement homologué ou les protections spécifiques ;
- Les dispositifs de sécurité, notamment un antivol agréé SRA lorsque la garantie vol l’exige.
Une seule demande peut suffire pour comparer plusieurs devis d’assurance moto à La Réunion. Renseignez les mêmes éléments pour chaque proposition. Sinon, un prix plus bas peut simplement s’expliquer par une franchise plus élevée, une assistance limitée ou l’absence de couverture des dommages subis par votre moto.
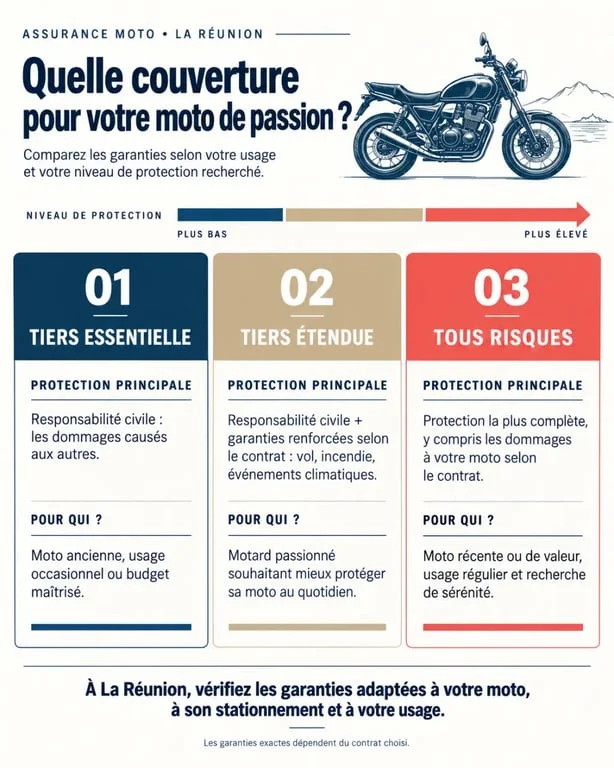
Choisir une formule selon la valeur de la moto et le risque accepté
Les formules ne couvrent pas toutes les mêmes risques. La responsabilité civile reste obligatoire et indemnise les dommages causés à autrui. Elle ne prend toutefois pas en charge, à elle seule, les réparations de votre moto après un accident responsable ou sans tiers identifié.
| Formule | Protection principale | Pour quel profil ? |
|---|---|---|
| Tiers essentielle | Responsabilité civile, avec selon le contrat défense pénale et recours | Moto de faible valeur ou budget très contraint |
| Tiers étendue | Base au tiers complétée notamment par le vol, l’incendie et certains événements climatiques | Moto stationnée à l’extérieur ou exposée au risque de vol |
| Tous risques | Dommages subis par la moto, notamment après un accident responsable selon les conditions prévues | Moto récente, de forte valeur ou utilisée fréquemment |
Pour une moto achetée par passion, la formule la plus complète n’est pas toujours la plus pertinente. Le bon choix dépend de la somme que vous pourriez financer après un sinistre. Si une chute à faible vitesse ou un accident seul rendait la réparation difficile à payer, la garantie dommages tous accidents mérite une attention particulière.
Protéger le conducteur, l’assistance et les équipements
La protection corporelle du conducteur
Après un accident responsable ou sans tiers identifié, la protection corporelle du conducteur peut modifier fortement le niveau d’indemnisation. Certaines offres prévoient 100 000 € de sécurité corporelle dans leur formule de base et proposent une extension jusqu’à 1 000 000 €. Le montant ne suffit pas à comparer les contrats : vérifiez aussi les conditions d’indemnisation, les exclusions et les postes couverts.
Assistance, casque et accessoires
L’assistance 24h/24 et 7j/7 peut intervenir après une panne ou un accident, mais ses modalités varient selon les contrats. Examinez le déclenchement à domicile, la distance minimale éventuelle, le remorquage, le transport du conducteur et la présence d’un véhicule de remplacement.
Vérifiez également la prise en charge du casque, des gants, du gilet airbag et du pantalon airbag. Un top case fermé à clé et son contenu peuvent être couverts, mais cette protection s’accompagne généralement de plafonds et de conditions. Ces éléments doivent apparaître clairement dans le devis ou les conditions contractuelles.
À La Réunion, demandez ce qui se passe entre l’immobilisation de la moto, son remorquage vers l’atelier, l’attente de réparation et votre retour chez vous. La qualité de l’assistance se mesure à ces étapes concrètes, pas seulement à la mention « assistance incluse ».
Adapter le contrat au type de moto et à son usage
Une moto âgée de 20 ans ou plus peut répondre aux critères d’une moto de collection chez certains assureurs. Son assurance mérite une étude spécifique portant sur sa valeur, son kilométrage annuel, son mode de stockage et les sorties prévues. La valeur vénale ne reflète pas toujours la valeur affective ou l’état d’une machine restaurée. Demandez donc quelle méthode d’évaluation sera appliquée en cas de destruction ou de vol.
Une enduro, une motocross ou une trial demande également une vérification précise. La circulation, l’usage et le transport de la moto doivent correspondre au contrat. Une grosse cylindrée, une moto modifiée ou un véhicule équipé d’accessoires coûteux doit être déclaré sans approximation. Une modification non signalée peut compliquer l’indemnisation si elle change le risque ou la valeur du véhicule.
Le même contrôle s’impose pour l’usage déclaré. Une couverture prévue pour les balades privées ne répond pas nécessairement aux besoins d’un trajet domicile-travail ou d’un usage professionnel. Indiquez aussi les conditions de stationnement et les équipements de sécurité demandés pour la garantie vol.
Comparer les devis au-delà du prix annuel
Avant de souscrire, placez les propositions côte à côte et comparez-les à niveau de garantie équivalent. Le prix dépend notamment du conducteur, de la cylindrée, de la valeur de la moto, de l’usage, du stationnement et de l’historique de sinistres. Il n’existe donc pas de tarif universel fiable pour une assurance moto passion à La Réunion.
- Contrôlez les franchises applicables au vol, aux dommages et aux événements climatiques.
- Repérez les plafonds d’indemnisation du conducteur, des équipements et du top case.
- Vérifiez les exclusions, notamment pour le vol et l’usage tout-terrain.
- Demandez les exigences relatives à l’antivol homologué ou agréé SRA.
- Comparez les modalités d’assistance et la disponibilité d’un véhicule de remplacement.
- Confirmez la valeur retenue pour votre moto en cas de sinistre.
Si vous êtes assuré depuis au moins un an, un changement d’assureur est généralement possible dans le cadre de la loi Hamon. Un conseiller peut vérifier la continuité de couverture et éviter une période sans assurance. Le meilleur devis est celui dont les garanties, les franchises et l’accompagnement correspondent réellement à votre façon de rouler.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

