
Une association qui possède, prête ou utilise des deux-roues à La Réunion a besoin d’un contrat adapté à son fonctionnement collectif. L’assurance personnelle d’un adhérent ne protège pas nécessairement l’association, ses véhicules, les conducteurs autorisés ni les activités organisées. Avant toute mise en circulation, demandez un devis associatif détaillé qui précise les véhicules, les usages et les personnes couvertes.
Pourquoi un contrat associatif est différent d’une assurance moto personnelle
L’assurance moto d’une association doit identifier clairement le propriétaire du véhicule : l’association, un membre du bureau ou un adhérent. Cette information peut avoir des conséquences en cas d’accident, de prêt, de dommage causé à un tiers ou de désaccord sur l’indemnisation. Le contrat doit aussi préciser les conducteurs autorisés, les usages déclarés et le nombre de deux-roues concernés.
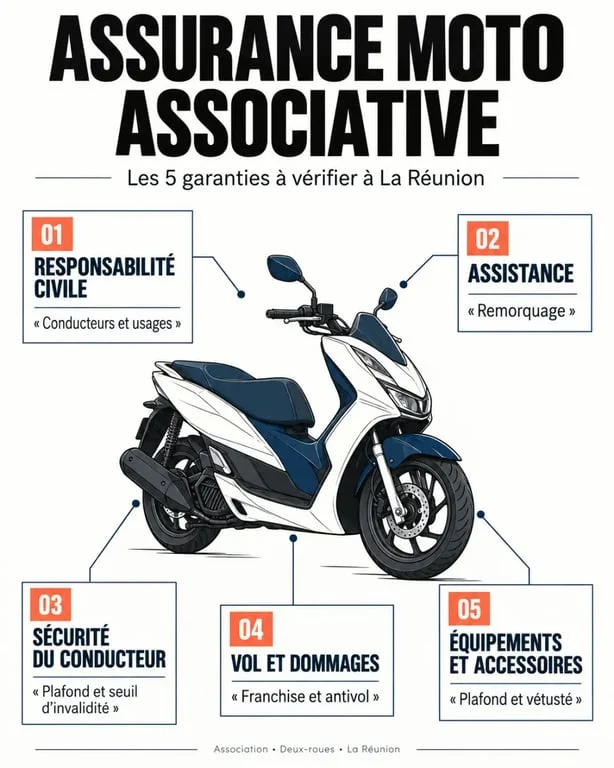
La responsabilité civile reste la base indispensable pour réparer les dommages causés à autrui. Pour une association de motards, il est aussi pertinent d’étudier la défense pénale et le recours après accident, la protection juridique, l’assistance et la sécurité du conducteur. Ces garanties répondent à des risques différents. L’assurance du véhicule ne suffit donc pas toujours à protéger la personne qui le conduit.
Quels deux-roues et quels usages déclarer à l’assureur ?
Une assurance deux-roues associative peut concerner un ou plusieurs véhicules : motos, scooters, cyclomoteurs de moins de 50 cc ou de plus de 50 cc, trois-roues, quads et véhicules tout-terrain. Certaines offres acceptent également les véhicules électriques. L’éligibilité dépend toutefois du modèle, de son homologation et de l’usage réellement prévu.
Homologué, non homologué et tout-terrain : ne pas confondre les situations
Un véhicule homologué destiné à circuler sur route ne se traite pas comme une moto non homologuée utilisée sur terrain privé ou lors d’une initiation. Décrivez précisément les lieux de circulation, les éventuels déplacements sur la voie publique, les remorques utilisées et la présence de passagers. Les quads, motos de cross et véhicules tout-terrain peuvent relever de conditions particulières. Demandez de préférence une réponse écrite de l’assureur avant de lancer l’activité.
Sorties, événements et prêt aux adhérents
Une sortie associative, un rassemblement ou la mise à disposition ponctuelle d’un scooter à un bénévole peuvent modifier le niveau de risque déclaré. Vérifiez si les conducteurs occasionnels, les adhérents, les salariés et les bénévoles sont admis, sous quelles conditions de permis et d’ancienneté, et si le prêt est autorisé. Distinguez également l’assurance des véhicules de la responsabilité liée à l’organisation d’un événement.
Les garanties à comparer au-delà du prix
Le tarif doit rester compatible avec le budget de l’association, mais les franchises, les plafonds et les exclusions déterminent la protection réellement obtenue. Les formules proposées localement peuvent aller du tiers essentiel au tiers étendu, puis à plusieurs niveaux de tous risques : essentielle, équilibre ou étendue. Vérifiez leur contenu véhicule par véhicule, surtout lorsque l’association utilise plusieurs modèles.
| Garantie à examiner | Utilité pour l’association | Point de contrôle |
|---|---|---|
| Responsabilité civile | Indemnise les dommages causés aux tiers. | Usage déclaré et conducteurs couverts. |
| Assistance | Aide après une panne, un accident ou une immobilisation. | Distance d’intervention, remorquage et franchise kilométrique. |
| Sécurité du conducteur | Protège le pilote en cas de blessure corporelle. | Plafond, seuil d’AIPP et exclusions. |
| Vol, incendie et dommages | Protège la valeur des véhicules associatifs. | Franchise, mode d’indemnisation et mesures de protection exigées. |
| Équipements et accessoires | Couvre le casque, le blouson, la bagagerie ou les accessoires déclarés selon la formule. | Plafond, vétusté et contenu éventuellement transporté. |
Une assistance sans franchise kilométrique peut être utile lorsqu’un véhicule tombe en panne loin du local associatif. Si un véhicule de remplacement est prévu, lisez aussi les conditions applicables : durée, motif d’immobilisation et catégorie du véhicule peuvent être encadrés par le contrat. Pour les équipements et accessoires, contrôlez le plafond, la vétusté et les justificatifs demandés en cas de sinistre.
Faire du calendrier associatif un outil de prévention
Le programme annuel de l’association aide à construire une couverture plus cohérente. Avant de demander un devis, listez les sorties récurrentes, les périodes de forte activité, les trajets de nuit, le transport de matériel, les zones de stationnement et les véhicules rarement utilisés. Cette préparation permet de déclarer les usages réels, d’anticiper les besoins d’assistance et d’éviter une protection mal adaptée.
À La Réunion, échangez également avec l’assureur sur l’exposition des véhicules aux intempéries et leurs conditions de garage. Pour le vol, l’incendie, les événements climatiques ou les catastrophes naturelles, vérifiez les règles de stationnement, les dispositifs antivol exigés et les justificatifs à conserver. En cas de sinistre, les photos, factures d’accessoires et documents d’entretien facilitent l’examen du dossier.
Préparer un devis d’assurance moto association à La Réunion
Un conseiller spécialisé dans les deux-roues ou un interlocuteur local pourra étudier la situation plus efficacement si le dossier est structuré. La page assurance associations de la Mutuelle des Motards offre notamment un point de contact pertinent pour les structures utilisant des deux-roues. Une agence ou un assureur local peut aussi être sollicité pour comparer les conditions proposées à La Réunion.
- La dénomination de l’association, son activité et l’identité du responsable habilité à souscrire ;
- La liste des véhicules : immatriculation, cylindrée, énergie, valeur, homologation et usage ;
- Le nombre de conducteurs habituels ou occasionnels et leurs profils ;
- Les garanties souhaitées pour les véhicules, le conducteur, les équipements et l’assistance ;
- Les antécédents de sinistres, si l’assureur les demande.
Avant de signer, comparez les offres à garanties équivalentes : montant de la franchise, plafonds d’indemnisation, exclusions, conditions de prêt et procédure de déclaration. Demandez ensuite un document récapitulatif des garanties retenues. Cette vérification permet de protéger l’association sans confondre une option facultative avec la couverture effectivement souscrite.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

