
Oui, il est possible d’assurer deux motos sous un même contrat à La Réunion. La formule dépend toutefois de l’assureur, des véhicules et des conducteurs déclarés. Une offre multi-2-roues peut simplifier les échéances et ouvrir droit à une remise, surtout lorsque vous êtes le seul conducteur. Avant de souscrire, vérifiez que chaque moto conserve des garanties adaptées à son usage.
Deux motos, un contrat : quelle formule correspond à votre situation ?
L’expression « contrat unique » recouvre plusieurs réalités. Pour deux véhicules, l’assurance multi-2-roues est souvent la solution la plus cohérente. L’assureur rattache les deux motos à une même souscription, avec un interlocuteur et une gestion administrative centralisée. Certaines compagnies proposent aussi deux contrats individuels regroupés chez elles. La gestion est alors simplifiée, sans qu’il s’agisse d’un contrat commun au sens strict.
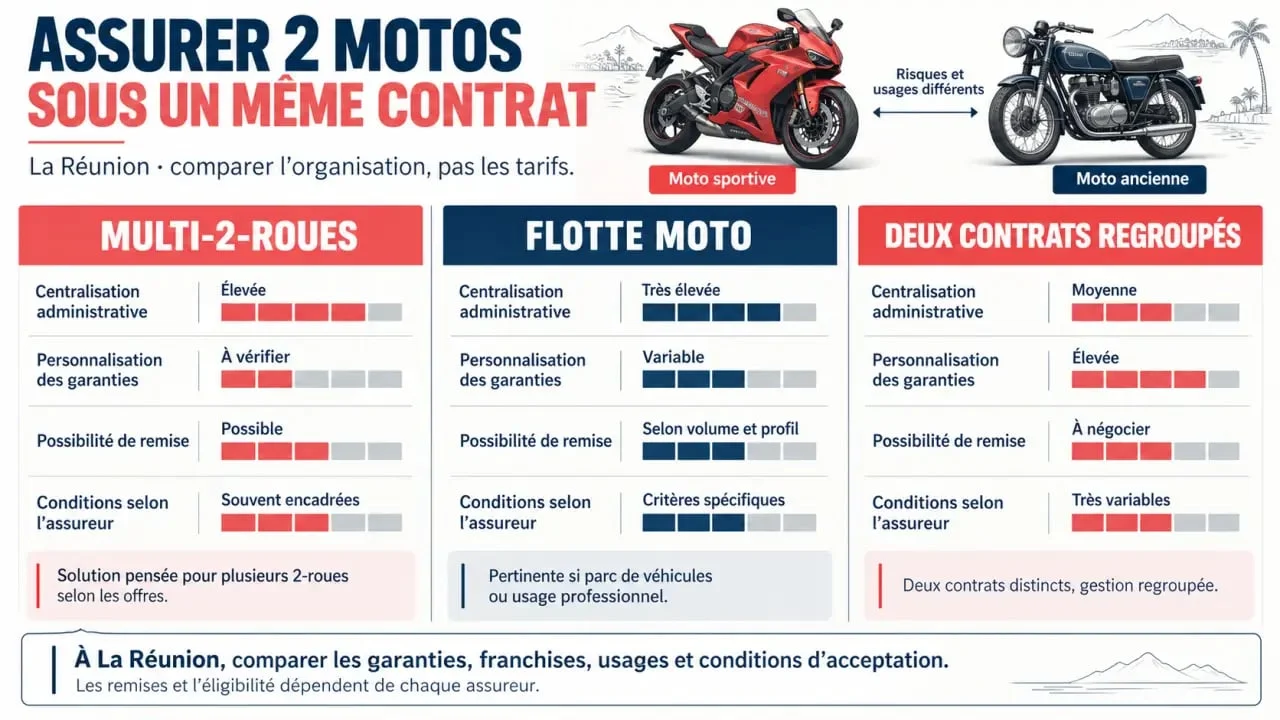
| Solution | Pour qui ? | Atout principal | Point de vigilance |
|---|---|---|---|
| Assurance multi-2-roues | Propriétaire de deux motos | Remise et échéance simplifiée | Conditions variables selon les assureurs |
| Assurance flotte moto | Collection ou parc plus important | Gestion globale de plusieurs véhicules | Souvent réservée à au moins 3, voire 4 motos |
| Deux contrats regroupés | Deux motos aux besoins très différents | Garanties personnalisables | Réduction non systématique |
L’assurance flotte moto n’est donc pas automatiquement accessible avec deux motos. Certaines compagnies demandent au moins 3 véhicules, voire 4, pour un particulier. Cette formule devient surtout pertinente lorsque le parc grandit. Elle peut aussi limiter le nombre de conducteurs autorisés.
Une assurance auto-moto combinée concerne une voiture et une moto. Elle ne remplace donc pas nécessairement une offre conçue pour deux deux-roues. Pour votre situation, demandez à l’assureur s’il s’agit d’une formule multi-motos, d’une flotte ou de deux contrats distincts rattachés au même dossier.
Prix et remise : la conduite exclusive peut faire la différence
Regrouper deux motos ne garantit pas une cotisation inférieure à celle de deux assurances séparées. Le tarif dépend de la cylindrée, de la valeur, de l’ancienneté, de l’usage, du lieu de stationnement, des antécédents de sinistres, du niveau de garantie et des conducteurs déclarés. Une sportive utilisée chaque jour et une moto ancienne sortie le week-end ne présentent pas le même niveau de risque.
La conduite exclusive peut faire baisser le prix. Lorsque le souscripteur est le seul à conduire les deux véhicules, certaines formules prévoient une réduction. La Mutuelle des Motards annonce jusqu’à 17 % de réduction pour deux deux-roues dans ce cadre. Cette remise n’est pas un tarif universel. Vérifiez-la sur le devis et dans les conditions particulières. À partir de six deux-roues, la réduction annoncée peut atteindre 50 %.
À La Réunion, demandez un chiffrage qui intègre votre commune de résidence, le garage ou le parking utilisé et les modalités d’assistance. La disponibilité de l’offre et son prix restent propres à chaque assureur. Comparez un devis multi-motos avec deux devis individuels pour mesurer l’économie réelle, à garanties équivalentes.
Garanties : ne sacrifiez pas une moto pour simplifier l’autre
La responsabilité civile est obligatoire pour chaque moto, même si l’une roule peu. Vous pouvez ensuite comparer une formule au tiers, tiers plus ou tous risques, selon la valeur du véhicule et votre capacité à supporter le coût d’un sinistre. Le vol, le vandalisme, les dommages corporels, la protection juridique et l’assistance doivent être étudiés pour chaque moto.
Le détail qui compte : franchises, plafonds et exclusions
Une cotisation attractive peut cacher une franchise élevée ou un plafond d’indemnisation insuffisant. Vérifiez également les exclusions liées au prêt du guidon, à un conducteur non désigné, à l’usage professionnel, au stationnement ou à certains équipements. Si les garanties sont communes aux deux motos, assurez-vous que la couverture convient bien au véhicule le plus exposé.
Deux motos assurées ensemble peuvent pourtant présenter des risques très différents. L’une peut dormir dans un garage fermé et parcourir peu de kilomètres, tandis que l’autre reste dehors pendant la journée et sert à de nombreux trajets. Décrivez cette situation dans la demande de devis. Elle peut influer sur le choix des franchises et des protections pour chaque véhicule.
Bonus-malus, conducteurs et démarches à préparer
Le coefficient de réduction-majoration commence à 1 et évolue selon votre historique. Son traitement dans un contrat groupé peut différer de celui de contrats distincts. Ne présumez donc pas qu’un bonus acquis sur une moto s’appliquera intégralement à la seconde.
Dans une formule auto-moto, un report du bonus auto vers la moto peut être envisagé selon les règles de l’assureur. Pour deux motos, demandez une confirmation écrite sur le calcul du bonus-malus, les conducteurs couverts et les conséquences d’un sinistre.
Avant de solliciter plusieurs devis à La Réunion, préparez :
- les cartes grises et les caractéristiques précises des deux motos ;
- votre permis et ceux des conducteurs désignés ;
- le relevé d’information indiquant le bonus-malus et les sinistres ;
- l’usage prévu, le kilométrage estimé et le lieu de stationnement ;
- les garanties souhaitées pour chaque véhicule.
Demandez aussi ce qui se passe lors de l’ajout, de la vente ou du remplacement d’une moto, ainsi qu’en cas de résiliation. Vérifiez le nombre de conducteurs autorisés et la possibilité de conserver des niveaux de garantie différents. Un contrat adapté à deux motos doit rester clair au moment d’un sinistre et suffisamment souple si votre parc évolue.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

