
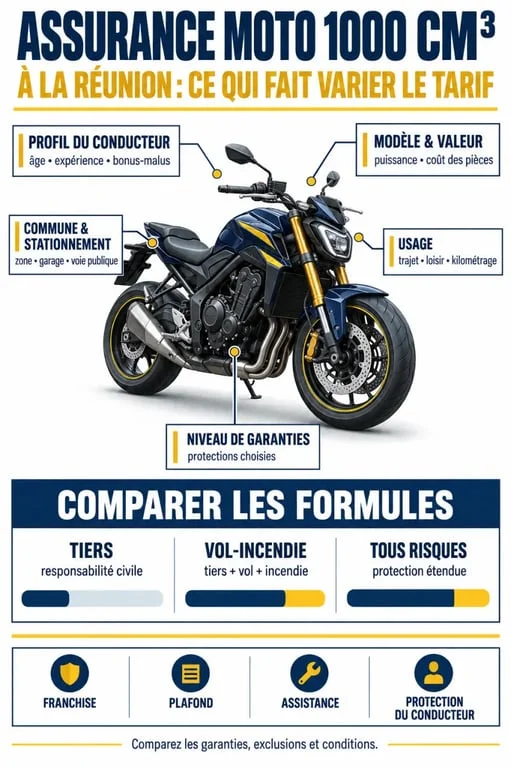
Pour une moto 1000 cm3 à La Réunion, il n’existe pas de tarif d’assurance universel. La prime dépend de votre profil, du modèle, de la commune de résidence, de l’usage prévu et des garanties choisies. Un devis personnalisé reste donc la seule façon d’obtenir un prix fiable. Avant de souscrire, comparez surtout le niveau de protection, les franchises et les exclusions : une cotisation basse peut entraîner un reste à charge élevé après un vol ou un accident.
Pourquoi le tarif varie autant pour une grosse cylindrée
Une moto 1000 cm3 n’est pas automatiquement coûteuse à assurer. Elle est toutefois généralement évaluée comme un véhicule exposé à des réparations onéreuses et, selon le modèle, à une puissance élevée. Une sportive, un roadster puissant, une routière ou un trail de même cylindrée n’ont ni la même valeur, ni le même usage, ni le même niveau de risque pour l’assureur. Le modèle précis, son année, sa valeur d’achat, son type mine et la disponibilité des pièces peuvent donc compter davantage que la seule cylindrée.
Le profil du motard pèse fortement dans le devis
L’assureur examine l’âge, l’ancienneté du permis A, le bonus-malus, les sinistres responsables et la continuité de l’assurance moto. Un motard expérimenté avec un bon coefficient de réduction-majoration ne sera pas tarifé comme un jeune permis ou comme une personne ayant connu une résiliation. L’usage déclaré entre aussi dans le calcul : balades occasionnelles, trajets domicile-travail, kilométrage important ou pratique sur circuit ne présentent pas la même exposition au risque. Déclarez vos habitudes réelles pour éviter une contestation en cas de sinistre.
À La Réunion, le stationnement et la localisation sont déterminants
Une assurance moto à La Réunion tient compte de l’adresse de garage et des conditions de remisage : box fermé, garage collectif, cour sécurisée, parking ouvert ou voie publique. Ces éléments influencent notamment l’appréciation du risque de vol. Vérifiez aussi la territorialité du contrat, les conditions d’assistance sur l’île et les modalités de remorquage. Pour une moto importée ou équipée d’accessoires spécifiques, demandez comment sont gérés l’approvisionnement des pièces, les réparations et l’indemnisation.
Choisir la formule selon la valeur réelle de la moto
La responsabilité civile est obligatoire, mais elle indemnise uniquement les dommages causés à autrui. Pour une grosse cylindrée, choisissez le niveau de couverture en comparant la valeur de la moto, votre capacité à financer une réparation et votre exposition au vol ou aux intempéries. Le prix de l’assurance ne suffit pas à déterminer la qualité d’une offre.
| Formule | Protection principale | À privilégier si… |
|---|---|---|
| Au tiers | Responsabilité civile, avec garanties optionnelles selon le contrat | La moto a une faible valeur ou vous acceptez d’assumer ses dommages. |
| Vol-incendie | Responsabilité civile, vol et incendie, selon les conditions prévues | Vous souhaitez protéger une moto stationnée régulièrement hors d’un garage privé. |
| Tous risques | Dommages au véhicule, y compris après un accident responsable selon le contrat | La moto est récente, financée, coûteuse à remplacer ou utilisée fréquemment. |
La garantie dommages tous risques mérite une attention particulière pour une moto dont les carénages, l’électronique ou les pièces mécaniques peuvent représenter un coût élevé. Elle n’a toutefois d’intérêt que si la franchise et les modalités d’indemnisation restent cohérentes avec la valeur du véhicule. Une offre plus chère peut être mieux adaptée si elle limite suffisamment le reste à charge après un sinistre.
Les garanties à contrôler avant de signer
Ne négligez pas la protection du conducteur
La responsabilité civile ne protège pas automatiquement le pilote blessé lorsqu’il est responsable de l’accident. La garantie conducteur, aussi appelée protection corporelle, est donc importante à moto. Comparez son plafond d’indemnisation, ses seuils d’intervention et ses éventuelles exclusions. Une formule complète avec une protection corporelle limitée peut être moins protectrice qu’une offre intermédiaire mieux calibrée sur ce point.
Franchise, plafond et équipements : le détail qui change le coût réel
Réduire la cotisation peut déplacer une partie de la dépense vers le moment du sinistre, par l’intermédiaire d’une franchise plus élevée. Ne comparez donc jamais deux devis uniquement sur leur prix annuel. Lisez la franchise vol, la franchise dommages, le plafond des accessoires, la prise en charge du casque et des équipements, ainsi que la valeur retenue pour indemniser la moto : valeur d’achat, valeur à neuf temporaire ou valeur d’expert.
Ajoutez, si nécessaire, une assistance panne et accident, idéalement avec une assistance 0 km. Un véhicule de remplacement, la défense et recours ou un rachat de franchise peuvent être utiles, mais seulement s’ils répondent à un besoin concret. Pour les événements climatiques, vérifiez les conditions applicables aux catastrophes naturelles, aux inondations et aux dommages liés aux intempéries. Les exclusions doivent être lues avec la même attention que les garanties incluses.
Obtenir et comparer des devis à La Réunion
Demandez plusieurs devis auprès d’assureurs accessibles à La Réunion, d’un courtier ou d’un comparateur d’assurance moto. Les tarifs nationaux publiés pour un profil donné ne constituent pas une référence fiable pour l’île : ils peuvent concerner une autre moto, une autre zone géographique et un conducteur avec un bonus différent. Sans profil détaillé, une estimation reste indicative.
Préparez les informations nécessaires pour recevoir une proposition précise :
- la marque, le modèle, l’année et l’immatriculation ou les caractéristiques de la moto ;
- la date d’obtention du permis, votre bonus-malus et vos antécédents de sinistres ;
- l’usage prévu, le kilométrage estimé et les éventuels trajets professionnels ;
- la commune de résidence et le mode de stationnement habituel ;
- les garanties souhaitées, notamment le vol, les dommages, l’assistance et la protection corporelle.
Pour départager deux offres, placez côte à côte la cotisation annuelle, les franchises, les plafonds, les exclusions et les services d’assistance. Contrôlez aussi la territorialité du contrat et les conditions de prise en charge en cas de vol, d’incendie, de panne ou d’intempéries. Posez enfin une question simple au conseiller : dans quelles situations précises ma moto et moi-même ne serions-nous pas indemnisés ? Cette réponse est souvent plus utile qu’une remise immédiate sur le tarif d’assurance moto 1000 cm3 à La Réunion.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

