
À La Réunion, une assurance moto longue durée correspond généralement à une couverture pensée pour un usage régulier, contrairement à une assurance temporaire souscrite pour quelques jours. Pour faire le bon choix, vérifiez d’abord la durée d’engagement, les modalités de renouvellement et les garanties incluses. Une formule peu coûteuse peut convenir à un scooter ancien, mais se révéler insuffisante pour une moto récente, stationnée dehors ou utilisée quotidiennement.
Contrat annuel ou séjour prolongé : clarifier la notion de longue durée
Le terme « longue durée » ne désigne pas forcément une formule précise. Il peut s’agir d’un contrat annuel, reconduit selon ses conditions, ou d’une assurance adaptée à un séjour prolongé sur l’île. Avant de souscrire, posez une question simple à l’assureur : quelle est la durée exacte du contrat, comment se renouvelle-t-il et dans quelles conditions peut-il être résilié ?
Une assurance temporaire répond plutôt à un besoin ponctuel : transport, essai, déplacement limité ou période très courte. Pour une moto, un scooter ou un tricycle utilisé durablement à La Réunion, un contrat annuel permet de maintenir sans interruption la responsabilité civile obligatoire et les options choisies. Contrôlez aussi la date de prise d’effet, la zone de circulation couverte, les conditions d’une éventuelle suspension et les modalités de changement de véhicule.
Les garanties à prioriser selon votre moto et votre usage
La responsabilité civile : le socle obligatoire
La responsabilité civile indemnise les dommages corporels et matériels causés à des tiers lorsque vous êtes responsable d’un accident. Elle représente le minimum légal pour circuler. La garantie défense-recours peut compléter cette protection : elle aide à organiser votre défense pénale après un accident ou à exercer un recours pour obtenir l’indemnisation due par le responsable.
Vol, incendie, catastrophe naturelle et dommages
Les garanties renforcées protègent aussi le véhicule. L’incendie, le vol avec franchise et les catastrophes naturelles font partie des protections à comparer. Pour la garantie catastrophe naturelle, l’événement doit notamment faire l’objet d’une reconnaissance publiée au Journal officiel de la République française. La garantie dommages tous accidents, elle aussi assortie d’une franchise, peut couvrir les dégâts subis par la moto lors d’un accident responsable ou non, d’une collision ou d’un acte de vandalisme, selon les conditions du contrat.
Le stationnement mérite une attention particulière. Le lieu où la moto dort peut orienter le choix des garanties : parking fermé, antivol exigé, ancrage au sol, justificatifs à conserver ou traces d’effraction demandées après un vol. Ces conditions influencent la prévention et la possibilité d’obtenir une indemnisation. Demandez précisément quelles protections antivol sont requises et quelles situations sont exclues.
Base, Eco ou Optima : comparer le niveau de protection
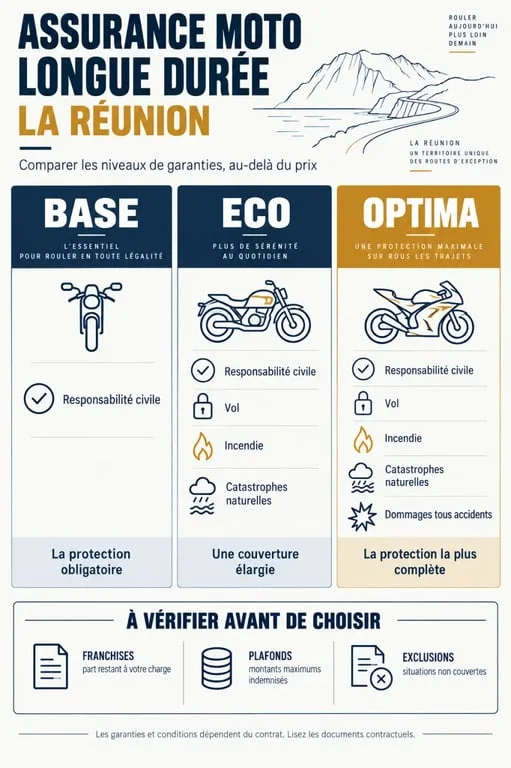
Les appellations changent selon les assureurs, mais les formules Base, Eco et Optima illustrent une progression du niveau de couverture. Ne vous fiez pas uniquement au nom commercial. Lisez le tableau de garanties, les franchises, les plafonds d’indemnisation et les exclusions. Une option incluse pour une cylindrée peut nécessiter une adaptation pour une autre.
| Formule | Logique de couverture | À vérifier avant souscription |
|---|---|---|
| Base | Responsabilité civile et défense-recours, pour répondre au besoin essentiel de circulation. | Assistance, protection du conducteur, exclusions d’usage et franchise éventuelle. |
| Eco | Niveau intermédiaire ajoutant progressivement des garanties comme l’incendie, le vol ou les catastrophes naturelles. | Étendue exacte de chaque garantie, conditions de vol et montant des franchises. |
| Optima | Protection renforcée pouvant inclure les dommages tous accidents avec franchise. | Valeur d’indemnisation, vétusté, plafond et réparations prises en charge. |
Pour un cyclomoteur de moins de 50 cm³ ou un scooter peu valorisé, une couverture au tiers peut être cohérente si le coût de remplacement reste limité. Pour une moto de plus de 125 cm³, une machine récente ou un véhicule financé, la garantie vol et les dommages tous accidents peuvent être plus adaptés. Les scooters jusqu’à 125 cm³, les quads, les tricycles, les side-cars et certains véhicules assimilés peuvent aussi nécessiter une étude spécifique.
Ce qui fait varier le prix de l’assurance moto à La Réunion
Sans devis personnalisé, aucun tarif fiable ne peut être annoncé. La cotisation dépend notamment de la cylindrée, du modèle, de la valeur du véhicule, de son ancienneté, de l’usage déclaré et du lieu de stationnement. Le profil du conducteur intervient aussi : expérience, permis détenu, antécédents de sinistres et bonus-malus peuvent modifier l’évaluation du risque.
Un trajet domicile-travail quotidien ne présente pas les mêmes besoins qu’une sortie de loisir occasionnelle. L’analyse diffère également pour une moto de piste, de collection, personnalisée, ancienne de plus de 15 ans ou de prestige. Les professionnels, comme les coursiers, loueurs, taxis motos, entreprises et associations, doivent déclarer leur activité. Une couverture spécifique peut être nécessaire.
- Comparez le montant de la cotisation et celui des franchises.
- Contrôlez les exclusions liées au prêt du guidon, au stationnement ou à l’usage professionnel.
- Demandez si l’assistance, le dépannage et le remorquage sont inclus ou proposés en option.
- Évaluez la protection du conducteur et de ses équipements, pas seulement celle de la moto.
Préparer un devis local sans perdre de temps
Pour demander une assurance moto à La Réunion, contactez un assureur local, une agence ou une mutuelle spécialisée et sollicitez un devis détaillé. Préparez les informations nécessaires à une proposition adaptée : identité du conducteur, permis, historique d’assurance, caractéristiques exactes de la moto, cylindrée, immatriculation, date d’achat, usage prévu et conditions de stationnement. L’assureur peut aussi demander les documents du véhicule et votre relevé d’informations si vous étiez déjà assuré.
Demandez une comparaison écrite entre Base, Eco et Optima pour votre deux-roues. Faites préciser la durée du contrat, son renouvellement, les délais de déclaration d’un sinistre, les franchises applicables au vol et aux dommages, ainsi que les exclusions. Vérifiez aussi la zone de circulation et les modalités de changement de véhicule. Enfin, un airbag moto, filaire ou radiocommandé, peut compléter les équipements de protection lors d’un usage régulier.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

