
À La Réunion, choisir une assurance moto ne revient pas seulement à respecter l’obligation de responsabilité civile. Trajets quotidiens, routes de montagne, stationnement et valeur du deux-roues influencent directement les garanties utiles. Avant de demander un devis auprès d’Altitude Réunion ou d’un autre interlocuteur local, comparez la protection de votre budget, de votre moto et de votre personne.
Partir de votre moto, de votre usage et de votre budget
Le tarif d’une assurance deux-roues dépend notamment de la cylindrée, du modèle, de l’âge et de l’ancienneté du véhicule, de votre expérience de conduite, de votre bonus-malus, de l’usage déclaré et du lieu de stationnement. Une 125 cm³ utilisée pour aller travailler n’appelle pas forcément la même protection qu’une moto de plus de 125 cm³ employée pour les loisirs ou les longues sorties.
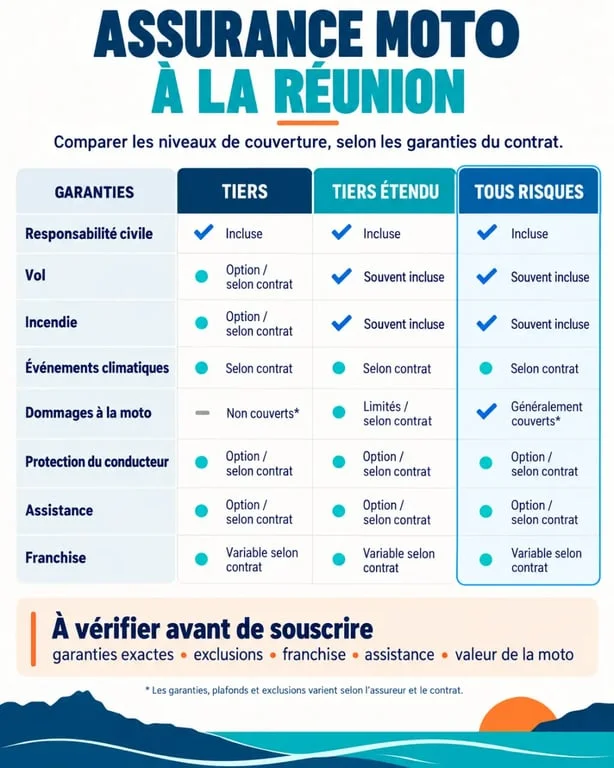
Pour une moto récente, financée ou difficile à remplacer, une couverture étendue peut limiter le reste à charge après un sinistre. Pour un deux-roues ancien dont la valeur est modérée, une formule au tiers complétée par quelques garanties peut être plus cohérente. L’objectif est de ne pas payer pour des protections inutiles, sans renoncer à celles qu’il serait difficile de financer seul.
Le trajet compte autant que la cylindrée
Examinez les trajets que votre moto emprunte chaque semaine : portions urbaines, virages, stationnement sur le lieu de travail, routes exposées à la pluie ou déplacements de nuit. Ce parcours quotidien révèle les risques concrets mieux qu’un simple choix entre petite et grosse moto. Une assistance proche du domicile, une garantie vol adaptée au stationnement ou une protection renforcée du pilote peuvent peser davantage qu’une option rarement utilisée.
Comprendre les trois grands niveaux de formule
La responsabilité civile est obligatoire. Elle indemnise les dommages matériels et corporels causés à autrui lorsque vous êtes responsable. Elle ne rembourse ni vos blessures ni les dégâts subis par votre propre moto. La défense pénale et le recours peuvent aussi vous aider à défendre vos intérêts après un accident ou à exercer un recours contre un responsable.
| Niveau de couverture | Protection généralement recherchée | Pour quel besoin ? |
|---|---|---|
| Tiers | Responsabilité civile et défense-recours selon le contrat | Moto ancienne ou budget très encadré |
| Tiers étendu | Socle tiers complété, par exemple par le vol, l’incendie ou les événements climatiques | Deux-roues à protéger contre des risques ciblés |
| Tous risques | Dommages à la moto, y compris après un accident responsable selon les conditions | Moto récente, de valeur ou difficile à remplacer |
Les intitulés commerciaux varient selon les assureurs. Lisez donc le tableau de garanties plutôt que de vous fier au seul nom de la formule. Vérifiez les exclusions, les plafonds d’indemnisation, la vétusté appliquée et la franchise, c’est-à-dire la somme qui reste à votre charge après un sinistre. Une formule moins chère peut prévoir une franchise plus élevée ou une prise en charge plus limitée.
Les garanties qui comptent après une panne, un vol ou une chute
Assistance et véhicule de remplacement
L’assistance intervient en cas de panne ou d’accident, mais ses conditions doivent être examinées avec précision. Certaines formules prévoient une franchise kilométrique de 30 km en cas de panne ; d’autres annoncent une assistance sans franchise kilométrique. Si votre moto est indispensable au quotidien, demandez aussi si un véhicule de remplacement est prévu. Certaines offres peuvent aller jusqu’à 30 jours en cas de vol, sous conditions.
Protection du conducteur et de l’équipement
La garantie conducteur mérite une attention particulière, car la responsabilité civile ne couvre pas vos propres blessures si vous êtes responsable. Comparez le plafond d’indemnisation et le seuil d’AIPP, c’est-à-dire l’atteinte à l’intégrité physique et psychique. Selon les formules, les plafonds peuvent atteindre 100 000 € ou 1 000 000 €, avec des seuils de 10 % ou 5 %.
Le casque, le blouson, les gants, l’airbag, les accessoires et le contenu du top-case doivent aussi être examinés séparément. Leurs plafonds peuvent aller de 250 € à 3 500 €, voire dépasser 5 000 € selon l’offre. Regardez également l’application éventuelle de la vétusté et les conditions de remboursement. Une protection élevée sur le papier peut être moins avantageuse si les équipements sont fortement décotés.
Vol, intempéries et dommages matériels
La garantie vol et incendie ne doit jamais être supposée acquise. Contrôlez les exigences concernant l’antivol, les conditions de stationnement et les justificatifs demandés. Le bris de glace, le vandalisme, les dommages tous accidents et les événements climatiques sont également à comparer.
La garantie catastrophes naturelles ne s’applique généralement que lorsqu’un événement est officiellement reconnu. Pour l’indemnisation, demandez si elle repose sur la valeur à dire d’expert, une valeur majorée ou une protection particulière pour les motos de moins de 2 ans. Ces modalités peuvent modifier sensiblement le montant récupéré après un vol ou des dommages importants.
Obtenir un devis fiable auprès d’un conseiller à La Réunion
Un devis utile commence par des informations exactes. Préparez le certificat d’immatriculation, votre permis, votre relevé d’information si vous avez déjà été assuré, la date d’achat, le modèle, la cylindrée et l’usage prévu. Indiquez aussi votre historique de sinistres, votre coefficient bonus-malus et les caractéristiques du stationnement habituel.
Lors de l’échange avec un conseiller local, demandez une comparaison sur une base identique : mêmes garanties, mêmes plafonds et mêmes franchises. Un prix plus bas peut correspondre à une franchise plus élevée, à une assistance limitée ou à une indemnisation réduite pour l’équipement. Faites préciser les documents nécessaires à la souscription, les modalités de déclaration d’un accident ou d’un vol et les délais d’intervention annoncés.
Pour une assurance moto Altitude Réunion ou toute autre offre locale, le meilleur choix dépend de votre conduite réelle et des limites que vous acceptez. Un interlocuteur accessible à La Réunion peut vous aider à ajuster la formule, à comparer les franchises et à vérifier les exclusions avant la signature. Vous évitez ainsi de découvrir les principales restrictions au moment d’un sinistre.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

