
À La Réunion, la responsabilité civile est indispensable pour circuler, mais elle ne couvre ni votre deux-roues, ni vos équipements, ni vos blessures après un accident responsable. Une extension de garantie élargit la protection selon la valeur de votre moto, vos trajets, son lieu de stationnement et les risques rencontrés sur l’île.
La responsabilité civile ne suffit pas toujours
La formule au tiers couvre les dommages corporels et matériels causés à autrui. Elle forme le socle légal de l’assurance moto pour les deux-roues de 50 cc et plus. Selon le contrat, elle peut aussi inclure la défense pénale et le recours après accident. En revanche, cette couverture de base ne prend généralement pas en charge les dommages subis par votre propre moto si vous êtes responsable ou si aucun tiers identifié ne peut être mis en cause.
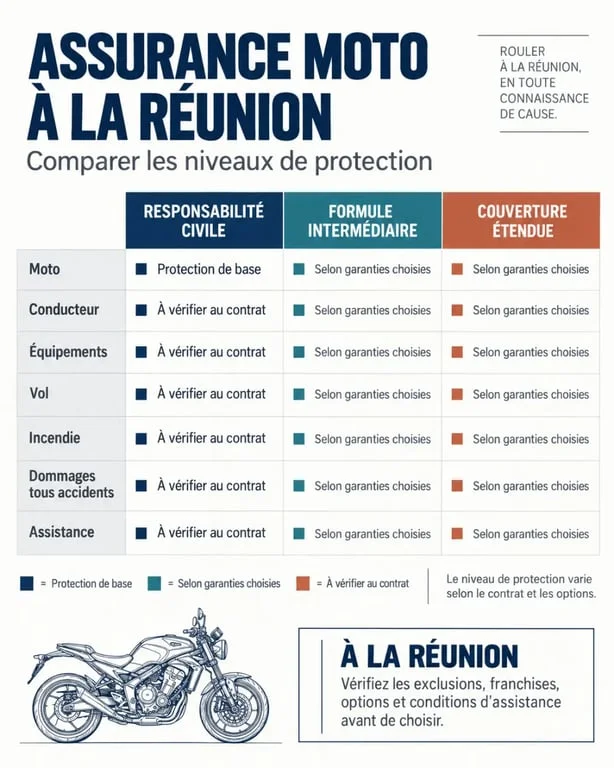
Une extension de garantie regroupe les protections ajoutées au contrat ou intégrées à une formule plus couvrante. Elle peut concerner le véhicule, le conducteur, le passager, les accessoires ou les conséquences d’une immobilisation. Vérifiez donc ce qui est inclus d’office, proposé en option ou réservé à une formule intermédiaire ou multirisque.
| Niveau de couverture | Protection principale | À vérifier avant de souscrire |
|---|---|---|
| Responsabilité civile | Dommages causés à autrui | Prise en charge souvent absente pour votre propre moto |
| Formule intermédiaire | Vol, incendie et événements naturels selon le contrat | Franchise, conditions de stationnement et antivol |
| Couverture étendue | Dommages tous accidents, conducteur, assistance et équipements | Plafonds d’indemnisation et valeur retenue pour la moto |
Les extensions utiles pour votre moto à La Réunion
Vol, incendie et dégradations
La garantie contre le vol et la tentative de vol est particulièrement utile lorsque le deux-roues stationne à l’extérieur ou dans un lieu collectif. Certains contrats couvrent aussi le vol isolé d’éléments extérieurs, les accessoires et les aménagements déclarés. L’incendie, l’explosion, la foudre, le vandalisme et le bris de glace des optiques ou autres éléments vitrés peuvent compléter cette protection.
Demandez les conditions précises avant de souscrire : type d’antivol exigé, justificatifs à fournir, lieu et horaires de stationnement, ainsi que montant de la franchise. Ces éléments peuvent modifier l’indemnisation après un sinistre.
Accident, intempéries et dommages tous accidents
La garantie dommages tous accidents intervient pour les chocs, collisions, pertes de contrôle et autres dommages subis par la moto, même lorsque votre responsabilité est engagée. À La Réunion, examinez aussi la garantie force de la nature. Une tempête, un cyclone, de fortes pluies, une inondation, une chute de pierres ou un glissement de terrain peuvent endommager ou immobiliser un deux-roues.
Les catastrophes naturelles, les catastrophes technologiques et les actes de terrorisme relèvent de régimes spécifiques. Leur présence et leurs conditions d’application doivent être confirmées dans le devis et les conditions du contrat.
Le choix dépend de la valeur de la moto et du risque que vous pouvez assumer. Une cotisation réduite laisse une part plus importante des réparations à votre charge. À l’inverse, une protection très large peut être disproportionnée pour un scooter ancien. Évaluez concrètement le coût d’un remplacement, d’une réparation de carénage, d’un transport après immobilisation et du renouvellement de vos équipements de sécurité. Cette approche est plus utile qu’une comparaison basée uniquement sur le prix mensuel.
Ne laissez pas le conducteur et les équipements hors du contrat
La garantie du conducteur est distincte de la responsabilité civile. Elle protège le motard pour ses dommages corporels, y compris lors d’un accident responsable, dans les limites prévues au contrat. Pour un passager, vérifiez son statut et les garanties qui s’appliquent. Après une blessure, le plafond d’indemnisation, les exclusions et les modalités d’évaluation peuvent avoir une incidence importante sur le montant versé.
Le casque, les gants, le blouson, les bottes, l’intercom, le top-case et la bagagerie représentent aussi une valeur à assurer. Leur couverture dépend souvent de leur déclaration, de leur lien avec un sinistre garanti et d’un plafond spécifique. Conservez les factures, photographiez les accessoires installés et signalez les aménagements non d’origine avant la souscription.
Pour une activité professionnelle, vérifiez également la couverture du contenu transporté, des marchandises et d’une éventuelle rupture d’activité. Les besoins ne sont pas les mêmes pour un usage privé, des trajets quotidiens ou une activité professionnelle.
Assistance, indemnisation et valeur de remplacement : les détails qui comptent
Une assistance en cas de panne ou d’accident peut organiser le remorquage après immobilisation et, selon la formule, proposer un véhicule de remplacement. Vérifiez le mode de déclenchement, la zone couverte, les éventuelles limites kilométriques et les prestations réellement prévues. Un service joignable 24 heures sur 24 est utile, mais il ne remplace pas la lecture des conditions de prise en charge.
Après un sinistre important, le mode d’indemnisation peut modifier fortement le résultat financier. La valeur à dire d’expert, la valeur de remplacement, l’indemnisation en valeur majorée et le pack valeur à neuf ne produisent pas le même remboursement.
Certaines offres prévoient une valeur catalogue pendant les 2 ou 3 premières années, un pack valeur à neuf sur 24 ou 36 mois, ou une majoration de 30 % de la valeur de remplacement. Rapprochez ces mécanismes du prix d’achat, du crédit restant dû et de la valeur actuelle de votre moto.
Obtenir un devis réellement adapté à votre usage
Pour comparer une assurance moto avec extension de garantie à La Réunion, préparez la cylindrée, le modèle, l’année, la valeur du deux-roues, votre expérience de conduite, l’usage privé ou professionnel, le lieu de stationnement et les équipements à assurer. Précisez aussi si vous roulez tous les jours, sur de courtes distances, pour vos loisirs ou avec un passager régulier. Ces informations permettent de proposer une formule cohérente plutôt qu’une protection standard.
Avant de signer, demandez un récapitulatif des garanties incluses, des options, des franchises, des plafonds, des exclusions et des démarches de déclaration. Si vous préférez un échange en face à face, des agences sont notamment présentes à Saint-Denis, au Port et à Saint-Leu. Pour l’assistance annoncée en continu, le numéro communiqué est le 0262 20 48 48.
Un devis détaillé permet de comparer des protections équivalentes et de choisir une couverture adaptée à votre budget, à votre moto et à votre mobilité sur l’île.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

