
Pour circuler entre La Possession, Saint-Paul et Saint-Denis, le prix mensuel ne suffit pas pour choisir une assurance moto. Le contrat doit correspondre à votre moto, à vos trajets, à votre expérience et au montant que vous pourriez régler après un sinistre. Une agence locale ou un courtier peut aussi simplifier les échanges lors d’une demande de devis ou d’une déclaration.
Choisir un interlocuteur implanté à La Réunion
La mention « Tamarins » peut renvoyer à plusieurs territoires. Vérifiez donc que votre recherche concerne bien La Réunion, et non une offre située en Martinique. Pour une assurance moto sur la route des Tamarins, privilégiez un professionnel qui confirme sa zone d’intervention autour de La Possession, Saint-Paul, Saint-Denis et des communes où vous circulez réellement.
Agence, agent général ou courtier : des rôles différents
Un agent général représente généralement une compagnie d’assurance, tandis qu’un courtier peut comparer plusieurs contrats. Une agence locale offre un point de contact physique, utile pour un premier échange, la remise de documents ou le suivi d’une réclamation. Avant de prendre rendez-vous, consultez l’adresse, les horaires, les moyens de contact et les avis disponibles. Demandez surtout si le professionnel assure votre type de deux-roues et votre usage.
La proximité facilite les démarches après un accident. Un interlocuteur qui connaît votre dossier peut vous aider à réunir les pièces, à comprendre la franchise et à suivre les étapes de déclaration. Cet accompagnement ne modifie pas les garanties du contrat, mais il permet de mieux comprendre des notions comme l’expertise, la vétusté, le plafond d’indemnisation ou le recours.
Comparer les formules sans se limiter au tarif affiché
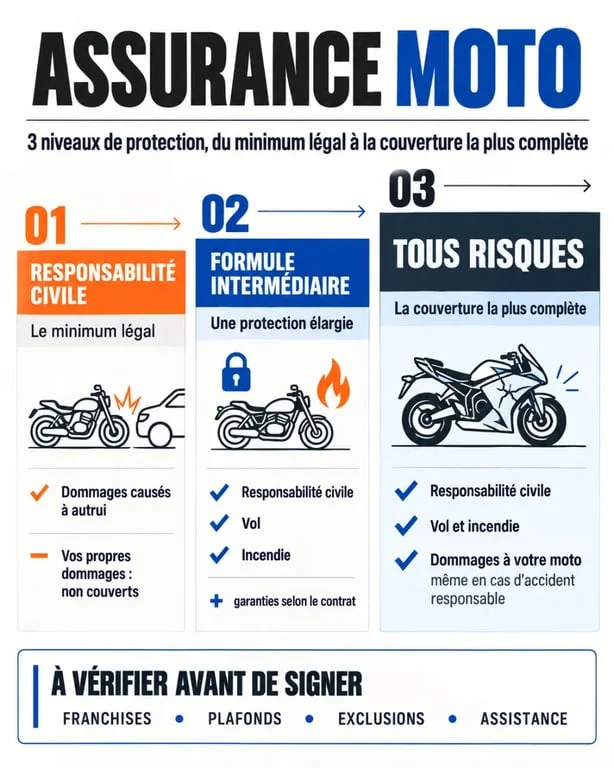
La responsabilité civile est le socle de la couverture pour les dommages causés à autrui. Le niveau de protection doit ensuite tenir compte de la valeur de la moto, de son lieu de stationnement, de la fréquence des déplacements et du budget disponible.
| Formule | Objectif | Points à contrôler |
|---|---|---|
| Responsabilité civile | Disposer de la couverture minimale pour les dommages causés à autrui | Limites de garantie, assistance éventuelle et exclusions |
| Intermédiaire | Ajouter des protections ciblées selon les besoins | Vol, incendie, dommages, équipement et franchise applicable |
| Tous risques | Bénéficier d’une couverture plus étendue pour la moto | Conditions d’indemnisation, plafond, vétusté et dommages exclus |
Les intitulés commerciaux ne suffisent pas. Deux contrats « tous risques » peuvent prévoir des protections différentes. Demandez ce qui est couvert en cas de collision, de vol, de tentative de vol, de panne ou de dommages corporels. Vérifiez aussi le niveau d’assistance, de protection juridique et la prise en charge des accessoires, car ces éléments ne sont pas toujours inclus dans les mêmes conditions.
La franchise et les exclusions peuvent changer le coût réel
La franchise correspond à la somme qui reste à votre charge lorsqu’une garantie est activée. Une cotisation plus basse peut donc s’accompagner d’une franchise élevée. Le contrat semble économique tant qu’aucun sinistre ne survient, puis devient plus coûteux au moment de l’indemnisation. Comparez le prix annuel avec le montant que vous pourriez régler immédiatement après un accident, un vol ou un dommage.
Lire les conditions générales avec une liste de contrôle
Les conditions générales précisent les exclusions contractuelles, les plafonds, les obligations de l’assuré et les modalités de paiement. Repérez les exigences liées au stationnement, aux dispositifs antivol, au prêt du guidon, à l’usage domicile-travail ou à la conduite par une personne non déclarée. Vérifiez également si les équipements du motard sont indemnisés et selon quelles limites.
- Le montant de la franchise pour chaque type de sinistre ;
- Les garanties incluses et celles proposées en option ;
- Les plafonds d’indemnisation et l’éventuelle vétusté ;
- Les exclusions liées à l’usage de la moto ou à son stationnement ;
- Les frais additionnels, les échéances et les modalités de résiliation ;
- La procédure de réclamation et les documents demandés.
Obtenir un devis adapté à votre profil de motard
Un devis fiable repose sur des informations exactes : modèle et cylindrée de la moto, date d’obtention du permis, antécédents d’assurance, bonus-malus, lieu de garage, kilométrage estimé et usage quotidien ou occasionnel. Pour un conducteur novice, indiquez clairement votre niveau d’expérience. Cette précision permet d’étudier une couverture et une prime cohérentes avec votre profil.
Comparer des devis à garanties équivalentes
Demandez plusieurs propositions auprès d’agences, de compagnies ou d’un comparateur en ligne. Comparez-les à périmètre identique. Une offre moins chère n’est intéressante que si la franchise, l’assistance, les exclusions et les plafonds restent acceptables. Notez vos questions avant l’échange. Vous distinguerez plus facilement une présentation commerciale générale d’un conseil réellement adapté à votre situation.
Préparer la souscription et anticiper un sinistre
Gardez à portée de main votre permis, le certificat d’immatriculation, un relevé d’informations si vous êtes déjà assuré et les éléments demandés sur la moto. Après un incident, contactez l’assureur rapidement, rassemblez les preuves utiles et suivez la procédure prévue au contrat. Avant de signer, choisissez une assurance qui couvre vos trajets habituels autour de la route des Tamarins et dont les conditions restent compréhensibles et financièrement supportables lorsque vous devez l’utiliser.
{« @type »: »Article », »@context »: »https://schema.org », »headline »: »Assurance moto sur la route des Tamarins : une franchise élevée peut coûter plus que la prime », »inLanguage »: »fr-FR », »description »: »Pour circuler entre La Possession, Saint-Paul et Saint-Denis, le prix mensuel ne suffit pas pour choisir une assurance moto. Le contrat doit correspondre à votre moto, à vos… »}

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

