
Sur la route des volcans, une chute dans un virage, une panne loin de votre hébergement ou le vol d’une moto chargée de bagages peuvent rapidement bouleverser le voyage. Une assurance moto adaptée ne se limite pas à l’obligation légale : elle doit protéger les tiers, le conducteur, la machine et la continuité du séjour. Avant de partir, comparez les garanties incluses, leurs plafonds, la franchise et les exclusions.
Les protections à réunir pour rouler sereinement
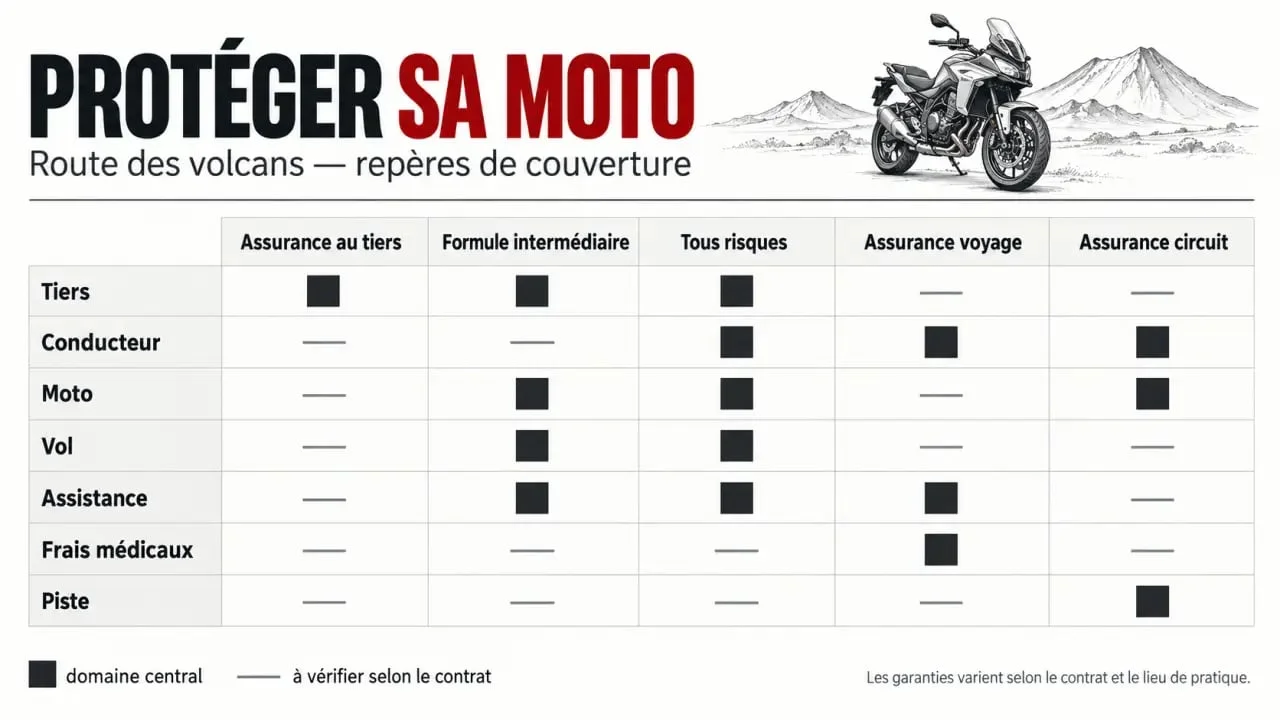
La responsabilité civile, aussi appelée assurance au tiers, est obligatoire pour circuler. Elle indemnise les dommages corporels et matériels causés à autrui lorsque le motard est responsable. Elle ne répare ni votre moto ni vos propres blessures. C’est pourquoi les garanties complémentaires comptent sur un itinéraire de montagne.
Protéger le pilote autant que la moto
La garantie personnelle du conducteur couvre les conséquences corporelles d’un accident, y compris lorsqu’aucun tiers ne peut être tenu responsable. Vérifiez le plafond d’indemnisation, les postes pris en charge et les éventuelles conditions liées au port d’équipements homologués. Pour la moto, la garantie dommages tous accidents est la plus protectrice : selon le contrat, elle peut intervenir après une chute seul, une collision responsable ou un acte de vandalisme.
Assistance, remorquage et retour du voyage
Une assistance panne et accident efficace prévoit le dépannage, le remorquage et, selon la formule, un véhicule de remplacement, l’hébergement ou la poursuite du trajet. L’assistance 0 km mérite une attention particulière : sans elle, l’intervention peut ne commencer qu’à une certaine distance du domicile. Pour un séjour loin de chez vous, contrôlez aussi les conditions de transport de la moto et de rapatriement du conducteur ou du passager.
Comparer les formules sans confondre assurance moto et assurance voyage
| Protection | Ce qu’elle couvre principalement | Point de vigilance |
|---|---|---|
| Au tiers | Dommages causés aux tiers | Ni blessures du pilote ni dégâts sur sa moto |
| Intermédiaire | Tiers, souvent vol, incendie et parfois événements naturels | Les garanties et franchises varient fortement |
| Tous risques | Dommages à la moto, y compris après un accident responsable selon le contrat | Franchise et valeur d’indemnisation à vérifier |
| Assurance voyage | Frais médicaux, annulation et assistance à la personne | Ne remplace pas l’assurance du véhicule |
| Assurance circuit | Roulage sur piste dans le cadre défini | La conduite sur circuit est souvent exclue du contrat route |
Une formule tous risques convient particulièrement à une moto récente, financée ou difficile à remplacer. Une formule intermédiaire peut être cohérente pour une machine de valeur modérée, à condition que le vol, l’incendie et l’assistance répondent bien à votre itinéraire. L’assurance voyage complète la couverture moto : elle peut renforcer les frais médicaux, l’annulation ou le rapatriement, sans assurer automatiquement les dégâts du deux-roues.
Sur une chaussée humide, les zones de mousse signalent souvent un secteur ombragé où l’humidité persiste. Une immobilisation peut alors être plus compliquée à gérer. Repérez ces portions lors de la préparation, gardez une marge de carburant et enregistrez le numéro d’assistance. Ce réflexe relie la prévention à une garantie souvent sous-estimée : un remorquage efficace dépend aussi de votre capacité à indiquer précisément votre position et l’état de la moto.
Vol, équipements et franchise : les lignes qui changent l’indemnisation
La garantie vol peut couvrir le vol total, la tentative de vol et parfois certains accessoires. Les conditions de stationnement et d’antivol sont déterminantes. Valises, top-case, GPS, intercom, casque et bagages ne sont pas nécessairement indemnisés comme la moto. Demandez si les accessoires déclarés, les équipements du conducteur et les effets personnels sont couverts séparément, avec quel plafond et sur présentation de quelles preuves d’achat.
Comprendre le reste à charge
La franchise est la somme qui reste à votre charge après un sinistre garanti. Elle peut être fixe, proportionnelle ou différente selon l’événement : accident, vol, bris d’accessoire ou catastrophe naturelle. Ne comparez donc pas uniquement le montant de la cotisation. Un contrat moins cher assorti d’une franchise élevée peut être peu adapté à un road trip, surtout si une réparation urgente ou une caution de location sont en jeu.
Les exclusions méritent une lecture attentive : conduite sans permis valide, sous l’emprise d’alcool ou de stupéfiants, prêt non autorisé, usage professionnel non déclaré, voies non ouvertes à la circulation, compétitions et piste sont des cas fréquents. Vérifiez aussi la territorialité du contrat, les règles applicables au passager et les délais de déclaration après un accident ou un vol.
Moto personnelle, location et roulage sur circuit : trois contrats possibles
Avec votre moto personnelle, relisez les conditions particulières : identité des conducteurs autorisés, usage déclaré, garantie conducteur, assistance et zones couvertes. Emportez le permis, la carte grise, l’attestation d’assurance et les coordonnées de l’assisteur. Photographier la moto et ses accessoires avant le départ facilite la constitution d’un dossier en cas de sinistre.
Pour une moto louée, l’assurance proposée par le loueur peut inclure une formule tous risques, mais une franchise ou une caution reste souvent applicable. Contrôlez l’âge et l’expérience exigés, les conducteurs admis, l’état contradictoire au départ et le traitement des pneus, jantes, clés, bagages ou dommages sous la moto. Une carte bancaire ou une assurance complémentaire ne doit pas être considérée comme couvrante sans confirmation écrite.
Enfin, un détour par un circuit ou une journée de piste ne relève pas automatiquement de l’assurance moto prévue pour la route des volcans. Une moto homologuée peut nécessiter une extension ponctuelle ; une moto non homologuée ou modifiée demande généralement un contrat spécifique. Au-delà de 8 sorties par an, une assurance piste annuelle peut être plus intéressante qu’une couverture à la journée.
La vérification finale avant de demander un devis
- Comparez la garantie conducteur, les dommages tous accidents et l’assistance avant le tarif.
- Relevez les franchises, les plafonds, les exclusions et la validité territoriale.
- Précisez la durée du voyage, la valeur de la moto, les accessoires et la présence d’un passager.
- Pour une location, demandez le montant exact de la caution et la liste des dommages exclus.
- Conservez les conditions générales, le constat, les numéros d’assistance et des photos récentes du véhicule.
Un devis pertinent décrit l’usage réel de la moto, pas seulement son modèle. En cas de doute sur une limite de couverture, qu’il s’agisse du circuit, d’un chemin, d’un conducteur secondaire ou du rapatriement, demandez une réponse écrite au conseiller avant la souscription. Vous pourrez ainsi profiter de l’itinéraire sans découvrir les limites du contrat après un incident.
{« @type »: »Article », »@context »: »https://schema.org », »headline »: »Assurance moto sur la route des volcans : les garanties à vérifier avant le départ », »inLanguage »: »fr-FR », »description »: »Sur la route des volcans, une chute dans un virage, une panne loin de votre hébergement ou le vol d’une moto chargée de bagages peuvent rapidement bouleverser le voyage. Une… »}

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

