
Après un vol, un incendie ou la destruction d’un deux-roues récent, la différence entre le prix payé et la valeur retenue par l’assureur peut peser lourd. Une assurance moto avec garantie valeur d’achat à La Réunion réduit cette perte financière lorsque le sinistre est couvert et que les conditions du contrat sont respectées. Avant de demander un devis, vérifiez le montant réellement indemnisé, la durée de la garantie et les justificatifs exigés.
La valeur d’achat correspond au prix réellement payé
La valeur d’achat désigne le montant effectivement réglé pour acquérir la moto ou le scooter. Elle ne correspond donc ni au prix catalogue du constructeur, ni au prix neuf affiché au moment du sinistre, ni à la valeur de revente du véhicule.
Cette garantie est surtout utile pour une moto récente, dont la décote peut être rapide dès les premiers mois. Lorsqu’elle figure au contrat, l’indemnisation peut s’appliquer en cas de perte totale : vol de la moto non retrouvée, destruction après un incendie ou une explosion, ou véhicule déclaré économiquement irréparable.
Une moto économiquement irréparable n’est pas forcément complètement détruite. L’expert estime que le coût des réparations dépasse sa valeur ou ne permet pas une remise en état dans les conditions prévues. La garantie valeur d’achat limite alors l’écart entre le prix payé et la somme retenue pour le règlement.
Elle peut aussi éviter le cumul de plusieurs difficultés : décote du véhicule, coût de remplacement et crédit encore en cours. Pour évaluer l’intérêt de cette option, comparez son prix avec le reste à charge possible, plutôt qu’avec la seule cotisation annuelle.
Valeur à neuf, valeur majorée et VRADE : comparez la base d’indemnisation
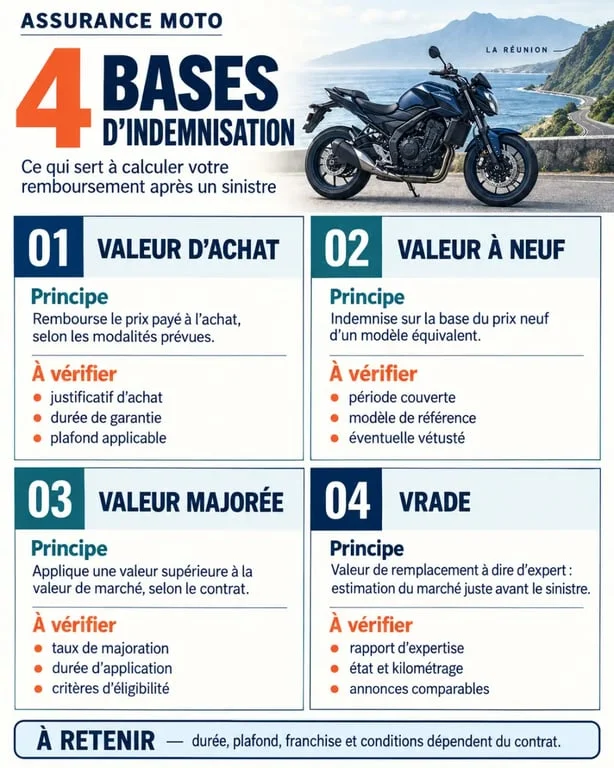
Les appellations se ressemblent, mais les bases de calcul diffèrent. Le tableau suivant permet de comparer les principales garanties proposées dans un devis d’assurance moto à La Réunion.
| Base d’indemnisation | Principe | Point de vigilance |
|---|---|---|
| Valeur d’achat | Remboursement fondé sur le prix réellement payé. | Durée limitée et facture souvent exigée. |
| Valeur à neuf | Référence au prix d’un véhicule neuf comparable. | Les frais de mise à disposition peuvent être exclus. |
| Valeur majorée | Valeur fixée par l’expert, augmentée d’un pourcentage prévu au contrat. | Le taux, le plafond et la durée doivent être vérifiés. |
| VRADE | Valeur de remplacement à dire d’expert, calculée selon le marché. | La vétusté et l’état réel de la moto influencent le résultat. |
Après la période de valeur d’achat, la VRADE devient souvent la référence. Certains contrats prévoient alors une majoration. Des offres mentionnent par exemple une VRADE augmentée de 15 % après 24 mois, tandis que d’autres annoncent une majoration de 30 %. Ces montants ne s’appliquent pas automatiquement : l’âge du véhicule, la franchise, le plafond et l’événement garanti restent déterminants.
La valeur à neuf peut également être limitée dans le temps. Des garanties renforcées sont proposées pendant 24 ou 36 mois selon les contrats. Dans tous les cas, vérifiez si le calcul inclut les frais de mise à disposition, les accessoires et les équipements.
Une moto d’occasion peut aussi bénéficier d’une garantie valeur d’achat, selon les conditions de l’assureur. Le prix déclaré doit rester cohérent et pouvoir être prouvé. Une attestation de vente entre particuliers, un certificat de cession et une preuve de paiement peuvent remplacer la facture d’un professionnel.
Vol, accident et cyclone : les garanties à associer à La Réunion
La valeur d’achat ne couvre pas tous les sinistres à elle seule. Elle s’applique uniquement lorsque l’événement à l’origine de la perte est garanti par le contrat. La formule au tiers comprend la responsabilité civile, obligatoire pour tout véhicule terrestre à moteur, mais elle ne couvre pas nécessairement les dommages subis par votre moto.
- Au tiers : les dommages causés aux autres sont couverts, mais l’indemnisation de votre deux-roues reste limitée.
- Intermédiaire : cette formule peut inclure le vol, l’incendie, l’assistance et certains événements climatiques, selon les garanties choisies.
- Tous risques : elle mérite une étude pour une moto récente ou coûteuse, car elle peut couvrir les dommages tous accidents, y compris lorsque votre responsabilité est engagée.
À La Réunion, examinez attentivement les garanties climatiques. Tempête, cyclone, inondation, force de la nature et catastrophe naturelle n’ont pas toujours les mêmes effets contractuels. Vérifiez la définition de chaque événement, la franchise applicable, les exclusions liées au stationnement ou à l’entretien, ainsi que les conditions prévues en cas de catastrophe naturelle.
Le vol demande aussi une lecture précise du contrat. L’assureur peut imposer des exigences concernant l’antivol, le lieu de stationnement ou les circonstances du sinistre. Si la moto reste souvent à l’extérieur, la qualité de la garantie vol, l’assistance et la prise en charge des accessoires ou de l’équipement du pilote comptent autant que le montant annoncé.
Durée, documents et expertise : préparez votre indemnisation
La durée de la garantie valeur d’achat dépend du contrat et de la date de première mise en circulation. Une protection de 12 mois est courante dans les offres dédiées aux deux-roues. Une prolongation jusqu’à 24 mois peut être proposée. Certaines garanties à neuf vont jusqu’à 24 ou 36 mois.
Demandez une durée écrite dans les conditions particulières. Ne partez pas du principe que la garantie reste valable pendant toute la durée de vie de la moto. Après son expiration, l’indemnisation peut basculer vers la VRADE ou une valeur majorée, avec une méthode de calcul différente.
Les justificatifs à conserver dès la souscription
Conservez la facture d’achat ou l’attestation de vente, la carte grise, le certificat de cession si nécessaire, les preuves de paiement et les factures d’accessoires. Pour établir un devis, le permis, le relevé d’informations, l’usage prévu, la cylindrée, le lieu de stationnement et les antécédents du conducteur sont généralement demandés.
Ces informations permettent à l’assureur ou au courtier local d’évaluer le risque. Elles servent aussi à vérifier que la formule correspond à la valeur et à l’utilisation réelles du deux-roues.
Après un sinistre : déclaration, expertise et contrôle de l’offre
Déclarez rapidement le sinistre, transmettez les pièces demandées et conservez tous les échanges. En cas de dommages importants, l’expert examine la moto, chiffre les réparations et détermine si elle est économiquement irréparable.
À réception de la proposition, contrôlez la base d’indemnisation, la franchise déduite, le plafond, les accessoires inclus ou exclus et la prise en charge éventuelle du crédit restant. Si l’évaluation vous semble contestable, demandez le détail du calcul avant d’accepter le règlement.
Obtenir un devis d’assurance moto adapté à La Réunion
Un devis pertinent ne se limite pas au prix mensuel. Demandez si la valeur d’achat couvre une moto neuve ou d’occasion, quels sinistres déclenchent l’indemnisation, pendant combien de temps la garantie s’applique et ce qui est prévu après son expiration.
Comparez également la garantie du conducteur, le vol, l’incendie, les dommages tous accidents, l’assistance, les franchises, les plafonds et les garanties climatiques. Le crédit restant, les accessoires et l’équipement du pilote peuvent nécessiter des garanties spécifiques.
Un assureur, un agent général ou un courtier spécialisé à La Réunion pourra étudier votre situation selon votre commune, le stationnement, les trajets domicile-travail, l’usage professionnel éventuel et la valeur réelle de la moto. Ces éléments influencent le risque et la tarification.
Demander plusieurs propositions permet de comparer des garanties réellement équivalentes. Vous pourrez ainsi choisir une assurance moto qui limite la perte financière après un vol, une destruction ou une immobilisation définitive du deux-roues.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

