
À La Réunion, une étude gratuite et sans engagement permet de comparer plusieurs assurances moto avant de souscrire. La demande tient compte du deux-roues, du conducteur, de l’usage et du budget. Vous pouvez ainsi évaluer le niveau de protection proposé, au-delà du seul montant de la cotisation.
Préparer une demande de devis utile dès le départ
Un devis d’assurance moto à La Réunion sera plus précis si les informations transmises décrivent clairement votre situation. Une même demande peut être étudiée par plusieurs assureurs ou courtiers partenaires, mais chacun applique ses propres critères d’acceptation et de tarification. La comparaison doit donc porter sur les garanties réellement incluses, les franchises et les limites du contrat.
Les documents et renseignements à prévoir
Préparez la carte grise, votre permis de conduire et, si vous avez déjà été assuré, votre relevé d’informations. Ce document indique notamment votre bonus-malus et vos sinistres déclarés. Précisez aussi la marque, le modèle, la cylindrée, la date de mise en circulation, l’usage prévu et le lieu habituel de stationnement. Une moto garée dans un garage fermé ne présente pas le même risque déclaré qu’un véhicule stationné régulièrement à l’extérieur.
- Type de véhicule : scooter, cyclomoteur de 50 cm³, 125 cm³, grosse cylindrée ou quad homologué ;
- Usage privé, domicile-travail ou professionnel ;
- Âge, ancienneté du permis et antécédents d’assurance ;
- Commune de résidence et conditions de stationnement ;
- Garanties recherchées, notamment le vol, l’assistance ou la protection du conducteur.
Le prix dépend du risque réel, pas seulement de la cylindrée
La puissance du deux-roues influence le tarif, mais elle n’est jamais le seul critère étudié. Le profil du conducteur, l’ancienneté du permis, le bonus-malus, les sinistres antérieurs, le modèle et la valeur de la moto entrent aussi en compte. Un jeune conducteur, le propriétaire d’une moto sportive ou une personne ayant connu une résiliation peut avoir besoin d’une étude plus individualisée.
Déclarez l’usage avec exactitude. Un scooter utilisé chaque jour pour aller travailler, effectuer des livraisons ou transporter du matériel doit être assuré pour cet emploi réel. Une déclaration imprécise peut fragiliser l’indemnisation en cas de sinistre. Le kilométrage annuel mérite également d’être indiqué : certaines offres tiennent compte d’un usage limité, sous réserve de respecter les conditions prévues au contrat.
Comparer les formules au-delà de leur nom
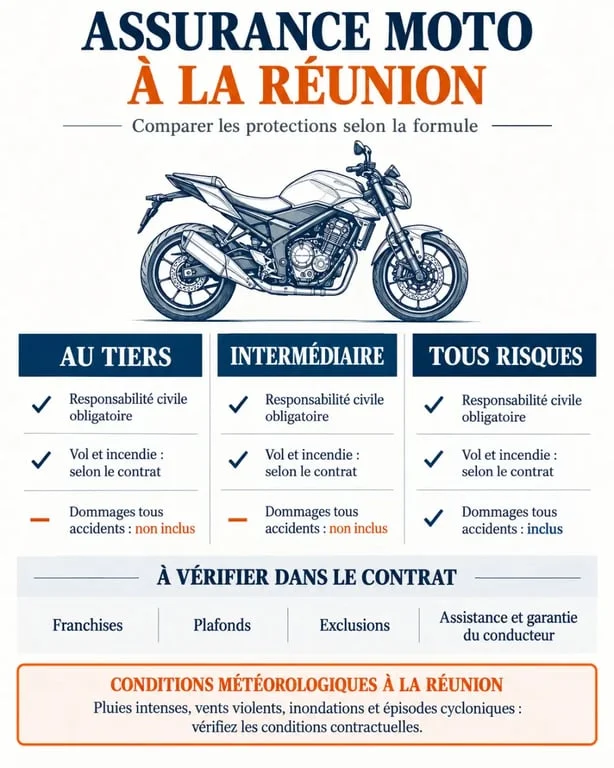
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés aux tiers, mais ne rembourse pas à elle seule les dommages subis par votre moto ni vos blessures. Les noms des formules varient selon les assureurs. Leur contenu reste donc le meilleur point de comparaison.
| Formule | Protection habituelle | Profil souvent concerné |
|---|---|---|
| Au tiers | Responsabilité civile, parfois défense-recours | Deux-roues ancien ou budget resserré |
| Intermédiaire | Garanties de base complétées, selon le contrat, par le vol, l’incendie ou certains événements climatiques | Véhicule à protéger contre des risques ciblés |
| Tous risques | Protection plus large, pouvant inclure les dommages tous accidents | Moto récente, financée ou de valeur élevée |
Avant de choisir une proposition, contrôlez les franchises, les plafonds d’indemnisation et les exclusions. Une garantie vol peut imposer des dispositifs de protection ou certaines conditions de stationnement. La garantie du conducteur, l’assistance avec ou sans franchise kilométrique, les équipements du motard, les accessoires et le contenu du top-case peuvent aussi être inclus ou proposés en option.
À La Réunion, anticiper les risques climatiques et l’immobilisation
Les pluies intenses, les vents violents, les inondations et les épisodes cycloniques justifient une lecture attentive des garanties. Les événements climatiques et les catastrophes naturelles ne relèvent pas nécessairement des mêmes dispositions contractuelles. Vérifiez le déclenchement de la garantie, la franchise applicable, les justificatifs demandés et les exclusions prévues pour votre véhicule.
Les services d’assistance deviennent surtout concrets lorsque la moto ne démarre plus, qu’une route est impraticable ou qu’un sinistre impose de laisser le deux-roues au garage. Le remorquage, un éventuel véhicule de remplacement et les modalités de déclaration peuvent alors faire une réelle différence. Comparez ces services avec autant d’attention que la prime annuelle, notamment si vous utilisez votre moto régulièrement.
Recevoir plusieurs propositions et choisir sereinement
Après l’envoi de votre demande, relisez chaque devis en vérifiant que les garanties sont comparables. Une offre moins chère peut prévoir une franchise plus élevée, une assistance plus limitée ou une protection du conducteur insuffisante. À l’inverse, une cotisation plus importante peut se justifier pour une moto neuve, une grosse cylindrée, des déplacements fréquents ou un stationnement exposé.
- Vérifiez que le véhicule, le conducteur et l’usage sont correctement renseignés.
- Comparez les garanties ligne par ligne, et pas seulement les intitulés de formule.
- Examinez les franchises, les plafonds, la vétusté et les exclusions avant toute souscription.
- Demandez une explication à un conseiller local si une clause ou un besoin particulier reste flou.
Une étude gratuite est utile lorsqu’elle permet d’arbitrer entre le coût total, le niveau de protection et les conditions d’indemnisation. Que vous conduisiez une moto, un scooter, un cyclomoteur de 50 cm³, une 125 cm³, une grosse cylindrée ou un quad homologué, une demande précise facilite la recherche d’une couverture adaptée aux réalités de La Réunion.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

