
Pour obtenir un devis d’assurance side-car à La Réunion, décrivez précisément l’ensemble moto-panier, votre usage et son lieu de stationnement. Le contrat doit autoriser la circulation, mais aussi protéger le conducteur, le passager et le véhicule. L’assistance doit surtout pouvoir prendre en charge un attelage aux dimensions particulières.
Demander un devis avec les bonnes informations
Vous pouvez solliciter un assureur spécialisé dans les deux ou trois-roues, un assureur généraliste, un courtier ou un comparateur. La demande peut se faire en ligne, par téléphone ou en agence. Pour comparer correctement, demandez plusieurs propositions avec les mêmes garanties, la même franchise et la même valeur déclarée. Comparer uniquement la cotisation annuelle peut donner une image trompeuse du coût réel.
Les éléments à préparer avant la demande
Un devis fiable nécessite l’identité du souscripteur, le permis adapté, le relevé d’information avec le bonus-malus et la carte grise. Préparez aussi les caractéristiques du side-car : marque, modèle, cylindrée, année, valeur, nombre de places homologuées et usage quotidien, de loisir ou occasionnel. Le permis demandé dépend du véhicule et de ses caractéristiques. Pour un achat récent, le certificat de cession peut également être demandé.
- Adresse de résidence et commune de garage à La Réunion ;
- Mode de stationnement : voie publique, cour, parking sécurisé ou garage fermé ;
- Antécédents de sinistres et conducteurs habituels ;
- Liste et valeur des accessoires : panier, capote, équipements spécifiques ou bagagerie ;
- Justificatifs d’homologation si la moto a été transformée.
Indiquez ces informations dès la première demande. Une modification, un usage régulier avec passager ou un stationnement sur la voie publique peut modifier l’analyse du risque et le contenu du devis.
Choisir une formule adaptée à la valeur du side-car
La responsabilité civile est le minimum obligatoire pour circuler. Elle indemnise les dommages causés aux tiers, mais elle ne répare pas automatiquement votre side-car et ne couvre pas, à elle seule, les blessures du conducteur. Conduire sans assurance peut entraîner une amende pouvant atteindre 3 750 euros.
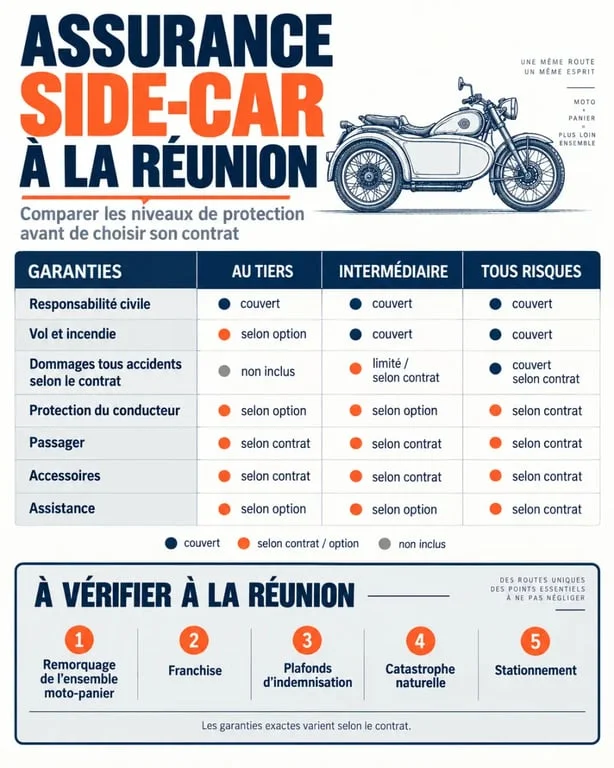
| Formule | Protection habituelle | À privilégier si… |
|---|---|---|
| Au tiers | Responsabilité civile | Le véhicule a une faible valeur ou roule peu |
| Intermédiaire | Tiers avec des garanties comme le vol, l’incendie ou certains événements, selon le contrat | Le stationnement et la valeur justifient une protection élargie |
| Tous risques | Dommages tous accidents, selon les franchises et les exclusions | Le side-car est récent, coûteux ou difficile à remplacer |
Les repères tarifaires restent indicatifs. Les offres citées dans le secteur évoquent souvent un prix moyen compris entre 250 et 450 euros par an, avec des écarts selon la formule et le profil. Un contrat au tiers peut être annoncé à partir d’environ 180 euros par an, tandis qu’une couverture tous risques peut atteindre 600 euros pour un modèle haut de gamme. Seul un devis personnalisé permet de tenir compte de la commune, du bonus-malus, de la cylindrée, de l’usage et du stationnement.
Un side-car ancien ou de collection, généralement considéré comme tel à partir de 30 ans, mérite une attention particulière sur l’indemnisation. Une valeur agréée, lorsqu’elle est proposée et justifiée, peut être plus lisible qu’une valeur de remplacement déterminée après le sinistre.
À La Réunion, vérifier l’assistance avant la cotisation
Le contexte insulaire rend le dépannage particulièrement important. Une assistance 0 km peut éviter d’avancer certains frais lorsque l’immobilisation survient près du domicile. Vérifiez surtout que le contrat prévoit le remorquage de l’ensemble moto-panier, et non celui d’une moto seule. Il doit aussi préciser les conditions de transport vers un réparateur capable d’intervenir sur cette configuration.
Sur un side-car, un problème de roue, de fixation ou de transmission peut immobiliser tout l’attelage et compliquer son chargement. Demandez la distance de remorquage, les plafonds éventuels, la solution de mobilité et les règles applicables si les pièces ou un réparateur spécialisé ne sont pas disponibles immédiatement. Le tarif le plus bas perd de son intérêt si l’assistance ne sait pas gérer le véhicule assuré.
Pluies intenses, cyclone et stationnement
À La Réunion, le lieu de garage compte pour le risque de vol comme pour l’exposition aux intempéries. Consultez les conditions de la garantie catastrophe naturelle, ses exclusions et la procédure de déclaration. Une garantie ne se juge pas à son intitulé : la franchise, les plafonds d’indemnisation et les dommages effectivement couverts feront la différence après un événement climatique.
Les garanties qui protègent réellement les occupants
La responsabilité civile indemnise les victimes tierces, notamment le passager du panier lorsqu’il est blessé dans un accident responsable du pilote. Le conducteur doit, lui, examiner la garantie du conducteur, parfois appelée individuelle pilote. Elle couvre ses dommages corporels selon un plafond, des seuils d’intervention et des conditions qui varient fortement selon les contrats.
- Protection du conducteur : contrôlez le plafond d’indemnisation et les seuils d’intervention ;
- Vol et incendie : vérifiez leur intérêt selon la valeur du véhicule et son stationnement ;
- Accessoires et équipements : assurez-vous que le panier, ses aménagements et les équipements de sécurité sont déclarés ;
- Protection juridique : elle peut intervenir en cas de litige après un accident, une expertise ou une réparation ;
- Prêt du guidon : examinez les conditions si un proche conduit ponctuellement l’ensemble.
Le passager du panier doit également être mentionné dans les conditions de couverture. Vérifiez le nombre de places homologuées et les éventuelles limites liées à l’usage du véhicule. Les dommages au panier, aux équipements du passager ou aux accessoires peuvent relever de garanties et de plafonds distincts.
Comparer deux devis sans tomber dans le piège de la franchise
Le prix dépend notamment de la cylindrée, de la valeur du side-car, de votre expérience, du bonus-malus, de l’usage, de la commune de résidence et du stationnement. Les repères généraux ne remplacent donc pas un devis personnalisé. Une franchise élevée peut réduire la cotisation, mais elle augmente le reste à charge lors d’un vol, d’un accident ou d’un dommage climatique.
La grille de lecture finale
Avant de souscrire, placez les devis côte à côte et comparez la prime annuelle, les franchises par garantie, les plafonds du conducteur, les exclusions, les modalités d’assistance et la valeur retenue pour l’indemnisation. Vérifiez aussi que la carte grise mentionne correctement le type SIDE-CAR ou SOLO/SIDE-CAR. Une moto modifiée avec un panier doit être homologuée et déclarée : une transformation non régularisée peut compromettre la souscription ou l’indemnisation.
Le relevé d’information, le bonus-malus et le lieu de résidence doivent aussi apparaître correctement dans la proposition. À garanties identiques, la commune et le mode de garage peuvent contribuer à expliquer une différence de cotisation entre deux devis.
Un devis clair doit nommer le véhicule assuré comme un side-car et détailler les options souscrites. Si une ligne reste ambiguë sur le remorquage, le passager, les accessoires ou la franchise, demandez une confirmation écrite avant de signer. Vous éviterez ainsi de choisir un prix d’appel qui ne correspond pas à la protection réellement nécessaire.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

