
Pour assurer une première moto ou un scooter à La Réunion, ne vous arrêtez pas au prix affiché. Un devis pertinent tient compte du permis, de l’expérience, de la cylindrée, de la valeur du deux-roues et de son lieu de stationnement. Comparer ces critères avant de souscrire aide à choisir une couverture cohérente, sans découvrir ensuite une franchise élevée ou une garantie absente.
Jeune motard : l’expérience compte souvent plus que l’âge
Un jeune motard n’est pas forcément un conducteur de moins de 25 ans. Les assureurs examinent surtout l’ancienneté du permis et les antécédents d’assurance. Chez certains spécialistes, un permis détenu depuis moins de 3 ans suffit à caractériser un profil novice. L’âge reste pris en compte, mais il ne résume ni l’expérience sur la route ni l’historique de sinistres.
Permis, cylindrée et type de deux-roues
Le véhicule influence directement l’étude du risque. Un cyclomoteur de 50 cm³, un scooter de 125 cm³ et une moto de plus de 125 cm³ n’impliquent ni les mêmes usages ni les mêmes conditions de permis. Pour accéder à la catégorie A, il faut notamment détenir le permis A2 depuis plus de 2 ans, avoir au moins 20 ans et suivre une formation de 7 heures. Déclarez le modèle exact, la cylindrée et les éventuelles modifications. Une personnalisation non signalée peut compliquer l’indemnisation.
Ce qui fait varier le prix d’une assurance moto à La Réunion
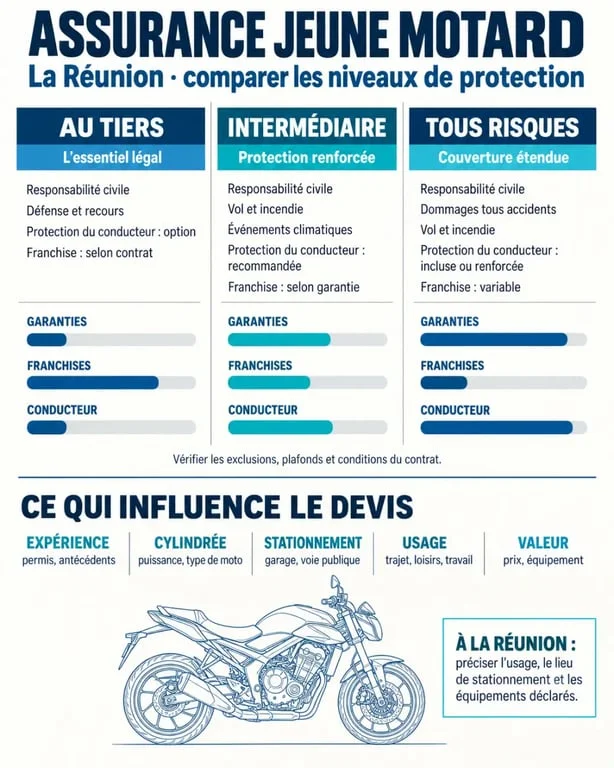
Il n’existe pas de tarif unique pour une assurance jeune motard à La Réunion. La prime dépend de plusieurs critères : expérience, bonus-malus, sinistres précédents, puissance du véhicule, garanties choisies, montant de la franchise et conditions de garage. Une moto récente ou de forte cylindrée appelle généralement une protection plus étendue, ce qui modifie le montant du devis.
- Le stationnement : un garage fermé, une cour privée ou la voie publique ne sont pas évalués de la même façon, notamment pour la garantie vol.
- La franchise : cette somme reste à votre charge après un sinistre. Une franchise élevée peut réduire la cotisation, mais elle augmente le coût d’une réparation.
- La valeur du véhicule : vérifiez si l’indemnisation repose sur la valeur à neuf, la valeur d’expert ou une majoration prévue pour une moto de plus de 2 ans.
- L’usage déclaré : les trajets domicile-travail, les déplacements quotidiens et les loisirs doivent correspondre à votre utilisation réelle.
Le choix du prix le plus bas peut devenir coûteux : une formule minimale peut s’accompagner d’une franchise importante, de l’absence de véhicule de remplacement ou d’une exclusion concernant l’équipement. Pour comparer correctement, mettez en regard le coût annuel et le reste à charge probable après une panne, une chute ou un vol. Cette vérification est utile sur une île, où l’immobilisation du deux-roues peut désorganiser les déplacements quotidiens.
Du tiers aux dommages tous accidents : quelle formule choisir ?
| Formule | Ce qu’elle couvre principalement | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile, parfois défense pénale et recours | Moto ancienne ou budget très contraint |
| Intermédiaire | Tiers complété par vol, incendie, événements climatiques ou assistance selon le contrat | Deux-roues stationné à l’extérieur ou utilisé chaque jour |
| Tous risques | Dommages tous accidents, y compris après un accident responsable, selon les conditions | Moto récente, financée ou difficile à remplacer |
La responsabilité civile est obligatoire. Elle indemnise les dommages matériels et corporels causés aux tiers, mais ne protège pas à elle seule votre moto ni vos propres blessures. Une formule intermédiaire peut convenir à un scooter ou à une moto d’occasion qui conserve une valeur significative. Le tous risques mérite d’être chiffré si vous ne pourriez pas financer seul les réparations après une chute responsable ou un acte de vandalisme.
Les garanties à lire au-delà du nom de la formule
Comparez les garanties ligne par ligne. La défense-recours aide à vous défendre ou à exercer un recours après un accident. L’assistance peut intervenir après une panne, un accident ou un vol. Vérifiez notamment la présence d’une franchise kilométrique. Pour le vol, examinez les exigences concernant l’antivol, le lieu de stationnement déclaré et la franchise. L’incendie, les catastrophes naturelles, les catastrophes technologiques et les événements climatiques sont également soumis aux conditions du contrat.
La protection du conducteur et de l’équipement, souvent décisive
À moto, vos blessures ne sont pas automatiquement couvertes par la responsabilité civile lorsque vous êtes responsable. La garantie de protection du conducteur, aussi appelée sécurité du conducteur, prend alors une place importante. Étudiez son plafond d’indemnisation et le seuil d’AIPP, l’atteinte permanente à l’intégrité physique et psychique. Selon les niveaux de couverture, l’indemnisation peut atteindre 1 000 000 €, avec des seuils d’AIPP de 10 % dans certains cas et de 5 % dans d’autres.
Le casque, le blouson, les gants, les bottes, les accessoires et le contenu du top-case méritent aussi votre attention. Certains contrats prévoient une indemnisation sans vétusté pendant jusqu’à 5 ans pour l’équipement du conducteur, avec des plafonds pouvant atteindre 2 000 €. Comparez les montants couverts, les justificatifs demandés et les exclusions avant de signer.
Obtenir un devis exploitable et souscrire sereinement
Préparez votre permis, la carte grise ou les caractéristiques précises du véhicule, sa date de première mise en circulation, votre relevé d’information si vous en avez un, vos antécédents de sinistres et l’adresse de stationnement. Un devis en ligne ou obtenu auprès d’un conseiller local à La Réunion sera plus fiable si chaque réponse est exacte.
- Demandez au moins deux devis présentant le même niveau de garanties.
- Comparez la cotisation, mais aussi les franchises, les plafonds, les exclusions et les délais d’assistance.
- Vérifiez les conditions de vol et les modalités d’indemnisation de votre moto.
- Choisissez une date de prise d’effet avant de circuler : le deux-roues doit être assuré dès sa mise en circulation.
Avant de valider, conservez les documents transmis et relisez les conditions particulières. Un conseiller spécialisé peut préciser le contenu d’une garantie, mais seul le contrat indique exactement ce qui est couvert et dans quelles limites.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

