
Pour une moto de valeur, une grosse cylindrée ou un modèle sportif, une protection minimale ne suffit pas toujours. À La Réunion, une assurance moto tous risques haut de gamme doit couvrir les dommages après un accident responsable, mais aussi le vol, l’immobilisation, les équipements et les risques climatiques propres à l’île. La qualité d’un contrat se mesure surtout à ses plafonds, à ses franchises et à ses services.
Choisir une couverture à la hauteur de votre moto
La responsabilité civile, obligatoire, indemnise les dommages causés à autrui. Elle ne rembourse généralement pas les dégâts subis par votre propre deux-roues. Une formule intermédiaire ajoute le plus souvent des garanties comme le vol, l’incendie ou certains événements climatiques. La formule tous risques va plus loin avec la garantie dommages tous accidents, y compris lorsque votre responsabilité est engagée, sous réserve des conditions prévues au contrat.
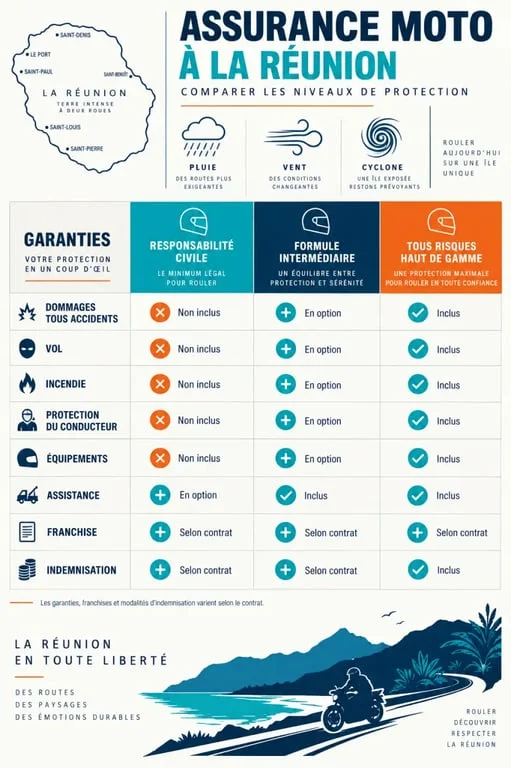
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile | Moto ancienne ou budget très contraint |
| Intermédiaire | Tiers, vol, incendie et garanties variables | Usage régulier avec une valeur modérée |
| Tous risques haut de gamme | Dommages, conducteur, assistance et indemnisation renforcée selon le contrat | Moto neuve, premium, sportive, custom ou fortement équipée |
Pour une machine de 690 cc, 890 cc, 1 290 cc ou 1 300 cc, l’enjeu consiste à choisir un niveau de protection cohérent avec le coût des réparations et du remplacement. Une moto hyper sportive peut être acceptée par certains assureurs, mais l’étude du profil et les mesures de sécurité deviennent alors déterminantes.
Les garanties premium qui font réellement la différence
Indemniser le véhicule sans subir une forte dépréciation
Demandez comment l’assureur évalue la moto en cas de destruction ou de vol : valeur à neuf, valeur d’achat, valeur à dire d’expert ou valeur d’expert majorée. Certaines formules prévoient une indemnisation renforcée pour les motos de moins de 2 ans, puis une valeur d’expert majorée de 15 % au-delà. Cette garantie peut être plus utile qu’une légère baisse de cotisation, car elle réduit l’écart entre l’indemnité reçue et le prix réel d’un remplacement.
Protéger le pilote, les accessoires et le bagage
La garantie conducteur mérite une lecture attentive : plafond d’indemnisation, seuil d’AIPP et postes de préjudice couverts. Certains niveaux de protection peuvent aller jusqu’à 1 000 000 €, avec un seuil d’AIPP supérieur à 5 % sur la formule la plus protectrice. Vérifiez aussi la couverture du casque, des gants, du blouson, de l’airbag, du top-case et de son contenu. Certaines offres prévoient jusqu’à 3 400 € pour l’équipement, parfois sans application de vétusté. Les accessoires peuvent être garantis au-delà de 5 000 €, selon les contrats.
Considérez le contrat comme un fusible financier : il ne prévient pas l’accident, mais il évite qu’un seul sinistre déséquilibre votre budget moto. Inventoriez les accessoires fixés au véhicule, conservez les factures et photographiez les équipements coûteux. Lors de l’expertise, ces justificatifs facilitent l’identification de ce qui relève de la moto, de ses améliorations et de vos effets personnels.
À La Réunion, lire les garanties climatiques et l’assistance
Les vents violents, les fortes pluies, les inondations et les cyclones ne sont pas couverts de la même manière par tous les contrats. Vérifiez la présence des garanties liées aux événements climatiques, aux catastrophes naturelles ou aux dommages, ainsi que leurs franchises et leurs conditions de déclenchement. Une formule tous risques ne couvre pas nécessairement chaque situation sans limite.
L’assistance est tout aussi concrète sur une île. Comparez le dépannage après panne, le remorquage, le transport du conducteur et l’éventuel véhicule de remplacement. Une assistance avec une franchise de 30 km ne fonctionne pas comme une assistance 0 kilomètre. En cas de vol, certains contrats prévoient un véhicule de remplacement jusqu’à 30 jours. Pour les trajets domicile-travail, cette continuité de mobilité peut compter autant que la réparation.
Franchises, exclusions et obligations : les lignes à ne pas survoler
La franchise est la part qui reste à votre charge après l’indemnisation. Une cotisation attractive peut cacher une franchise élevée en cas de vol, de dommages ou de sinistre climatique. Comparez ce montant garantie par garantie, plutôt que de vous arrêter au prix global du devis. Examinez aussi les plafonds applicables au conducteur, aux équipements et aux accessoires.
- Les exclusions liées à une conduite non conforme, à un usage non déclaré ou à l’absence de permis valide ;
- Les exigences concernant l’antivol homologué, le garage fermé ou le stationnement sécurisé pour la garantie vol ;
- La vétusté appliquée aux vêtements et aux accessoires ;
- Les règles de déclaration du sinistre, d’expertise et de transmission des justificatifs ;
- La couverture du passager et de l’usage professionnel, le cas échéant.
Le lieu de stationnement déclaré doit correspondre à la réalité. Une moto garée chaque nuit dans un espace collectif, sur la voie publique ou dans un garage individuel ne présente pas le même niveau de risque. Une déclaration exacte protège la validité des garanties au moment où vous en avez besoin.
Préparer un devis personnalisé avec un interlocuteur local
Le tarif dépend notamment de la cylindrée, de la marque, du modèle, de la valeur de la moto, de l’âge du conducteur, de l’ancienneté du permis, du bonus-malus, des antécédents, de l’usage et du stationnement. Pour obtenir une proposition exploitable, préparez la carte grise, le permis, le relevé d’informations, la date d’achat, la liste des accessoires et l’usage réel : loisirs, domicile-travail ou activité professionnelle.
À La Réunion, un assureur ou un courtier de proximité peut vous aider à comparer les conditions de plusieurs partenaires et à préciser les garanties adaptées à votre commune et à votre stationnement. Avant de signer, demandez un tableau écrit des franchises, des plafonds, de la valeur d’indemnisation et de l’assistance. Un devis pertinent ne se limite pas à un prix : il indique clairement ce qui reste à votre charge après un accident, un vol ou un sinistre climatique.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

