
Avec un coefficient de réduction-majoration de 0,50, votre historique de conduite doit être clairement indiqué dans votre demande. Pour obtenir un devis d’assurance moto pertinent à La Réunion, précisez dès le départ votre bonus, le type de deux-roues, son usage et ses conditions de stationnement. Le montant final dépendra ensuite des garanties choisies et des règles d’acceptation de chaque assureur.
1. Présenter un bonus 50 sans confusion
Le bonus 50 correspond généralement à un coefficient de 0,50, soit le niveau de réduction maximal du système bonus-malus. Il peut réduire la cotisation, mais il ne suffit pas à obtenir automatiquement une assurance moto peu coûteuse. La moto, le profil du conducteur et les garanties restent déterminants.
Un bonus obtenu avec une voiture n’est pas systématiquement transféré à une assurance moto. Certains assureurs peuvent tenir compte d’un bon historique automobile, notamment lorsqu’aucun antécédent n’existe encore sur deux-roues. D’autres appliquent leurs propres conditions. Le relevé d’informations est donc indispensable : il indique le coefficient, les sinistres déclarés et l’ancienneté d’assurance.
Lors de la comparaison, demandez si le coefficient de 0,50 est retenu tel quel, si une réduction commerciale peut s’y ajouter et dans quelles situations cet avantage peut évoluer. Un accident responsable, une interruption d’assurance ou un changement de conducteur principal peuvent modifier l’étude du risque.
2. Préparer les informations qui rendent le devis fiable
Un devis d’assurance moto à La Réunion est plus précis lorsque les informations communiquées sont cohérentes. La carte grise permet d’identifier la marque, le modèle, la puissance et la cylindrée. Un scooter 50 cm³, une moto 125 cm³, un roadster, une grosse cylindrée ou un deux-roues électrique ne sont pas étudiés de la même façon.
- Le permis détenu, sa date d’obtention et l’expérience de conduite ;
- Le relevé d’informations et les éventuels sinistres récents ;
- L’usage réel : loisirs, trajets domicile-travail, usage privé ou professionnel ;
- La commune de résidence et le lieu où le véhicule est habituellement stationné ;
- Le kilométrage annuel estimé, les accessoires et les conducteurs déclarés.
Préparez également le permis, le certificat d’immatriculation et, si nécessaire, les justificatifs de votre ancien contrat. Vous pouvez demander plusieurs propositions gratuites et sans engagement. Toutefois, une proposition ne vaut pas acceptation définitive : les documents et les déclarations seront vérifiés au moment de la souscription.
3. Choisir une formule selon la valeur et l’usage de la moto
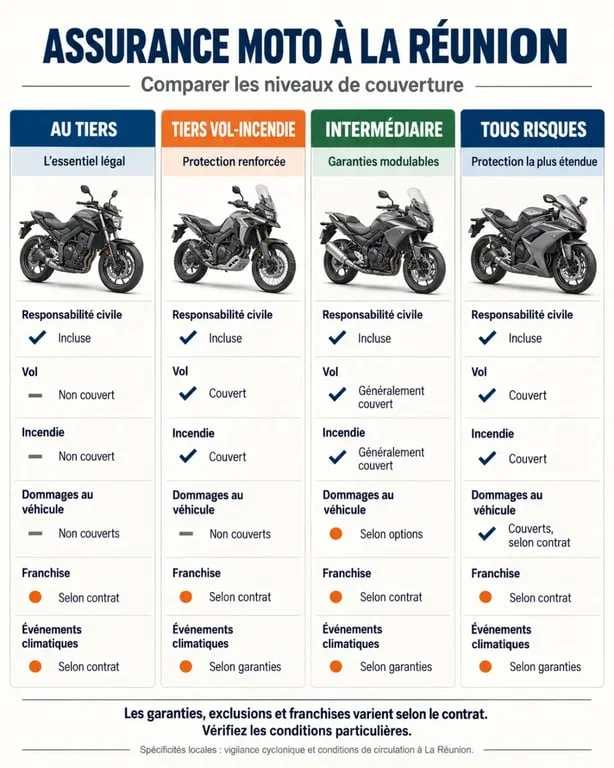
La responsabilité civile est obligatoire pour tout deux-roues motorisé. Elle indemnise les dommages causés aux tiers, mais ne prend pas en charge les réparations de votre propre moto si vous êtes responsable. Pour comparer les offres, examinez donc les garanties ajoutées à ce socle.
| Formule | Protection principale | À envisager pour |
|---|---|---|
| Au tiers | Responsabilité civile et garanties de base selon le contrat | Une moto de faible valeur ou peu utilisée |
| Tiers vol-incendie / intermédiaire | Vol, incendie et parfois événements climatiques | Un véhicule stationné dehors ou difficile à remplacer |
| Tous risques | Dommages-collision et dommages tous accidents selon les garanties | Une moto récente, financée ou de valeur élevée |
À La Réunion, la couverture des événements climatiques mérite une lecture attentive. Une tempête, un cyclone, une inondation ou une catastrophe naturelle ne sont pas nécessairement traités de la même manière par tous les contrats. Vérifiez également les exclusions liées au stationnement, à la conduite par une personne non désignée ou à l’absence d’antivol requis.
4. Comparer les franchises avant de retenir le prix
Deux devis proches peuvent offrir une protection très différente. La franchise est la somme qui reste à votre charge après un sinistre couvert. Elle peut être fixe, proportionnelle au montant des dommages ou majorée dans certaines situations. Un tarif annuel attractif, associé à une franchise élevée en cas de vol ou de dommages, peut devenir moins avantageux au moment du sinistre.
Le stationnement pèse dans l’évaluation du risque
Le lieu où la moto est garée modifie son exposition au vol et peut influencer les conditions du contrat. Un garage fermé, une cour sécurisée, un parking collectif et une rue ouverte ne présentent pas les mêmes caractéristiques. Cette information peut agir sur la garantie vol, les exigences d’antivol, le gravage ARGOS ou l’utilisation d’un antivol de classe SRA.
Décrivez précisément le lieu de stationnement, son accès, son éclairage et vos habitudes. Vous éviterez ainsi de souscrire une garantie conçue pour une situation différente de la vôtre. Examinez aussi les plafonds d’indemnisation, la valeur retenue après expertise et le délai d’application éventuel des garanties.
Une valeur de remplacement, une valeur à dire d’expert ou une indemnisation des accessoires ne procurent pas le même niveau de protection. Ces éléments doivent être comparés avec la franchise et la valeur réelle de la moto, pas uniquement avec le montant de la cotisation.
5. Ajouter les garanties utiles au motard réunionnais
La couverture du véhicule ne suffit pas toujours. La protection du conducteur, parfois appelée assurance pilote, intervient pour les conséquences corporelles d’un accident responsable selon les conditions prévues au contrat. La défense pénale et recours ainsi que la protection juridique peuvent aussi aider après un accident ou en cas de litige.
L’assistance mérite une comparaison détaillée. Panne, accident, crevaison, tentative de vol et remorquage ne sont pas toujours couverts dans les mêmes conditions. Une assistance 0 km évite notamment de devoir parcourir une distance minimale avant de bénéficier d’un dépannage.
Vérifiez enfin la couverture des équipements : casque, gants, gilet airbag, bagagerie et accessoires peuvent être garantis séparément, avec des plafonds et des justificatifs d’achat. Avant de choisir, mettez les propositions côte à côte en comparant la cotisation, la franchise, le vol, les dommages, l’assistance et la protection du conducteur. Cette lecture globale permet d’utiliser votre bonus 50 pour choisir une assurance moto adaptée à votre usage à La Réunion.
{« @type »: »Article », »@context »: »https://schema.org », »headline »: »Assurance moto bonus 50 à La Réunion : 5 vérifications avant de demander un devis », »inLanguage »: »fr-FR », »description »: »Avec un coefficient de réduction-majoration de 0,50, votre historique de conduite doit être clairement indiqué dans votre demande. Pour obtenir un devis d’assurance moto pertinent… »}

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

