
À La Réunion, un devis d’assurance moto en ligne permet de comparer rapidement une protection adaptée à votre scooter, votre 125 cm³ ou votre grosse cylindrée. Avant de souscrire, faites correspondre les garanties à la valeur du deux-roues, à vos trajets et à son lieu de stationnement, que vous habitiez à Saint-Denis, Saint-Pierre, Saint-Paul ou dans une autre commune du 974.
Demander un devis moto en ligne dans le 974 : les informations qui comptent
Un parcours de devis commence généralement par l’identification du véhicule, puis par celle du conducteur. Ces renseignements servent à établir une proposition personnalisée. Une déclaration précise évite aussi qu’une garantie soit discutée au moment d’un sinistre.
- Type de deux-roues : scooter 50 cm³, moto ou scooter 125 cm³, moto de plus forte cylindrée, quad ou tricycle.
- Immatriculation, marque, modèle, date de première mise en circulation et valeur estimée.
- Date et catégorie du permis, expérience de conduite et éventuelle attestation de formation de 7 heures.
- Bonus-malus, sinistres antérieurs et relevé d’informations si vous étiez déjà assuré.
- Usage privé, domicile-travail, loisirs ou usage professionnel, ainsi que le lieu de garage habituel.
Le devis peut être suivi d’une proposition contractuelle, puis d’une souscription à distance lorsque l’assureur le permet. Vérifiez toujours la date de prise d’effet. Ne prenez pas la route en supposant que la couverture est active avant la validation du contrat. La signature numérique raccourcit le parcours, mais ne remplace ni la lecture des conditions ni la transmission des justificatifs demandés.
Choisir sa couverture selon la valeur et l’usage du deux-roues
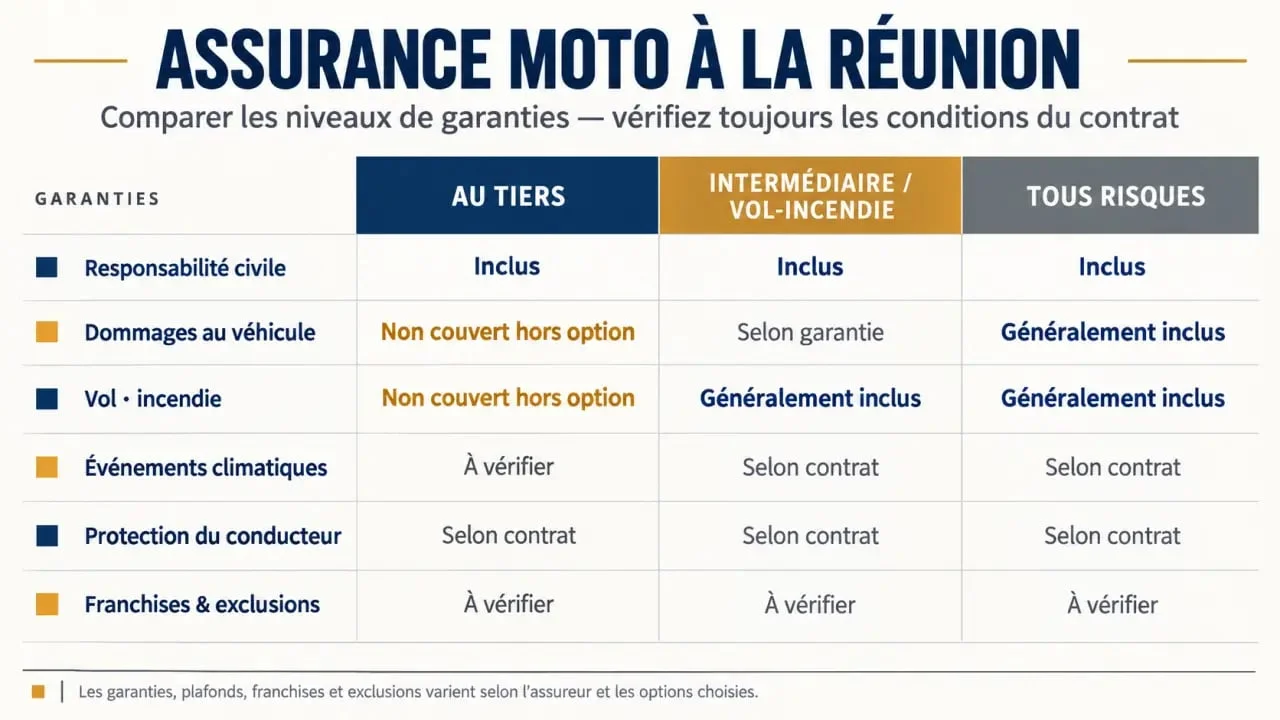
La responsabilité civile est obligatoire pour les véhicules terrestres à moteur. Elle indemnise les dommages causés aux tiers, mais pas, en principe, les dégâts subis par votre propre moto lors d’un accident responsable. C’est la première distinction à comprendre avant de comparer les tarifs.
| Formule | Protection principale | À envisager pour |
|---|---|---|
| Au tiers | Responsabilité civile, avec des garanties complémentaires variables | Un véhicule ancien ou de faible valeur, si votre budget est prioritaire |
| Intermédiaire ou vol-incendie | Tiers complété, selon le contrat, par le vol, l’incendie et certains événements climatiques | Un deux-roues exposé au stationnement extérieur ou encore valorisé |
| Tous risques | Dommages au véhicule, y compris après un accident responsable, selon les conditions prévues | Une moto récente, financée ou coûteuse à réparer |
Ne pas confondre véhicule protégé et conducteur protégé
Une formule étendue ne garantit pas automatiquement une indemnisation corporelle suffisante pour le motard. Étudiez séparément la protection du conducteur, la garantie passager, l’assistance panne et dépannage à 0 km, ainsi que la protection juridique. Les accessoires fixés à la moto et les équipements comme le casque, les gants ou le blouson peuvent aussi relever d’options spécifiques, avec leurs propres plafonds.
À La Réunion, le stationnement concentre plusieurs risques
Le lieu où la moto dort compte dans l’évaluation du risque : tentative de vol, chute, ruissellement, projection ou exposition prolongée aux intempéries. Un garage fermé, un parking collectif et un emplacement sur rue n’offrent pas le même niveau de protection. Au-delà du tarif, cette information doit guider le choix d’une garantie vol, d’une assistance et d’un niveau de franchise réaliste.
Pensez aussi aux mesures prévues par certains contrats : antivol homologué, point fixe, justificatifs d’achat et clés conservées. Une omission sur le stationnement habituel peut modifier l’étude du risque ou les conditions d’indemnisation. Il est donc préférable de décrire la situation réelle dès la demande de devis.
Pluies intenses, vents, cyclone : lire les conditions avant le sinistre
Les garanties liées aux événements climatiques, aux catastrophes naturelles, à l’inondation ou au vent ne sont pas interchangeables. Leur déclenchement dépend de la formule souscrite et des conditions prévues au contrat. Contrôlez les exclusions, le délai de déclaration, les justificatifs à fournir et la franchise applicable.
Cette lecture est particulièrement utile si vous circulez souvent sur des axes exposés ou si vous stationnez dans une zone sensible au ruissellement. La présence d’une garantie climatique ne signifie pas que tous les dommages seront automatiquement pris en charge : le contrat précise les événements couverts et leurs limites.
Franchise, plafond et exclusions : comparer le vrai reste à charge
Une cotisation basse peut cacher une franchise élevée. La franchise est la somme qui reste à votre charge après indemnisation, dans les situations prévues au contrat. Elle peut différer entre un accident, un vol, un bris de glace ou un événement climatique. Comparez-la avec le plafond d’indemnisation et la valeur retenue pour le véhicule : valeur d’achat temporaire, valeur vénale ou autre règle contractuelle.
- Demandez si la franchise varie selon l’âge ou l’expérience du conducteur.
- Vérifiez les exclusions : conduite non conforme, usage professionnel non déclaré, défaut de dispositif antivol ou équipement non garanti.
- Regardez les limites de l’assistance : panne, remorquage, passager, véhicule de remplacement et distance de dépannage.
- Pour une moto récente, évaluez l’intérêt d’un rachat de franchise plutôt que de choisir uniquement la prime la moins chère.
Pour comparer deux devis, reprenez les mêmes éléments : formule, valeur du véhicule, garanties conducteur, assistance, plafonds et franchises. Un tarif inférieur n’offre pas nécessairement une protection équivalente. Le coût réel apparaît surtout lorsque vous mesurez le montant restant à payer après un sinistre.
Préparer la souscription sans ralentir votre départ
Réunir les documents en amont simplifie l’étude et limite les allers-retours. Gardez une copie lisible de la carte grise, de votre permis de conduire, de votre pièce d’identité et de votre relevé d’informations. Si plusieurs conducteurs sont prévus, leurs informations doivent être déclarées. Pour un 125 cm³, vérifiez que votre permis ou votre formation permet bien l’usage envisagé.
Avant de valider, relisez le récapitulatif : conducteur principal, commune de résidence, kilométrage ou usage déclaré, stationnement, garanties choisies et montant des franchises. Vérifiez également les coordonnées du véhicule et la date de prise d’effet. Une erreur sur ces informations peut compliquer la gestion d’un sinistre.
Un devis d’assurance moto avec souscription en ligne dans le 974 devient réellement utile lorsqu’il permet de comparer des garanties équivalentes, et pas seulement le prix affiché. Vous pouvez alors choisir une formule cohérente avec votre deux-roues, votre budget et les conditions de circulation à La Réunion.
{« @type »: »Article », »@context »: »https://schema.org », »headline »: »Devis d’assurance moto en ligne à La Réunion : payer moins ne suffit pas, vérifiez les franchises », »inLanguage »: »fr-FR », »description »: »À La Réunion, un devis d’assurance moto en ligne permet de comparer rapidement une protection adaptée à votre scooter, votre 125 cm³ ou votre grosse cylindrée. Avant de souscrire,… »}

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

