
À La Réunion, assurer une moto avec un conducteur unique permet d’adapter le contrat à la personne qui utilise réellement le deux-roues. Avant de demander un devis, vérifiez surtout la formule choisie, la protection corporelle et les conditions applicables au prêt de la moto. Ces éléments déterminent la couverture en cas d’accident, de vol ou d’intempéries.
Conducteur unique : déclarer le bon usage de la moto
Dans une assurance moto conducteur unique à La Réunion, le souscripteur désigne le conducteur principal, c’est-à-dire la personne qui utilise habituellement le scooter ou la moto. Cette notion concerne aussi bien un cyclomoteur de 50 cm³ qu’une 125 cm³ ou une moto de plus de 125 cm³. L’assureur évalue ainsi le risque selon le permis, l’expérience, le bonus-malus et l’usage réel du véhicule.
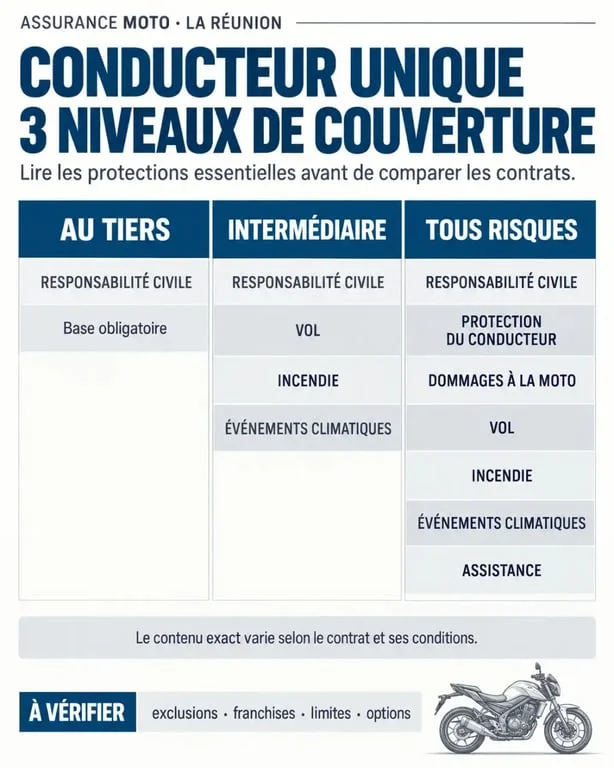
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages corporels et matériels causés aux tiers. En revanche, elle ne couvre pas automatiquement les blessures du conducteur responsable ni les dommages subis par sa moto. Déclarer précisément un usage privé, domicile-travail ou professionnel évite qu’un sinistre soit examiné sur une base différente des trajets réellement effectués.
Le prêt du guidon n’est jamais un détail
Conducteur unique ne signifie pas nécessairement interdiction absolue de prêter sa moto. Les contrats peuvent toutefois encadrer le prêt du guidon, appliquer une franchise majorée, exclure certains profils ou exiger que le conducteur occasionnel possède le permis requis. Si un proche utilise régulièrement le deux-roues, signalez-le plutôt que de le présenter comme un utilisateur occasionnel. Une déclaration inexacte sur l’identité du conducteur habituel peut fragiliser l’indemnisation.
Choisir une formule adaptée à la valeur de la moto
Le niveau de couverture dépend du budget, de la valeur du véhicule et de la capacité du motard à financer lui-même une réparation ou un remplacement. Une formule peu coûteuse peut convenir à une moto ancienne, mais se révéler limitée pour un véhicule récent, financé ou particulièrement exposé au vol.
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile, souvent défense pénale et recours | Budget maîtrisé et véhicule de faible valeur |
| Intermédiaire | Garanties au tiers complétées, selon le contrat, par le vol, l’incendie, le bris de glace ou les événements climatiques | Protection équilibrée pour un usage régulier |
| Tous risques | Dommages tous accidents, y compris lorsque le conducteur est responsable, selon les conditions prévues | Moto récente, valeur importante ou besoin d’une protection renforcée |
Les intitulés commerciaux varient d’un assureur à l’autre. Comparez donc les garanties incluses plutôt que le seul nom de la formule. Examinez la franchise, le plafond d’indemnisation, la valeur à neuf ou la valeur à dire d’expert, ainsi que les exclusions applicables.
À La Réunion, les garanties qui font la différence
Protéger le pilote autant que la machine
La garantie sécurité du conducteur est essentielle, car la responsabilité civile ne couvre pas les dommages corporels du conducteur responsable. Lisez attentivement le niveau d’indemnisation, les seuils d’AIPP et les postes de préjudice couverts. Selon les offres, cette garantie peut atteindre 100 000 euros au niveau 1 et 1 000 000 euros aux niveaux 2 et 3. Le seuil d’AIPP est supérieur à 10 % pour les niveaux 1 et 2, et supérieur à 5 % au niveau 3.
La qualité de la protection dépend aussi de détails pratiques. Vérifiez la franchise kilométrique d’assistance, le plafond prévu pour l’équipement, les règles de remorquage et les conditions d’accès à un véhicule de remplacement. Une assistance peut intervenir après une panne ou un accident, mais ses modalités varient selon la formule souscrite.
Vol, climat et équipement : lire les petites limites
Le stationnement extérieur, les trajets quotidiens et les épisodes de pluies intenses, de vents violents ou d’inondations rendent les garanties vol, incendie et événements climatiques particulièrement utiles. Leur mise en œuvre dépend des conditions du contrat et, pour certains événements, de leur reconnaissance. Vérifiez également si le casque, les gants, le blouson, les accessoires, les manchons ou le contenu du top case sont couverts, et dans quelles limites. Certaines offres prévoient jusqu’à 600 euros au niveau 1, puis jusqu’à 3 400 euros aux niveaux 2 et 3 pour l’équipement du conducteur.
Ce qui influence réellement le tarif du devis
Il n’existe pas de prix unique pour une assurance moto à La Réunion. La cotisation est calculée à partir de plusieurs critères liés au conducteur, au véhicule et à son utilisation.
- La cylindrée, le modèle, la puissance et la valeur de la moto ;
- L’âge du conducteur, l’ancienneté du permis et l’expérience en deux-roues ;
- Le bonus-malus, les sinistres passés et le relevé d’informations ;
- L’usage déclaré, qu’il soit lié aux loisirs, aux trajets domicile-travail ou à une activité professionnelle ;
- Le lieu et les conditions de stationnement, notamment un garage fermé ou un emplacement extérieur ;
- Les garanties choisies, les franchises et les plafonds d’indemnisation.
Un jeune conducteur ou le propriétaire d’une grosse cylindrée peut recevoir une proposition différente de celle d’un conducteur expérimenté utilisant un scooter urbain. Le tarif doit être comparé avec le montant qui resterait à payer après un accident, un vol ou une panne. Une prime moins élevée peut s’accompagner d’une franchise plus importante ou d’une protection plus limitée.
Préparer une demande de devis utile et comparable
Pour obtenir des propositions fiables, préparez la carte grise, le permis de conduire, le relevé d’informations si vous avez déjà été assuré, ainsi que les caractéristiques de la moto. Indiquez dès le départ le conducteur habituel, l’usage du deux-roues, son lieu de stationnement et les garanties prioritaires : assistance 0 kilomètre, protection du pilote, vol, dommages tous accidents ou équipement.
Demander plusieurs devis en ligne, auprès d’un courtier ou d’une agence locale permet de comparer des contrats adaptés au marché réunionnais. Avant de souscrire, relisez les exclusions concernant la conduite sans permis adapté, l’usage non déclaré, l’alcool ou les stupéfiants, l’équipement non conforme et le prêt du guidon. Ces clauses peuvent modifier la prise en charge après un sinistre. En cas de changement de moto, d’adresse, d’usage ou de conducteur habituel, informez rapidement l’assureur pour maintenir un contrat cohérent avec votre situation.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

