
Assurer une moto ancienne à La Réunion ne consiste pas seulement à satisfaire à l’obligation de responsabilité civile. Pour une machine rare, restaurée ou transmise, il faut choisir une couverture cohérente avec sa valeur, son usage réel et ses conditions de stationnement. Une assurance spécialisée permet d’examiner ces éléments avant de demander un devis, plutôt que de découvrir leurs conséquences après un vol ou un accident.
Votre moto est-elle éligible à une assurance collection ?
Une moto ancienne n’est pas automatiquement considérée comme une moto de collection par tous les assureurs. L’âge du véhicule, sa cylindrée, son état de conservation, sa rareté et la fréquence de circulation font partie des critères étudiés. Certaines offres concernent les motos de plus de 50 cm³, les modèles d’avant 1970, les véhicules disposant d’une carte grise collection ou encore les motos d’exception.
Moto ancienne, modèle d’exception et carte grise collection
La carte grise collection est un statut administratif, mais elle n’est pas systématiquement exigée pour accéder à une assurance moto de collection à La Réunion. Elle peut être demandée ou valorisée selon le contrat. Pour l’obtenir, la moto doit notamment avoir au moins 30 ans et ne plus être produite. À l’inverse, une machine plus récente, particulièrement rare ou dotée d’une valeur patrimoniale, peut parfois relever d’une formule spécifique sans bénéficier de ce statut.
L’usage est tout aussi déterminant. Une assurance collection est généralement pensée pour une utilisation secondaire : balades, rassemblements, sorties ponctuelles ou trajets de loisir. L’usage quotidien, les déplacements professionnels, le trajet domicile-travail, le prêt régulier du guidon ou la participation à des épreuves sur circuit doivent être déclarés. Ils peuvent modifier les conditions d’acceptation et les garanties nécessaires.
Choisir les garanties selon la valeur et les risques réels
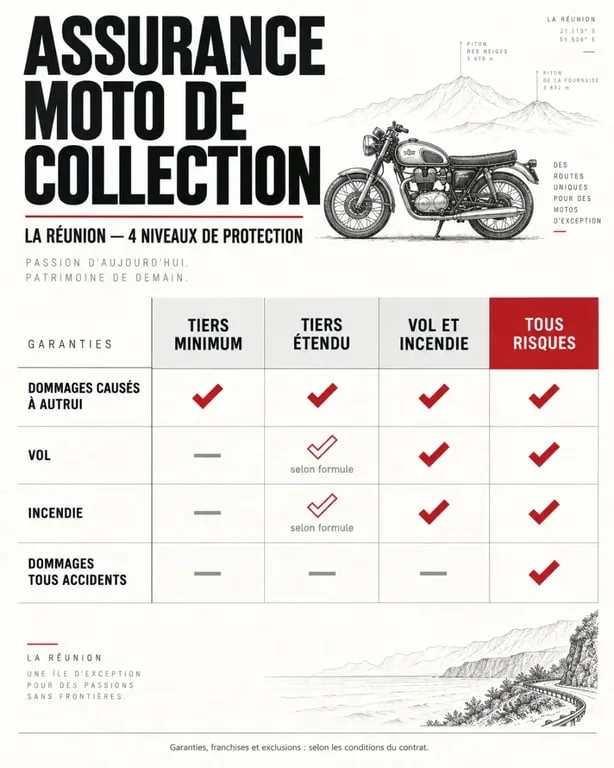
La responsabilité civile, aussi appelée assurance au tiers, est obligatoire. Elle indemnise les dommages causés à autrui, mais ne protège pas votre propre moto en cas d’accident responsable, de chute sans tiers identifié ou de dégradation. Pour un deux-roues restauré, rare ou difficile à réparer, la formule minimale est rarement le seul point à comparer. Le niveau de protection doit correspondre à la valeur du véhicule et à son exposition au vol ou aux dommages.
| Formule | Protection principale | À envisager pour |
|---|---|---|
| Tiers minimum | Responsabilité civile | Une moto de faible valeur ou très peu exposée |
| Tiers étendu | Responsabilité civile avec garanties ciblées selon le contrat | Un compromis entre budget et protection |
| Vol / incendie | Vol, tentative de vol, incendie et parfois vandalisme | Une moto stationnée hors domicile ou convoitée |
| Tous risques | Dommages tous accidents, selon les exclusions et la franchise | Une moto à forte valeur ou difficile à restaurer |
Ne négligez pas le conducteur, l’assistance et le litige
La garantie du conducteur couvre les conséquences corporelles d’un accident, dans les limites prévues au contrat. L’assistance peut organiser le dépannage ou le transport d’une moto immobilisée. Vérifiez son seuil de déclenchement, notamment si une assistance dès 0 km est proposée en option. La protection juridique, la défense et recours ainsi que la garantie des personnes transportées complètent le contrat lorsqu’un désaccord survient après un sinistre.
À La Réunion, la distance ne se mesure pas seulement en kilomètres. Entre une route des Hauts, un atelier spécialisé et la disponibilité d’une pièce devenue rare, l’immobilisation peut peser lourd dans un projet de restauration. Vérifiez donc les modalités de remorquage, le lieu de dépôt du véhicule et l’accord préalable éventuel pour choisir un réparateur connaissant les motos anciennes. Ces détails peuvent faciliter la remise en état après une panne ou un accident.
Valeur déclarée : préparez le dossier avant le devis
La valeur vénale d’une moto classique ne reflète pas toujours son prix d’achat, les travaux réalisés ni la difficulté de retrouver certaines pièces. Demandez comment l’assureur évalue l’indemnisation : valeur déclarée, expertise préalable, valeur agréée ou estimation au moment du sinistre ne produisent pas le même résultat. Lisez aussi les franchises, plafonds et exclusions, ainsi que les règles applicables aux accessoires et aux pièces détachées.
Les documents et preuves utiles
Préparez le certificat d’immatriculation, votre permis, votre relevé de sinistres et les informations précises sur le modèle, l’année et la cylindrée. Ajoutez des photos datées, les factures de restauration, les justificatifs d’achat de pièces, un certificat d’expertise s’il existe et la description des modifications. Ces éléments facilitent l’établissement du devis. Ils gardent aussi une trace concrète de l’état et de la composition de la moto si elle doit être expertisée plus tard.
- Indiquez le kilométrage annuel estimé et les usages prévus.
- Décrivez le stationnement : garage fermé, antivol, abri ou voie publique.
- Signalez les transformations, accessoires et équipements non d’origine.
- Demandez si les rassemblements et les trajets vers une manifestation sont couverts.
Comparer les devis et contacter un interlocuteur à La Réunion
Le prix d’une assurance moto de collection dépend du profil du conducteur, du bonus-malus, de l’âge et de la valeur de la moto, de l’usage, du lieu de garage et du niveau de garanties. Un tarif bas n’a de sens que si les conditions d’indemnisation correspondent à votre patrimoine mécanique. Comparez donc les franchises, les exclusions liées au vol, l’assistance, les plafonds et les exigences de sécurisation. Un véhicule peu utilisé peut relever d’une tarification différente, mais l’usage déclaré doit rester conforme à la réalité.
Pour une démarche locale, vous pouvez consulter la page La Réunion de la Mutuelle des Motards afin d’identifier le parcours de contact adapté. Un conseiller peut vérifier l’éligibilité du véhicule, préciser les pièces à transmettre et vous aider à choisir entre le tiers, les garanties vol ou les dommages tous accidents. Avant toute souscription, relisez les conditions particulières : elles doivent reprendre fidèlement l’usage déclaré, les conditions de stationnement et la valeur retenue pour votre moto.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

