
L’ancienneté du permis moto influence l’étude d’une assurance moto à La Réunion, sans déterminer seule le tarif. Un permis récent peut entraîner une surprime, limiter l’accès à certaines motos ou nécessiter un dossier plus détaillé. À l’inverse, une expérience automobile, un stationnement sécurisé et un véhicule adapté peuvent faciliter la souscription.
Permis récent : ce que l’assureur évalue réellement
Pour une assurance moto, l’âge du conducteur ne suffit pas à définir le niveau de risque. L’assureur examine surtout la date d’obtention du permis moto, la catégorie détenue, A1, A2 ou A, l’historique d’assurance et les éventuels sinistres. Un conducteur adulte qui vient d’obtenir son permis moto peut donc être considéré comme novice, même s’il conduit une voiture depuis longtemps.
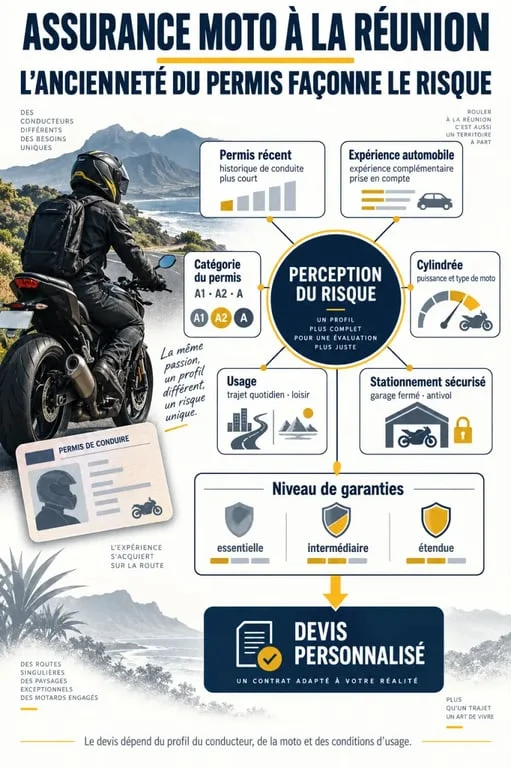
Dans de nombreux contrats, un conducteur ayant moins de 3 ans de permis moto entre dans une catégorie assimilée à celle du jeune conducteur. Cette situation peut entraîner une prime plus élevée, une franchise majorée ou des conditions d’acceptation plus strictes. Selon les règles de souscription de la compagnie, la surprime peut atteindre +100 % la première année, puis +50 % la deuxième et +25 % la troisième année.
Jeune conducteur et novice relatif : une distinction utile
Le jeune conducteur moto est généralement un assuré qui manque d’ancienneté sur un deux-roues. Le novice relatif possède une expérience de conduite, souvent en automobile, mais peu ou pas d’antécédents d’assurance à moto. Cette différence peut compter lors de l’étude du dossier : certains assureurs valorisent un parcours automobile sans sinistre, tandis que d’autres appliquent les mêmes conditions à tous les nouveaux motards.
Expérience automobile et bonus : un avantage possible, jamais automatique
Un relevé d’informations auto favorable peut aider à présenter un profil routier plus rassurant. Une longue période sans sinistre responsable, une continuité d’assurance et un bonus automobile sont des éléments positifs lors de l’étude du dossier. Ils ne remplacent toutefois pas l’expérience spécifique de la moto, notamment pour l’équilibre du véhicule, le freinage et la circulation entre les files.
Le bonus-malus moto n’est pas nécessairement transféré depuis l’automobile. Demandez donc si votre expérience en voiture est reconnue, sous quelle forme et à quelles conditions. Fournir votre relevé d’informations permet d’éviter qu’un historique favorable soit écarté lors de la demande de devis.
Moto choisie et usage déclaré : les autres leviers du prix
L’ancienneté du permis est toujours étudiée avec le deux-roues à assurer. Un scooter 50cc, une moto 125cc, un roadster A2 ou une grosse cylindrée ne présentent ni le même risque ni le même coût de réparation. Avec un permis récent, une moto puissante ou très recherchée peut être plus difficile à assurer, ou nécessiter une formule et une franchise spécifiques.
| Élément étudié | Effet possible sur le devis |
|---|---|
| Permis moto récent | Surprime, franchise plus élevée ou restrictions selon le véhicule |
| 125cc ou scooter urbain | Étude adaptée à l’usage quotidien et au risque de vol |
| Grosse cylindrée | Conditions d’acceptation souvent plus sélectives pour un novice |
| Usage domicile-travail ou professionnel | Garanties et tarif à ajuster à la fréquence des trajets |
| Garage fermé ou parking sécurisé | Risque de vol potentiellement mieux maîtrisé |
À La Réunion, la commune de résidence et le lieu de stationnement peuvent aussi influencer l’équilibre du contrat. Une moto garée chaque nuit sur la voie publique n’a pas la même exposition qu’un deux-roues stationné dans un garage fermé. Les habitudes quotidiennes comptent également : horaires de déplacement, trajets réguliers, zone de remisage et dispositifs antivol décrivent un profil de risque concret. Déclarez-les avec précision pour obtenir une protection cohérente, notamment face au vol, aux intempéries et aux événements climatiques.
Au tiers, intermédiaire ou tous risques : choisir sans surpayer
La responsabilité civile est le minimum obligatoire. Elle indemnise les dommages causés aux tiers. Cette formule convient davantage à un véhicule ancien ou de faible valeur, à condition d’accepter de financer soi-même les dommages subis par la moto en cas d’accident responsable.
Adapter les garanties à la valeur réelle du deux-roues
Une formule intermédiaire ajoute fréquemment des garanties contre le vol et l’incendie, ainsi qu’une protection pour certains événements climatiques, l’assistance ou la protection juridique. Elle peut convenir à un scooter ou à une 125cc utilisée régulièrement. La formule tous risques offre une couverture plus large des dommages, y compris lorsque votre responsabilité est engagée. Son intérêt dépend toutefois de la valeur de remplacement du véhicule et de votre budget.
Avant de comparer les prix, vérifiez les franchises, les plafonds d’indemnisation, les exclusions et la garantie du conducteur. Examinez aussi la couverture des équipements. Le casque, les gants, le blouson et les accessoires ne sont pas systématiquement indemnisés au même niveau que la moto.
Préparer un devis d’assurance moto à La Réunion
Un devis fiable repose sur des informations complètes. Préparez votre permis moto, la carte grise ou les caractéristiques précises du véhicule, ainsi que votre relevé d’informations si vous avez déjà été assuré. Précisez aussi l’usage prévu : loisirs, trajets privés, domicile-travail ou activité professionnelle. Indiquez enfin la commune de résidence, le lieu de stationnement et vos éventuels antécédents de sinistre.
Avec un jeune permis, comparez plusieurs propositions au lieu de retenir uniquement le tarif le plus bas. Une demande auprès de plusieurs assureurs ou courtiers réunionnais permet de confronter les conditions d’acceptation, les garanties et les franchises. Décrivez exactement votre situation dès le départ. Une déclaration incomplète concernant l’usage, la puissance ou le stationnement peut fragiliser la couverture au moment d’un sinistre.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

