
À La Réunion, assurer une moto ne se limite pas à souscrire une responsabilité civile. Le véhicule, son usage, le profil du conducteur et le niveau de protection recherché influencent le contrat. Pour une assurance moto liée à un événement, il faut aussi distinguer la couverture personnelle du motard de la responsabilité de l’organisateur.
Commencer par le véhicule, l’usage et le conducteur
Une assurance moto à La Réunion peut concerner un cyclomoteur de 50 cm3, un scooter, une 125 cm3, une grosse cylindrée, un tricycle ou, selon les assureurs, un quad. La cylindrée, la valeur et l’âge de la moto, le type de permis, l’expérience du conducteur et ses antécédents influencent l’éligibilité et le tarif. Une moto sportive ou hyper sportive demande souvent une étude plus précise qu’un modèle utilisé pour de courts trajets urbains.
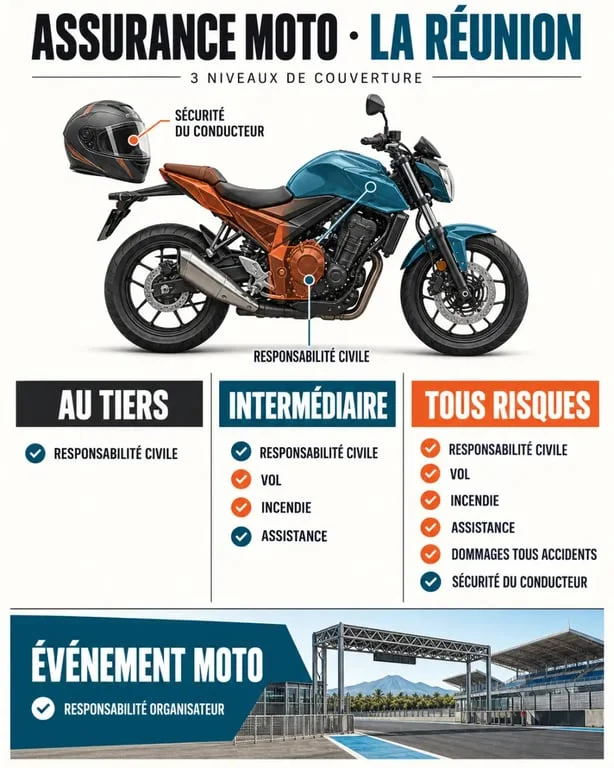
L’usage déclaré compte autant que le modèle. Les loisirs occasionnels, les trajets domicile-travail, le transport d’un passager et l’activité professionnelle n’exposent pas la moto aux mêmes risques. Une déclaration fidèle à la réalité évite une difficulté lors d’un sinistre. Avant de demander un devis, préparez la carte grise, la date de première mise en circulation, les informations du permis, le relevé d’informations et une estimation de la valeur des accessoires.
Au tiers, intermédiaire ou tous risques : ce que protège chaque formule
La responsabilité civile est le socle légal. Elle indemnise les dommages corporels et matériels causés aux tiers. En revanche, elle ne répare pas à elle seule les dommages subis par votre moto ni vos blessures si vous êtes responsable de l’accident.
| Formule | Protection habituelle | Profil concerné |
|---|---|---|
| Au tiers | Responsabilité civile, souvent défense pénale et recours | Moto ancienne ou budget très contraint |
| Intermédiaire | Tiers complété, selon le contrat, par le vol, l’incendie, les événements climatiques ou l’assistance | Deux-roues stationné dehors ou dont la valeur reste significative |
| Tous risques | Garanties précédentes et dommages tous accidents, avec une franchise selon les conditions | Moto récente, financée, haut de gamme ou utilisée fréquemment |
La formule la plus protectrice n’est pas automatiquement la plus adaptée. Une moto de moins de deux ans peut justifier une indemnisation renforcée ou une valeur à neuf, selon le contrat. Pour un véhicule plus ancien, vérifiez la valeur à dire d’expert et l’éventuelle majoration prévue. Certaines offres appliquent une valeur d’expert augmentée de 15 % pour les motos de plus de deux ans.
Les garanties qui font réellement la différence après un sinistre
Protéger le motard avant de protéger la carrosserie
La garantie sécurité du conducteur protège le motard lorsque la responsabilité civile ne permet pas d’indemniser ses propres blessures. Comparez le plafond, le seuil d’AIPP, c’est-à-dire l’atteinte permanente à l’intégrité physique et psychique, les postes de préjudice couverts et les exclusions. Les niveaux peuvent atteindre 100 000 euros lorsque l’AIPP est supérieure à 10 %, ou 1 000 000 d’euros avec un seuil fixé à 10 % ou à 5 %, selon la protection choisie.
L’équipement mérite la même attention. Casque, blouson, gants, bottes, pantalon renforcé et airbag représentent un investissement de sécurité. Certains contrats prévoient une indemnisation sans vétusté pendant 5 ans, avec des plafonds allant de 600 euros à 3 400 euros selon le niveau souscrit. L’airbag moto reste un équipement de prévention, et non une garantie d’assurance. Il complète la protection financière sans la remplacer.
Anticiper l’immobilisation, le vol et les frais annexes
En cas de panne ou d’accident, l’assistance peut réduire les conséquences de l’immobilisation. Vérifiez si elle intervient à 0 kilomètre ou après une franchise kilométrique, qui peut atteindre 30 kilomètres dans certaines formules. Un véhicule de remplacement, parfois prévu jusqu’à 30 jours après un vol, peut aussi préserver vos déplacements. Examinez séparément les garanties vol, tentative de vol, incendie, vandalisme, catastrophes naturelles, catastrophes technologiques et événements climatiques.
Les accessoires fixes, le top case et son contenu ne sont pas automatiquement couverts au même niveau que la moto. Demandez les plafonds, qui peuvent aller de 250 euros à plus de 5 000 euros selon les contrats. Conservez aussi les justificatifs demandés, notamment les factures, les photos et la preuve d’installation.
Un événement moto exige une assurance distincte
L’assurance personnelle du participant couvre son deux-roues dans les limites de son contrat. Elle ne protège pas nécessairement l’organisateur d’un rassemblement, d’une randonnée, d’une démonstration, d’un salon ou d’une compétition. Celui-ci doit évaluer sa responsabilité d’organisateur envers les bénévoles, les prestataires, les participants et les spectateurs, ainsi que les dommages pouvant survenir sur le lieu de la manifestation.
Un incident à l’entrée peut avoir des conséquences sur le balisage, la sécurité, le matériel loué, les véhicules engagés et les personnes présentes. Dresser une cartographie des flux, avec les accès, le parking, le parcours, la zone publique, le ravitaillement et les secours, aide à demander des garanties adaptées au risque au lieu d’une simple extension générique.
La nature du site modifie aussi l’analyse. Une route ouverte, un circuit, un terrain privé ou un espace d’exposition impliquent des règles et des responsabilités différentes. Une assurance pour organisateur d’événement moto doit être étudiée avant les engagements avec les partenaires et avant l’ouverture des inscriptions.
Obtenir un devis utile à La Réunion
Un devis d’assurance moto pertinent compare des garanties équivalentes : franchises, assistance, plafond de la sécurité du conducteur, indemnisation de la moto, équipements, accessoires et exclusions. Ne vous limitez pas à la cotisation annuelle. Demandez aussi les conditions de stationnement exigées pour le vol, les délais de déclaration et la territorialité des garanties.
Pour un événement, indiquez la date, le lieu, le programme, le nombre prévisionnel de participants et de spectateurs, les activités prévues, les prestataires et le dispositif de sécurité. Un conseiller local ou un assureur spécialisé pourra alors distinguer l’assurance du véhicule de la responsabilité liée à l’organisation. Demander un devis personnalisé permet de transformer ces informations en protection adaptée, sans confondre les garanties indispensables et les options utiles.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

