
À La Réunion, l’absence de sinistre peut aider un motard à obtenir une assurance plus avantageuse. Elle ne suffit toutefois pas à fixer un prix. La prime dépend aussi de l’historique d’assurance, de la moto, du stationnement, de l’usage et des garanties choisies. Pour trouver une offre adaptée, comparez des devis établis sur des bases identiques.
Sans sinistre, un avantage à justifier avec le relevé d’informations
L’absence de sinistre responsable peut rendre le profil plus favorable aux yeux d’un assureur. Elle se vérifie notamment grâce au relevé d’informations, remis par le précédent assureur. Ce document indique le coefficient de réduction-majoration, les sinistres déclarés et l’historique du contrat. Il est demandé lors d’un changement d’assureur ou d’une nouvelle souscription.
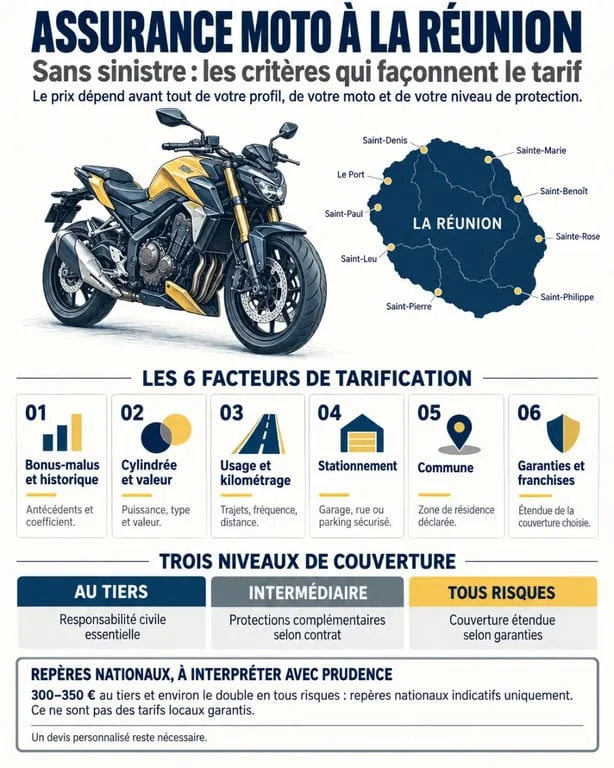
Le bonus-malus, également appelé coefficient de réduction-majoration ou CRM, influence directement la cotisation. Un conducteur qui a conservé une conduite régulière sans sinistre responsable peut bénéficier d’un coefficient plus avantageux qu’un assuré malussé. Cette situation ne donne cependant pas droit à une réduction identique chez tous les assureurs. L’ancienneté du permis, le type de deux-roues et les conditions locales entrent aussi dans le calcul.
Un historique favorable ne remplace pas une assurance récente
Ne pas avoir eu d’accident ne signifie pas forcément que l’on dispose d’une longue expérience d’assurance. Un motard qui n’a pas été assuré récemment peut encore être considéré comme moins expérimenté. Selon Groupama, le statut de jeune conducteur peut concerner une personne titulaire du permis moto depuis moins de 3 ans ou sans assurance au cours des 3 dernières années.
Dans ce cas, la surprime peut atteindre 100 % la première année, puis 50 % la deuxième année, avant de disparaître après la troisième année, selon Réassurez-moi. L’absence de sinistre reste donc un élément favorable, mais elle doit être examinée avec la période d’assurance et l’expérience réelle du conducteur.
Les critères qui font varier le tarif à La Réunion
Le prix d’une assurance moto ne repose pas uniquement sur le bonus. L’assureur évalue l’exposition aux accidents, au vol et aux dommages. À La Réunion, la commune de résidence et le lieu de stationnement peuvent aussi peser dans l’étude du dossier.
- Le véhicule : cylindrée, marque, modèle, année, valeur, puissance et caractère sportif ou non de la moto.
- Le profil : âge, ancienneté des permis A, A1 ou A2, expérience d’assurance et antécédents.
- L’usage : trajets privés, domicile-travail, déplacements fréquents ou usage professionnel.
- Le stationnement : garage fermé, cour sécurisée ou stationnement dans la rue, avec une exposition différente au vol et aux dégradations.
- Les garanties : niveau de protection, franchise, assistance, couverture des équipements et plafonds d’indemnisation.
La déclaration doit rester cohérente avec l’utilisation réelle de la moto. Le nombre de kilomètres, les horaires de circulation et le lieu où le deux-roues est garé donnent une indication plus précise qu’une simple mention « usage loisir ». Une moto peu utilisée, mais stationnée chaque nuit à l’extérieur, ne présente pas le même profil qu’une moto utilisée quotidiennement et rangée dans un garage fermé. Une déclaration précise limite le risque de souscrire une offre inadaptée ou de rencontrer une difficulté au moment de l’indemnisation.
Au tiers, intermédiaire ou tous risques : quelle protection pour quel budget ?
La responsabilité civile est le minimum légal. Elle indemnise les dommages causés à autrui, mais ne couvre pas les dégâts subis par votre propre moto. Le choix de la formule doit donc tenir compte de la valeur du véhicule et de votre capacité à financer un vol ou une réparation importante.
| Formule | Protection habituelle | Profil souvent adapté |
|---|---|---|
| Au tiers | Responsabilité civile, avec des garanties optionnelles selon le contrat | Scooter ou moto ancienne de faible valeur, lorsque le budget est prioritaire |
| Intermédiaire | Formule au tiers complétée, souvent avec le vol, l’incendie ou les événements climatiques selon les conditions | Deux-roues d’occasion dont la valeur justifie une protection ciblée |
| Tous risques | Couverture des dommages plus étendue, sous réserve des exclusions et des franchises | Moto récente, coûteuse, financée ou utilisée très régulièrement |
Ne supposez pas que les garanties contre le vol, l’incendie, la tempête, l’inondation ou les catastrophes naturelles sont automatiquement incluses. Leur présence dépend du contrat. Vérifiez également la franchise, qui correspond à la part restant à votre charge après un sinistre, ainsi que les exclusions, l’assistance 0 km, le prêt de guidon et la protection des équipements du motard.
Quels repères de prix avant de demander un devis ?
Les montants disponibles au niveau national donnent un ordre de grandeur. Ils ne constituent pas un tarif applicable automatiquement à La Réunion. Selon Groupama, une assurance moto au tiers coûte en moyenne entre 300 € et 350 € par an. Une formule tous risques représente environ le double. Le prix peut aussi doubler, voire tripler, selon les autres critères du dossier.
Pour une moto ou un scooter de 125 cm³, Réassurez-moi évoque une moyenne comprise entre 600 € et 800 € par an. Certains conducteurs doivent suivre une formation de 7 heures. L’exception mentionnée concerne les titulaires d’un permis obtenu avant le 1er mars 1980. Une grosse cylindrée, une moto sportive ou un jeune permis peuvent dépasser largement ces repères.
Comment obtenir une proposition adaptée sans payer pour des garanties inutiles ?
Pour comparer une assurance moto sans sinistre à La Réunion, préparez votre carte grise, votre permis de conduire et votre relevé d’informations. Indiquez précisément la commune, le lieu de stationnement, la cylindrée, la valeur de la moto, l’usage et le kilométrage estimé. Si vous roulez peu, une assurance au kilomètre peut être pertinente pour une utilisation généralement inférieure à 10 000 km par an.
Demandez plusieurs devis avec le même niveau de garanties. Comparez ensuite la cotisation annuelle, la franchise en cas de vol ou de dommages, les plafonds d’indemnisation, les exclusions climatiques et l’assistance. Une prime basse n’est intéressante que si la protection reste adaptée à votre deux-roues.
Après un an de contrat, la loi Hamon permet de changer d’assurance sans frais. Cette possibilité peut servir à mettre en concurrence votre contrat, à valoriser un historique sans sinistre et à réévaluer vos garanties selon la valeur et l’usage de la moto.

Bonjour, je m’appelle Angelique et j’ai 24 ans. Je suis conseillère chez Orange, passionnée de mannequinat et de moto. Bienvenue sur mon site web !

